
משכנתא הפוכה
ייעוץ משכנתאות|04 באוגוסט 2026

ברין זה בית - משכנתאות ונדל"ן
✅ בהנהלת מירב ורן ברין ✅ ייעוץ אישי, מדויק ומתקדם לכל סוגי המשכנתאות ליווי לרכישת ולמכירת נכסים למגורים או להשקעה כשמבינים יותר, משלמים פחות
5.0
משכנתא הפוכה היא הלוואה לכל מטרה המיועדת לצעירים בני 55 או 60 ומעלה, שמאפשרת לקבל כסף כנגד שווי הנכס מבלי למכור את הדירה או לעזוב אותה. בחלק מהמסלולים אין החזר חודשי שוטף, והחוב נפרע בעתיד, למשל בעת מכירת הנכס או לאחר פטירת הלווה.
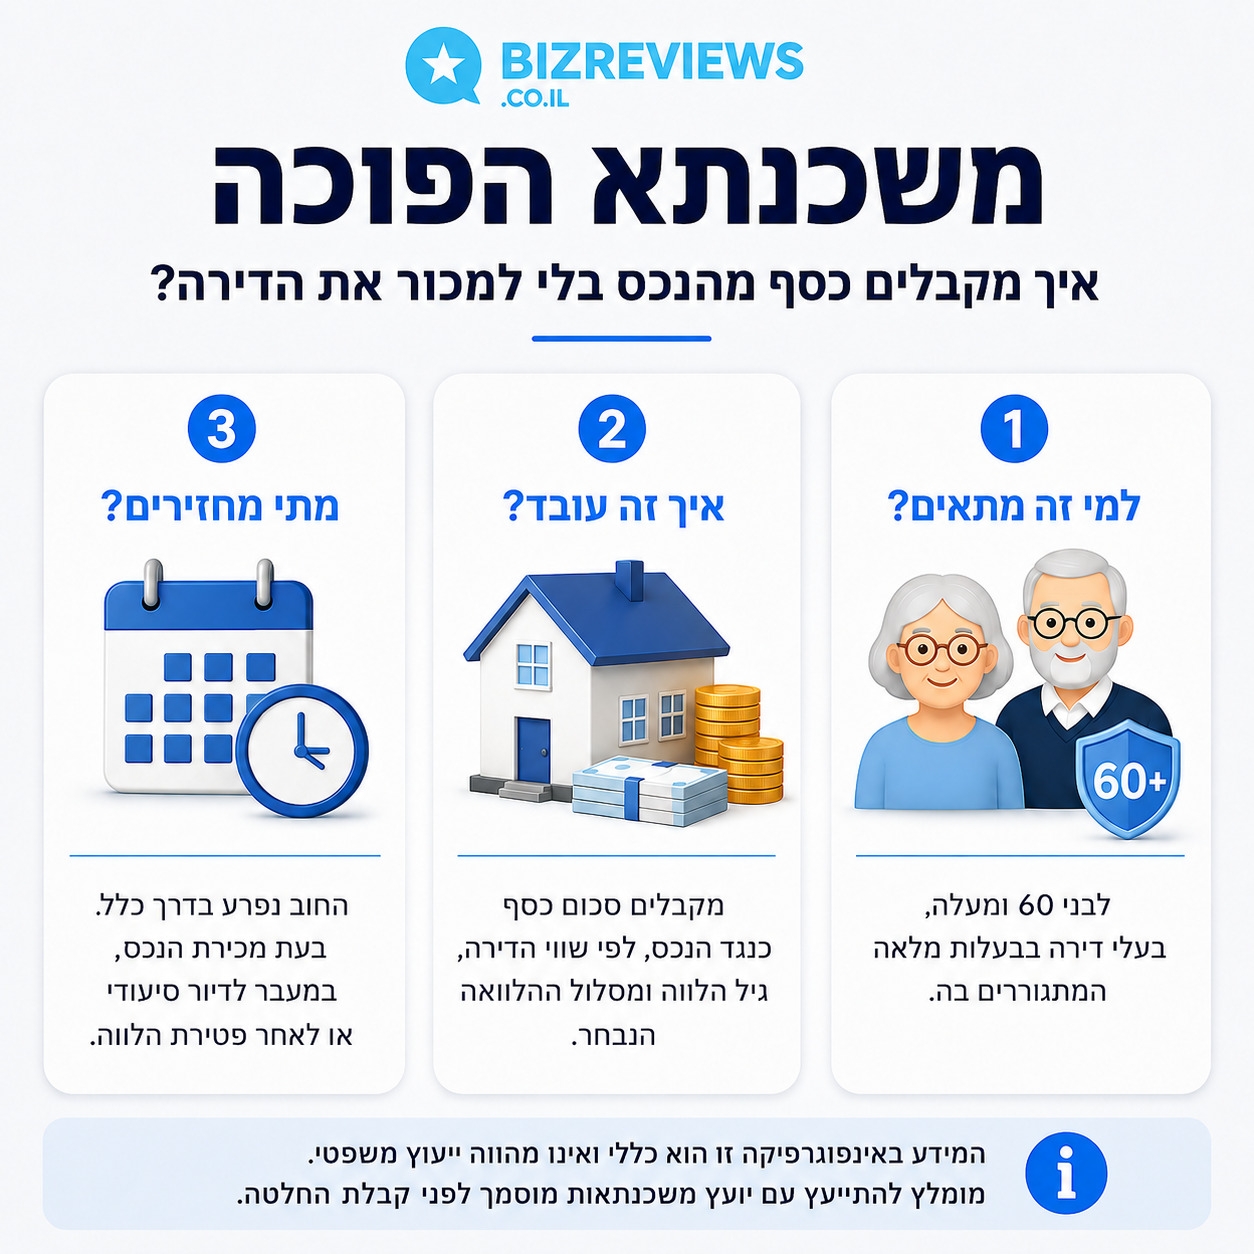
במאמר זה נלמד מי זכאי למשכנתא הפוכה, כמה כסף אפשר לקבל, אילו מסלולי החזר קיימים ומה חשוב לבדוק לפני חתימה מול הגוף המממן.
תוכן עניינים:
- מה זה משכנתא הפוכה?
- מי נותן משכנתא הפוכה?
- מחשבון משכנתא הפוכה
- משכנתא הפוכה תנאים
- משכנתא הפוכה ריבית
- יתרונות וחסרונות של משכנתא הפוכה
- השפעת משכנתא הפוכה על יורשים ותכנון עיזבון
- משכנתא הפוכה השוואה
מה זה משכנתא הפוכה?
משכנתא הפוכה היא הלוואה הניתנת כנגד שעבוד נכס מגורים שבבעלות הלווים. בניגוד למה שלעיתים חושבים, הגוף המממן אינו הופך לבעלים של הבית. הנכס נשאר בבעלות הלווים ונרשמת עליו בטוחה לטובת הגוף המממן. הייחוד במשכנתא הפוכה הוא הגמישות. בחלק מהמוצרים ניתן לקבל את ההלוואה גם ללא החזר חודשי שוטף, ובמקרה כזה הריבית מצטרפת לחוב לאורך השנים. קיימות גם אפשרויות לשלם את הריבית בלבד או לבצע החזר חודשי של קרן וריבית. לכן משכנתא הפוכה אינה מוצר אחד עם מסלול אחד. קיימים הבדלים משמעותיים בין הגופים המממנים ובין צורות ההחזר, הריביות, אחוזי המימון ואופן קבלת הכסף.
מסלולים אפשריים במשכנתא הפוכה
במשכנתא הפוכה קיימים מספר מסלולי החזר אפשריים, בהתאם לגוף המממן ולתנאי ההלוואה:
- ללא החזר חודשי - הקרן והריבית נצברות, והחוב נפרע בעתיד.
- תשלום ריבית בלבד - משלמים את הריבית השוטפת והקרן נשארת לפירעון בהמשך.
- החזר קרן וריבית - החזר חודשי שמקטין לאורך הזמן גם את יתרת ההלוואה.
הבחירה בין המסלולים צריכה להיעשות כחלק מתכנון כלכלי ולא רק לפי השאלה "כמה נשלם בחודש". בנוסף, בחלק מהמוצרים ניתן לקבל את הכסף כסכום חד פעמי, במספר פעימות, באמצעות מסגרת למשיכות עתידיות או כתשלום חודשי לתקופה מוגדרת.
משכנתא הפוכה החזר חודשי
אחד היתרונות המרכזיים של משכנתא הפוכה הוא האפשרות, במוצרים מסוימים, שלא להתחייב להחזר חודשי. אבל חשוב להבין את הצד השני של המשוואה: כשלא משלמים את הריבית במהלך חיי ההלוואה, היא מצטרפת לחוב וצוברת ריבית נוספת. לכן אני לא מסתפק בבדיקת ההחזר החודשי. אני בוחן גם מה צפויה להיות יתרת החוב בעוד 5, 10 או 15 שנים ומה עשוי להישאר מההון בנכס. לעיתים דווקא תשלום חלקי או תשלום ריבית יכול להיות הבחירה הנכונה יותר, ולעיתים אין בכך צורך. הכול תלוי במצב הכלכלי, במטרת ההלוואה ובתוכניות העתידיות של המשפחה.
הלוואה כנגד נכס
משכנתא הפוכה מאפשרת להפוך חלק מההון שנצבר בנכס לכסף נזיל מבלי למכור את הבית. השימושים האפשריים מגוונים מאוד, למשל:
- תוספת להכנסה השוטפת
- עזרה לילדים ברכישת דירה, "ביד חמה"
- רכישת נכס בארץ או בחו"ל
- סילוק הלוואות, חובות או עיקולים
- שיפוץ, הרחבה או בניית ממ"ד
- טיפול רפואי או סיעודי
- מעבר לדיור מוגן
- שיפור איכות החיים
- יצירת כרית ביטחון כלכלית
מהניסיון שלי, לפעמים המשכנתא ההפוכה היא באמת הפתרון הנכון ביותר, ולפעמים בדיקה מעמיקה מגלה חלופה טובה או זולה יותר. המטרה אינה "לקחת משכנתא הפוכה". המטרה היא לפתור צורך כלכלי בצורה נכונה.
משכנתא מעל גיל 60
למרות שמשכנתא הפוכה מזוהה בדרך כלל עם גיל 60 ומעלה, קיימים כיום מוצרים שבהם ניתן להתחיל כבר מגיל 55. גיל הכניסה משתנה בין הגופים והמוצרים. כאשר יש שני לווים, בדרך כלל גילו של הלווה הצעיר הוא שקובע את אחוז המימון האפשרי. ככל שהגיל עולה, בדרך כלל עולה גם אחוז המימון שניתן לקבל מתוך שווי הנכס.
כמה כסף אפשר לקבל במשכנתא הפוכה?
בשונה ממשכנתא רגילה, שבה גובה המשכנתא שניתן לקבל מושפע בעיקר מהכנסה, הון עצמי, שווי הנכס ויכולת החזר, גובה ההלוואה במשכנתא הפוכה מושפע בעיקר משני משתנים: גיל הלווה הצעיר ושווי הנכס. שווי הנכס נקבע בדרך כלל באמצעות שמאות המבוצעת בהתאם לדרישות הגוף המממן. להמחשה, באחד המוצרים המרחיבים הקיימים כיום בשוק, אחוזי המימון המקסימליים הם:
כאשר גיל הלווה הצעיר 55 - אחוז המימון המקסימלי הוא 20% כאשר גיל הלווה הצעיר 60 - אחוז המימון המקסימלי הוא 25% כאשר גיל הלווה הצעיר 70 - אחוז המימון המקסימלי הוא 35% כאשר גיל הלווה הצעיר 80 - אחוז המימון המקסימלי הוא 45% כאשר גיל הלווה הצעיר 90 - אחוז המימון המקסימלי הוא 60%
האחוזים והטווחים משתנים בין הגופים והמוצרים ולכן יש לבדוק אותם במועד ביצוע העסקה. חשוב גם לזכור: האפשרות לקבל סכום גבוה אינה בהכרח סיבה לקחת את מלוא הסכום. גובה ההלוואה צריך להיגזר מהצורך ומהתכנון הכלכלי, לא רק מהמקסימום שהגוף המממן מוכן לאשר.
מי נותן משכנתא הפוכה?
משכנתא הפוכה בבנקים
כאשר בוחנים משכנתא הפוכה דרך הבנקים, חשוב לזכור שהמערכת הבנקאית בישראל פועלת תחת פיקוח בנק ישראל, לצד תנאים פנימיים שכל בנק קובע לפי מדיניות האשראי שלו.
ניתן לקחת מהבנקים הבאים: משכנתא הפוכה בבנק הפועלים, משכנתא הפוכה בבנק לאומי, משכנתא הפוכה בבנק דיסקונט, משכנתא הפוכה בבנק מזרחי-טפחות, משכנתא הפוכה בבנק ירושלים ועוד.
הבנקים מציעים לרוב ריביות ותנאים נוחים, אך לעיתים הם עלולים לדחות בקשות למשכנתא הפוכה או להציע תנאים מוגבלים.
בבנקים ניתן למצוא מוצרים בשמות שונים, כגון משכנתא פנסיונית, משכנתא זהב, המשכנתא הפוכה או פתרונות מימון לגיל השלישי.
גם כאן קיימים הבדלים משמעותיים בין הבנקים מבחינת גיל הכניסה, תקופת ההלוואה, דרישות ההכנסה, צורת קבלת הכסף ואפשרויות ההחזר.
משכנתא חוץ בנקאית
יש לווים שפונים לחלופות בשוק הפרטי, כמו חברות הביטוח, וגופים פיננסיים חוץ-בנקאיים, המתמחים בפתרונות אשראי ומשכנתאות מותאמות אישית כמו: משכנתא הפוכה בכלל, משכנתא הפוכה במגדל, משכנתא הפוכה במנורה מבטחים, משכנתא הפוכה בהראל, משכנתא הפוכה באיילון, משכנתא הפוכה בהפניקס, IBI באמצעות פעילות המימון של IBI קוואלטי ועוד.
גיל הכניסה אינו אחיד. יש מוצרים שבהם ניתן להתחיל כבר מגיל 55, בעוד שבמוצרים אחרים גיל הכניסה הוא 60 ומעלה.
משכנתא הפוכה בבנקים לעומת גופים חוץ בנקאיים
אחד ההבדלים המרכזיים בין המוצרים הוא באופן שבו ההלוואה בנויה. במוצרים חוץ בנקאיים מסוימים ניתן לקבל את ההלוואה ללא החזר חודשי שוטף, ולרוב אין צורך להציג הכנסה שוטפת לצורך הוכחת יכולת החזר, אין צורך בערבים ואין חובה לרכוש ביטוח חיים. בחלק מהמוצרים קיימת גם גמישות באופן קבלת הכסף, למשל סכום חד פעמי, מספר פעימות, מסגרת למשיכות עתידיות או תשלום חודשי לתקופה מוגדרת. לעומת זאת, הפתרונות הבנקאיים בנויים בדרך כלל כהלוואה לתקופה מוגדרת וכוללים בחינת הכנסות ויכולת החזר והחזר חודשי. עם זאת, גם בתוך המערכת הבנקאית קיימים הבדלים, ובחלק מהמוצרים ניתן לבחור בין סכום חד פעמי, תשלום חודשי או שילוב ביניהם. לכן אין גוף אחד או מסלול אחד שמתאים לכולם. ההשוואה צריכה להתייחס בין היתר לגיל הלווים, אחוז המימון, מטרת ההלוואה, הצורך בהחזר חודשי או בהיעדרו, אופן משיכת הכסף, סוג הריבית, אפשרויות לשינויים עתידיים ותנאי הפירעון. זו בדיוק הסיבה שהבחירה לא צריכה להתחיל בשם החברה או הבנק, אלא בצורך של הלווים ובחלופות העומדות בפניהם.
מחשבון משכנתא הפוכה
מחשבון משכנתא הפוכה יכול לתת הערכה ראשונית לגבי היקף המימון האפשרי על בסיס גיל הלווים ושווי הנכס. אבל מחשבון הוא רק נקודת התחלה.
הוא בדרך כלל לא יודע לענות על השאלות החשובות באמת:
- איזה גוף מתאים למקרה הספציפי
- האם עדיף לקחת את כל הכסף או רק חלק ממנו
- האם נכון למשוך את הכסף בפעם אחת או בפעימות
- איזה מסלול ריבית מתאים
- האם כדאי לשלם ריבית או לא לשלם כלל
- מה צפויה להיות יתרת החוב בעתיד
- האם קיימת חלופה טובה יותר למשכנתא הפוכה
לפני קבלת החלטה כדאי לבצע סימולציה מלאה ולא להסתפק באחוז המימון שמציג מחשבון. כמו כן, מומלץ לבחון את כלל האפשרויות עם יועץ משכנתאות שמכיר את התחום ויכול להסביר כיצד כל מסלול משפיע על גובה החוב, על תנאי ההחזר ועל המשמעות העתידית עבור הלווה והיורשים.
משכנתא הפוכה תנאים
אין רשימת תנאים אחידה שמתאימה לכל הגופים. בדרך כלל נבדקים בין היתר:
- גיל הלווים
- שווי הנכס
- אופן רישום הזכויות בנכס
- שעבודים או משכנתאות קיימות
- מצב משפטי של הנכס
- מטרת ההלוואה
- כשירות הלווים לביצוע העסקה
- מדיניות החיתום של הגוף המממן
כאשר קיימת משכנתא או התחייבות אחרת על הנכס, במקרים רבים ניתן לבחון סילוק שלה מתוך כספי ההלוואה החדשה. לרוב, אין צורך להציג הכנסה שוטפת לצורך הוכחת יכולת החזר, אין צורך בערבים ואין חובה לרכוש ביטוח חיים. עם זאת, כל בקשה עוברת בחינה וחיתום בהתאם למדיניות הגוף המממן. אם כבר קיים ביטוח חיים, לא הייתי מבטל אותו אוטומטית רק משום שהמוצר החדש אינו מחייב ביטוח. זו כבר שאלה ביטוחית שצריך לבדוק בנפרד עם בעל רישיון מתאים.
משכנתא הפוכה ריבית
הריבית היא כמובן פרמטר חשוב, אבל היא אינה הפרמטר היחיד. במשכנתאות הפוכות ניתן למצוא, בהתאם למוצר ולתקופה, מסלולים מסוגים שונים, לדוגמה:
- ריבית קבועה צמודת מדד
- ריבית שאינה צמודה
- מסלולים המבוססים על ריבית הפריים
כשבוחרים מסלול ללא החזר חודשי, משמעות הריבית גדולה במיוחד משום שהריבית שלא שולמה מתווספת לקרן. לכן השוואה של שתי הצעות לפי המספר שמופיע בשורת הריבית בלבד עלולה להיות מטעה. צריך לבדוק גם:
- האם הריבית צמודה למדד
- מה קורה לריבית לאורך השנים
- האם קיימת אפשרות לשינוי שיטת ההחזר
- האם ניתן לפרוע מוקדם
- מהם התנאים למשיכות נוספות בעתיד
- האם משלמים ריבית על כסף שטרם נמשך
- מהן העלויות הנלוות לעסקה
המטרה היא להבין את עלות ההלוואה לאורך זמן, ולא רק את הריבית ביום החתימה.
יתרונות וחסרונות של משכנתא הפוכה
משכנתא הפוכה יתרונות
היתרון המרכזי של משכנתא הפוכה טמון ביכולת לייצר נזילות כספית מיידית, אם כסכום חד-פעמי או כקצבה חודשית; המשכנתא יכולה לשמש לכל מטרה, כמו סיוע לילדים ברכישת דירה, שיפוץ הדירה או כיסוי הוצאות רפואיות. כאשר מטרת ההלוואה היא עזרה לילדים ברכישת נכס, כדאי להבין קודם כמה הון עצמי צריך למשכנתא ומהו הפער הכספי שההורים מבקשים להשלים;
למשכנתא הפוכה יש מספר יתרונות משמעותיים:
- ניתן ליצור נזילות מתוך נכס קיים מבלי למכור אותו
- קיימים מוצרים ללא החזר חודשי
- ניתן להשתמש בכסף למגוון רחב של מטרות
- במוצרים מסוימים אין צורך בהוכחת הכנסה לצורך ההחזר
- בדרך כלל אין צורך בערבים
- במוצרים רבים אין חובה בביטוח חיים
- הנכס נשאר בבעלות הלווים
- ניתן לבחור בין מספר שיטות לקבלת הכסף והחזרתו
- בחלק מהמוצרים קיימת גמישות גם בהמשך חיי ההלוואה
משכנתא הפוכה חסרונות
החיסרון העיקרי הוא ברור: מדובר בהלוואה, והלוואה עולה כסף. במסלול ללא החזר חודשי החוב עשוי לגדול משמעותית לאורך השנים, ולכן חלק גדול יותר משווי הנכס עשוי לשמש בעתיד לפירעון ההלוואה. כתוצאה מכך עשוי להישאר פחות הון ליורשים. קיימות גם עלויות נלוות, תהליך משפטי ושמאות, ובמקרים מסוימים נכון לשתף את בני המשפחה בהחלטה. אבל מבחינתי המשפט "משכנתא הפוכה פוגעת בירושה" מפספס את העיקר. הנכס הוא קודם כל של הלווים. השאלה היא האם השימוש בחלק מההון שנמצא בו היום מאפשר להם או למשפחה פתרון נכון יותר מאשר האלטרנטיבות.
השפעת משכנתא הפוכה על יורשים ותכנון עיזבון
משכנתא הפוכה היא גם החלטה משפחתית, ולכן אני מעדיף ככל האפשר שקיפות. היורשים אינם הופכים ללווים רק משום שהלווים לקחו משכנתא הפוכה. לאחר פטירת הלווים יש להסדיר את יתרת החוב בהתאם לתנאי ההסכם. בדרך כלל עומדות בפני המשפחה מספר אפשרויות:
- למכור את הנכס ולסלק את ההלוואה
- לפרוע את החוב ממקורות אחרים
- לבחון קבלת מימון חדש לצורך סילוק ההלוואה
- במקרים המתאימים לבדוק פתרון מול אותו גוף מממן
בתרחיש של מכירת הנכס, לאחר סילוק החוב והוצאות המכירה, ככל שקיימות, יתרת הכסף מהנכס נשארת ליורשים.
מה קורה לנכס לאחר פטירת הלווים?
פרק הזמן להסדרת החוב משתנה בהתאם למוצר ולהסכם. בחלק מהמוצרים עומדת לרשות היורשים תקופה של עד 12 חודשים להסדרת החוב. אני ממליץ להבין את המנגנון הזה כבר לפני נטילת ההלוואה ולא להשאיר את הילדים לגלות אותו בעתיד. החלטה טובה היום צריכה להיות ברורה גם למי שיצטרך לטפל בה בעוד שנים.
האם אפשר לאבד את הבית כתוצאה מלקיחת משכנתא הפוכה?
כל עוד ההלוואה מתנהלת בהתאם לתנאי ההסכם, המטרה של המוצר היא לאפשר ללווים להמשיך להתגורר בנכס. עם זאת, מדובר בהלוואה המובטחת בשעבוד ולכן יש לקרוא ולהבין את תנאי ההסכם, ובפרט אילו אירועים מאפשרים לגוף המממן לדרוש פירעון. חשוב לבדוק מראש נושאים כמו מגורים בנכס, השכרה, תחזוקת הנכס, תשלומים החלים עליו ומקרים שבהם הלווה מפסיק להתגורר בו.
משכנתא הפוכה השוואה
לפני שבוחרים משכנתא הפוכה כדאי להשוות אותה לא רק למשכנתא הפוכה אחרת, אלא גם לאלטרנטיבות.
משכנתא הפוכה
יכולה לאפשר נזילות וגמישות רבה, כולל אפשרות ללא החזר חודשי, אך החוב עשוי להצטבר לאורך זמן.
הלוואה או משכנתא בנקאית רגילה
עשויה לעיתים להיות זולה יותר, אך בדרך כלל מחייבת יכולת החזר והחזר חודשי.
מכירת הנכס ומעבר לנכס זול יותר
יכולה לשחרר הון ללא יצירת חוב חדש, אבל כרוכה במכירת הבית ובמעבר.
מעבר לדיור מוגן
יכול לתת מענה רחב יותר לצרכים בגיל המבוגר, אבל הוא פתרון שונה לחלוטין עם עלויות והשלכות משלו. ולעיתים הפתרון הנכון הוא בכלל שילוב בין כמה אפשרויות.
זו הסיבה שאני מאמין שמשכנתא הפוכה לא מתחילה בבחירת חברה או ריבית. היא מתחילה בהבנת הצורך. רק לאחר מכן נכון להחליט כמה כסף צריך, מאיזה גוף לקחת אותו, באיזה מסלול, כיצד לקבל אותו וכיצד, אם בכלל, להחזיר אותו במהלך חיי ההלוואה.
המאמר נכתב על ידי רן ברין, מימון לגיל השלישי, הבעלים של ברין זה בית, יו"ר ועדת החריגים וסגן יו"ר ועדת חברים בהתאחדות יועצי המשכנתאות.
מאמרים בתחום מחזור משכנתא

מחזור משכנתא
מדריך מקצועי על מחזור משכנתא: מתי כדאי לבדוק מחזור, אילו נתונים חשוב להשוות, איך בוחנים ריביות ומסלולים ומה צריך לדעת לפני שפונים לבנק.
יוני לאונוב - המסלול הנכון למשכנתאות

ריבית משכנתא
מהי ריבית משכנתא, כיצד היא נקבעת ומה ההבדל בין פריים, ריבית קבועה ומשתנה? מדריך להשוואת ריביות משכנתא, חישוב ההחזר החודשי ובחירת מסלול מתאים.
גליה גל פתרונות מימון וליווי במשכנתאות

משכנתא לכל מטרה
משכנתא לכל מטרה כנגד שעבוד דירה: למי היא מתאימה, מהם תנאי האישור, איך נקבעת הריבית וכמה מימון אפשר לקבל? כל מה שחשוב לבדוק לפני לקיחת ההלוואה.
תומר נאור

משכנתא למסורבים
קיבלתם סירוב למשכנתא? הכירו את הסיבות הנפוצות, מה ניתן לעשות כדי לשפר את סיכויי האישור, אילו פתרונות מימון קיימים ומתי כדאי לפנות לבנק אחר.
מיכאל קדוש - דרך ייעוץ משכנתאות ונדל"ן

איחוד הלוואות
איחוד הלוואות מאפשר לרכז מספר הלוואות להחזר אחד. למדו איך התהליך עובד, למי הוא מתאים, מהם היתרונות והחסרונות ואילו אפשרויות מימון קיימות
טליה מנהיים

החזר משכנתא 1.5 מיליון
בדקו כמה משלמים בחודש, איזו הכנסה נדרשת ומה משפיע על החזר משכנתא 1.5 מיליון, לפי ריבית, שנים, תמהיל ועלויות נלוות
עו"ד גיתי בוטבול - ייעוץ משכנתאות
פנייה לבית העסק
תיעוד ומידע רגיש יש למסור לעסק בלבד.
BizReviews אודות
BizReviews היא פלטפורמת חוות הדעת העסקית המתקדמת והאמינה בישראל, המרכזת מידע וביקורות מאומתות על עסקים מכל הענפים והתחומים. המערכת, המהווה חלק מקבוצת אתרי חוות הדעת המובילה בישראל, מחברת בין צרכנים המחפשים שירותים ומוצרים איכותיים לבין עסקים מומלצים ומוכחים. אנו עושים זאת באמצעות טכנולוגיית אימות קפדנית ("חכמת ההמונים") ומנגנוני סינון מתקדמים – המבטיחים שקיפות מלאה בעולם העסקי ומאפשרים לכל צרכן לקבל החלטה מושכלת.
ניווט
יצירת קשראודותנומדיניות פרטיותתנאי שימושהצהרת נגישותמאמריםגלריית תמונותיצירת פרופיל עסקיכניסה לאזור אישיתחומי עיסוק פופולריים
ייעוץ משכנתאותסוכן נסיעותמשרד תיווךוטרינרקוסמטיקאיתרואה חשבוןסוכן ביטוחיועץ מסאדריכלייעוץ עסקימאלף כלביםעיצוב פניםמדיניות ותנאי שימוש
המידע והתוכן המוצגים באתר זה מיועדים לספק מידע אינפורמטיבי בלבד ומהווה הבעת דעה סובייקטיבית מטעם צדדים שלישיים שאינם קשורים למפעילי האתר. המוצג אינו מהווה תחליף לייעוץ מקצועי, ואין להסתמך עליו כייעוץ כאמור, אין להעביר תיעוד ומידע רגיש באמצעות האתר. כל שימוש במידע באתר טעון בדיקה ואימות עם הגורמים הרלוונטיים. השימוש באתר ובתכניו הינה באחריותו הבלעדית והמלאה של המשתמש.
חיפושים פופולריים
הזמנת טיסותחופשות בחו"להזמנת בתי מלוןמשכנתא לרכישת דירה יד שניהמשכנתא במחיר למשתכןמחזור משכנתאתיווך עסקאות מכרייעוץ ברכישת נכסהנהלת חשבונותבדיקת תיק ביטוח