
איחוד הלוואות
ייעוץ משכנתאות|15 בספטמבר 2026

טליה מנהיים
יועצת משכנתאות וליווי לצמיחה פיננסית
5.0
איחוד הלוואות הוא תהליך שבו לוקחים הלוואה חדשה אחת כדי לסגור מספר הלוואות והתחייבויות קיימות. במקום לשלם בכל חודש למספר בנקים, חברות אשראי או גופים חוץ-בנקאיים, מרכזים את החובות תחת הלוואה אחת והחזר חודשי אחד. המטרה היא לפשט את ניהול ההתחייבויות ולעיתים גם להפחית את ההחזר החודשי ולשפר את תזרים המזומנים.
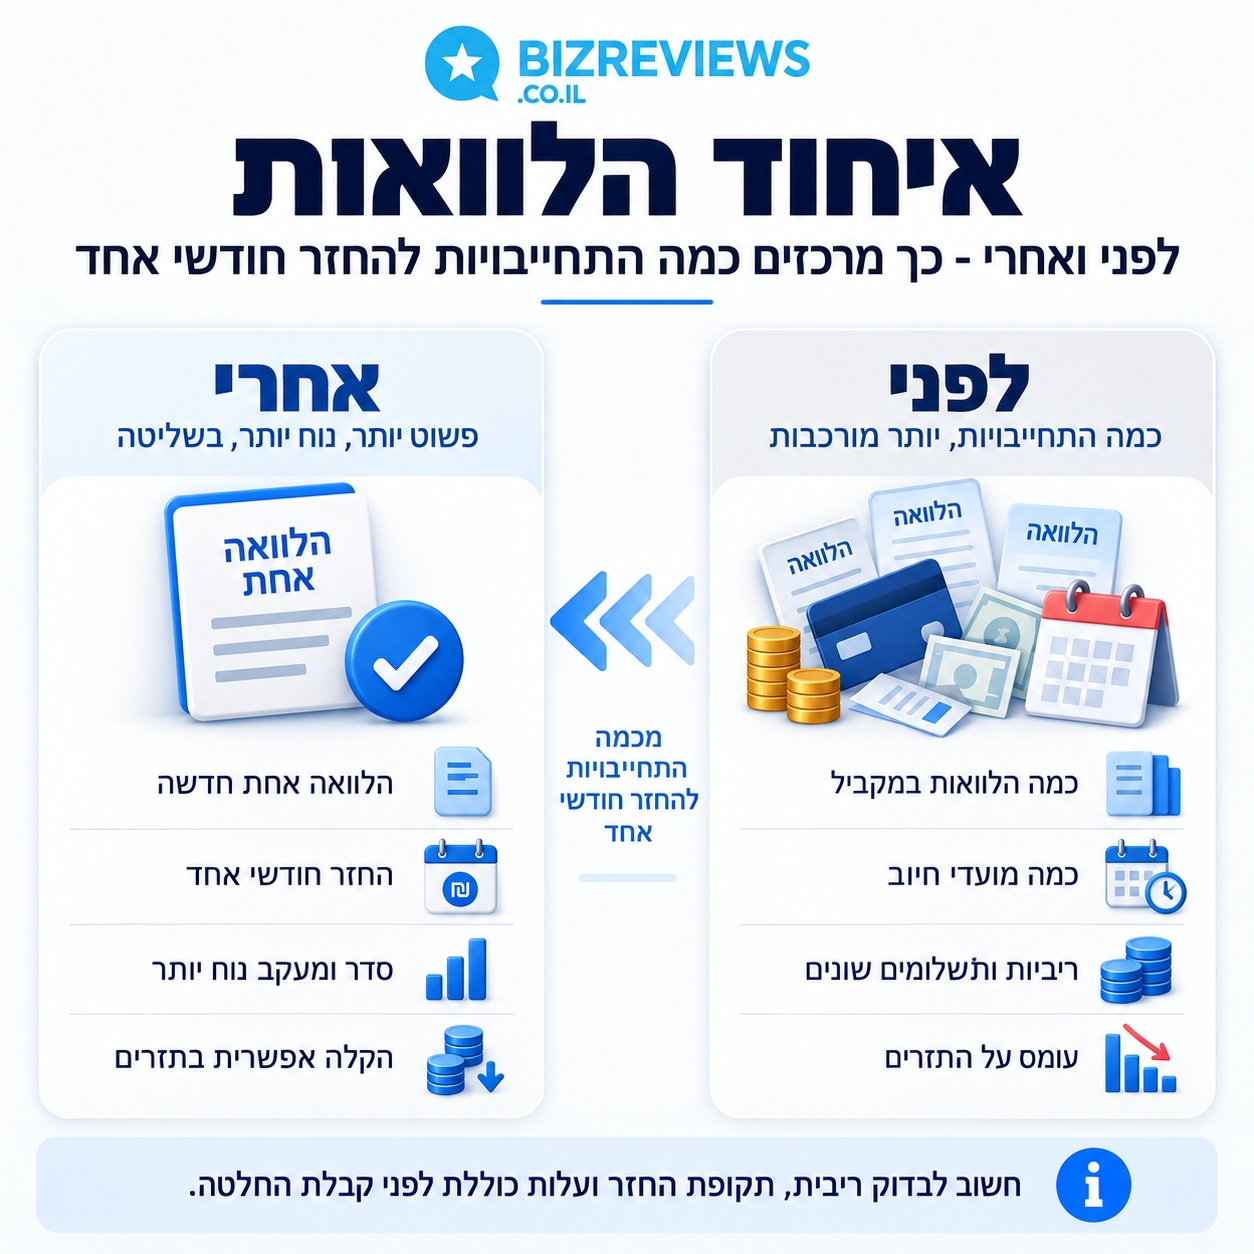
כשמשפחה מרגישה שההחזרים החודשיים חונקים את התזרים, האינסטינקט הראשון הוא בדרך כלל לחפש דרך להקטין את ההחזר. אבל לפני שממהרים לקחת הלוואה חדשה כדי לסגור הלוואות קיימות, כדאי לעצור ולבחון: מה באמת קורה לתמונה הפיננסית של המשפחה?
איחוד הלוואות אינו מטרה בפני עצמה. הוא כלי פיננסי שיכול, במקרים המתאימים, לסייע בארגון מחדש של התחייבויות ולשפר את התזרים. כאשר הוא נבחן כחלק מתמונה פיננסית רחבה, ניתן לבדוק גם כיצד השינוי במבנה החוב עשוי להשתלב ביעדים הכלכליים של המשפחה ובהמשך דרכה הפיננסית.
איחוד הלוואות הוא תהליך פיננסי שבו מחליפים מספר הלוואות והתחייבויות קיימות בהלוואה חדשה אחת, במטרה - לרכז את ההחזרים ולהקל על המעקב אחריהם, לשפר ריביות ולעיתים גם להפחית את התשלום החודשי. עם זאת, ירידה בהחזר החודשי אינה מעידה בהכרח על חיסכון בעלות הכוללת של ההלוואות ונעשית משיקולי הקלה על התזרים החודשי. ב ניתן לאחד הלוואות שנלקחו מבנקים, , מחברות כרטיסי אשראי, ממשפחה ונותני אשראי נוספים, בהתאם נתוני הלווה, ליכולת ההחזר ולציון שלו כצרכן אשראי. במקרים מסוימים, כאשר ללווה יש נכס הניתן לשעבוד ניתן לבחון איחוד הלוואות באמצעות הגדלת משכנתא באמצעות הלוואה נוספת כנגד שיעבוד הנכס . חשוב לבחון לא רק את גובה ההחזר החודשי לפני ואחרי האיחוד , אלא גם את הריבית, תקופת החזר ההלוואה והעלות הכוללת לאורך התקופה. יש לבחון את הכדאיות בהתאם לנתוני הלווה ולתנאים העדכניים במועד ביצוע העסקה.
על פי נתוני בנק ישראל, בסוף שנת 2025 עמדה יתרת החוב של משקי הבית על כ-903 מיליארד שקל, כאשר כ-72% ממנו הוא חוב לדיור באמצעות משכנתאות. בשנת 2025 מקביל נרשם גם זינוק במיחזור המשכנתאות שעמד על כ-69,000 משכנתאות שמוחזרו, "כ- 15% ממחזורי המשכנתא מהמחזורים בוצעו תוך כדי הארכת תקופת המשכנתא עם עליה בריבית הכוללת החזויה. צעד זה מעיד על שיקול תזרימי שמטרתו הקטנת ההחזר החודשי, גם במחיר עליה בעלות הכוללת של הלוואה". *(בנק ישראל,2026, תיבה "מחזורים באשראי לדיור" ).
הנתונים מצביעים על יותר ויותר משקי בית אשר מתקשים להתמודד עם ההחזר החודשי הקיים, ומחפשים דרכים להפחית את הנטל, לשפר את תנאי ההלוואות ולעיתים גם לאחד מספר התחייבויות להחזר חודשי אחד מסודר.
במאמר זה נלמד מהו איחוד הלוואות, למי הוא עשוי להתאים, אילו אפשרויות מימון קיימות, מהם היתרונות והחסרונות של המהלך, אילו עלויות חשוב לקחת בחשבון ומה חשוב לבדוק לפני שמקבלים החלטה.
תוכן עניינים:
- מה זה איחוד הלוואות
- מי יכול לבצע איחוד הלוואות?
- מתי מומלץ לבצע איחוד הלוואות
- איחוד הלוואות יתרונות
- איחוד הלוואות חסרונות
- אפשרויות לאיחוד הלוואות
- כמה לוקחים על איחוד הלוואות
- תהליך איחוד הלוואות ותפקידו של יועץ המשכנתאות לאורך התהליך
- שאלות נפוצות על איחוד הלוואות
מה זה איחוד הלוואות
איחוד הלוואות הוא תהליך שמשתמשים באמצעותו בהחלפת מספר התחייבויות קיימות בהלוואה אחת כוללת.ל. כך שבמקום הלוואות למספר גופי אשראי שונים נלקחת התחייבות חלופית יחידה, מהלך זה מפשט את המעקב אחר ההחזרים, עשוי להוזיל ריביות ולהקל על התזרים החודשי.
לדוגמא: משפחה עשויה להחזיק מספר הלוואות במקביל ובמועדי חיוב שונים - יתרת בחובה בחשבון, משכנתא על הנכס, הלוואת רכב נוספת מהבנק, הלוואות בכרטיסי אשראי והלוואות מול קופות גמל. במקום לנהל מספר הלוואות עם מועדי חיוב שונים, תקופות החזר שונות וריביות שונות ניתן וכדאי לבחון האם כדאי לסלק חלק מההתחייבויות באמצעות הלוואה חדשה.
המטרה באיחוד הלוואות שונה בין כל צרכן וצרכן - הקטנת החזר חודש, הוזלת ריביות, הקלה אחרי מעקב וניהול ההחזרים, פריסה מחודשת או התאמה של ההתחייבויות ליכולת ההחזר של משק הבית. חשוב להבין כי איחוד הלוואות אינו מבטיח חסכון בעלות הכוללת - הוא בא לשרת את הצורך והרצון והיכולת של כל צרכן.
מי יכול לבצע איחוד הלוואות?
איחוד הלוואות יכול להתאים לשכירים, עצמאים, בעלי עסקים ובעלי נכסים שמתמודדים עם מספר התחייבויות במקביל, כאשר לא את כל התחייבות כדאי למחזר ולרכז בהלוואה אחת - יש לבחון את כדאיות המחזור של כל הלוואה בנפרד. האפשרות לבצע את האיחוד ולקבל מימון חלופי לכך תלויות בין היתר בגובה וביציבות ההכנסות, היקף ההתחייבויות, נתוני האשראי, יכולת ההחזר גיל הלווה ומאפייני העסקה. . כאשר המימון לאיחוד הלוואות מבוצע באמצעות משכון נכס, נבחנים גם שווי הנכס, יתרת המשכנתא הקיימת ושיעורי המימון.
גם מי שאין ברשותו נכס עשוי לבחון איחוד הלוואות באמצעות הלוואה בנקאית או חוץ - בנקאית, בכפוף לתנאי החיתום של הגוף המממן. לכן, ההתאמה לאיחוד הלוואות נבחנת באופן פרטני בהתאם למצבו הפיננסי של כל לווה.
מתי מומלץ לבצע איחוד הלוואות
איחוד הלוואות עשוי להתאים במגוון נסיבות, אולם אין פתרון אחד שמתאים לכל הלווים.. לפני קבלת החלטה מומלץ לבחון לעומק את כלל ההתחייבויות, יתרת ההלוואות, גובה הריביות ,תקופת החזר ההלוואה, העלויות הנלוות ויכולת ההחזר של משק הבית, בליווי יועץ משכנתאות מנוסה ומקצועי הבוחן גם את הסיבה לכך שההחזר החודשי הפך לבעייתי, לדוגמא: האם ההכנסות ירדו? ההוצאות עלו? האם נוצרות הלוואות חדשות מידי תקופה בגלל גירעון - לבחינת כדאיות והתאמה של התהליך המתאים..
בין המצבים בהם מומלץ לבחון איחוד הלוואות:
ריבוי הלוואות - כאשר קיימות מספר הלוואות והתחייבויות במקביל, ביניהן: הלוואות בנקאיות, הלוואות מחברות אשראי, דחיית חיובים מצטברת וקבועה בכרטיסי האשראי, הלוואה חוץ בנקאית למימון לרכב, יתרת חובה בחשבון או מימון לרכב.. ריבוי ההתחייבויות אינו בהכרח בעיה פני עצמה, אך הוא עלול להקשות על ניהול התזרים ועל מעקב אחר העלות של כל הלוואה.
החזר חודשי גבוה - כאשר סך ההחזרים החודשיים מכביד על ההתנהלות השוטפת, במצב כזה השאלה החשובה היא מה באמת נשאר למשפחה בסוף החודש, לאחר תשלום המשכנתא, ההלוואות ושאר ההוצאות הקבועות. עליית ריבית, ירידה בהכנסות או גידול בהוצאות המשפחה יכולים להפוך החזר שהיה סביר בעבר למכביד מאוד. עדיף לבחון את האפשרויות העומדות בפני המשפחה לפני שהקושי מוביל לפיגורים בתשלומים. קושי תזרימי אינו בהכרח ערובה לכך שהלוואה חדשה תאושר ולכן חשוב לבחון ולטפל במצב מוקדם ככל האפשר.
הלוואות בריבית גבוהה- כאשר חלק מההתחייבויות נושאות ריבית גבוהה יחסית לחלופות המימון הזמינות ללווה. במקרה כזה ניתן לבחון האם החלפת ההלוואות באשראי חדש אכן מפחיתה את עלות המימון, לאחר שמביאים בחשבון גם עמלות ועלויות נוספות.
דירוג אשראי תקין- כל הלוואה או אשראי חדש מותנית במידה רבה בדירוג אשראי תקין. דירוג אשראי תקין יקל על קבלת האשראי והריביות בהתאם. במקרים שבהם מתחיל קושי בהחזר, כדאי לבחון ולטפל במצב הפיננסי לפני התחלת החזרים ופיגורים של הוראות קבע, צ'קים, החזרי משכנתא או ניצול יתר של מסגרת עו"ש שפוגעים בגובה דירוג האשראי ויקשו על קבלת המימון, ולבחון את האפשרות לאיחוד הלוואות כבר כאשר ניכר קושי תזרימי. אין לראות באיחוד הלוואת פתרון מובטח למי שכבר מתקשה לעמוד בהתחייבויות ואין לראות בו פתרון קסם לתזרים, ללא שינוי משמעותי של ההתנהלות הכלכלית של התא המשפחתי איחוד ההלוואות לא יסייע למשפחה לטווח ארוך.
איחוד הלוואות יתרונות
- שליטה פיננסית- החזר חודשי אחד המחליף מספר הורדות והחזרים ומייצר סדר ושליטה בחשבון.
- חיסכון כלכלי- הלוואה במישכון נכס לרוב ניתנת בריבית הנמוכה ביחס להלוואות ומוצרי אשראי אחרים. חיסכון כלכלי מושג כשמורידים את גובה הריבית על פני אותה תקופת החזר.
- הפחתה ניכרת בגובה ההחזר החודשי הקלה תזרימית.
הלוואה אחת בריבית נמוכה יותר תוך כדי פריסה לתקופה ארוכה יותר = החזר חודשי מותאם להכנסות ולתקציב המשפחתי.
איחוד הלוואות חסרונות
לצד היתרונות, חשוב לזכור שלא כל ירידה בהחזר החודשי היא בהכרח חיסכון. פריסה של ההלוואה לתקופה ארוכה יותר יכולה להקטין משמעותית את התשלום החודשי, אך במקביל להגדיל את סך הריבית שתשולם לאורך השנים, את הקרן המוחזרת במידה וההלוואה נלקחה במסלול צמוד לאינפלציה ואת העלות הכוללת של ההלוואה.
בין המקרים בהם איחוד הלוואות עשוי פחות להתאים:
- הלוואות קיימות בריבית נמוכה - כאשר ההלוואות הקיימות נושאות ריבית נמוכה במיוחד ו/או נלקחו בתנאים מועדפים, מחזור ההלוואות הללו עשוי דווקא לייקר את עלות ההלוואה.
- תקופת החזר קצרה - איחוד ופריסה מחדש של הלוואות הצפויות להסתיים בתוך זמן קצר יגדיל את סך הריבית וימתח את תקופת ההתחייבות.
- עמלות פירעון - מחזור הלוואות הכרוכות בעמלות וקנסות יקרים בגין פירעון מוקדם ועשויות להפחית את הכדאיות הכלכלית של האיחוד.
- התנהלות כלכלית שגויה - כאשר מקור הקושי הוא ירידה בהכנסות, הוצאות שגדלו, משפחה שחיה באופן קבוע מעבר להכנסותיה , איחוד הלוואות עשוי לספק הקלה זמנית בלבד. במקרה כזה חשוב לשאול לא רק כמה יקטן ההחזר החודשי עכשיו, אלא גם האם בעוד מספר חודשים או שנים הלווה עלול למצוא את עצמו שוב עם הלוואות חדשות. ללא שינוי בהתנהלות הכלכלית, קיים סיכון שהחובות יתחילו להצטבר מחדש.
אפשרויות לאיחוד הלוואות
בין אפשרויות המימון לצורך איחוד הלוואות ניתן למצוא מספר פתרונות מרכזיים:
הלוואה אחת גדולה לאיחוד הלוואות
הלוואה מרכזית אחת גדולה או הלוואת סולו לאיחוד הלוואות נועדה לרכז מספר הלוואות והתחייבויות קיימות תחת הלוואה אחת, עם החזר חודשי מרוכז ותנאים חדשים. המטרה היא בדרך כלל להקטין את ההחזר החודשי, לשפר ריביות, להקל על ניהול ההתחייבויות ולעיתים גם להתאים מחדש את תקופת ההחזר ליכולת הכלכלית של הלווה.
את ההלוואה ניתן לבחון לאשר דרך הבנק, חברות המנהלות קופות גמל, קרנות השתלמות ופנסיה או באמצעות גופי מימון חוץ בנקאיים, בהתאם לדירוג האשראי הצרכני, גובה ההכנסות, היקף ההתחייבויות והבטוחות הקיימות. לפני ביצוע המהלך חשוב להשוות בין הריבית, תקופת ההחזר והעלות הכוללת של ההלוואה, כולל עלויות שינוי בעתיד של תנאי ההלוואה כדי לוודא שהאיחוד אכן משפר את המצב הפיננסי ולא רק מפחית את ההחזר החודשי באמצעות פריסה ארוכה יותר.
משכנתא לכל מטרה לצורך איחוד הלוואות
ככלל, ההלוואה בפריסה הארוכה ביותר לצורך איחוד הלוואות תהיה במרבית המקרים באמצעות משכנתא לכל מטרה, מסלול איחוד הלוואות במשכון נכס העומד כבטוחה להחזר ההלוואה אשר מקטין את הסיכון של הבנק. משכנתא לכל מטרה היא הלוואת משכנתא הניתנת על ידי הבנק כנגד משכון נכס הנדל"ן המשמש כבטוחה, כאשר לפי נהלי בנק ישראל העדכניים ההלוואה אינה יכולה להיות מיועדת למימון רכישת הנכס. ניתן לקחת משכנתא לכל מטרה כל עוד לא עוברים 50% מימון משווי הנכס.
ניתן לקבל משכנתא לכל מטרה למימון מגוון דברים חוקיים: לדוגמא: לצורך ריהוט הבית, רכישת רכב, סיוע לילדים: מימון לימודים, חתונה, רכישת דירה. מימון טיפולים רפואיים או אירועים בלתי צפויים, הקמת עסק חדש או השקעה בעסק קיים, רכישת נכס בחו"ל וכו'.
כאשר מטרת ההלוואה הנה לצורך שיפוץ, הרחבה ושדרוג של הבית - שווה לבחון לקיחת משכנתא לבניה או לשיפוץ מהבנק ולא משכנתא לכל מטרה.
משכנתא לכל מטרה ניתנת כנגד שעבוד של הנכס, במידה וקיימת משכנתא כבר על הנכס, בתנאים מסוימים ניתן להוסיף אותה על גבי המשכנתא הקיימת.
על פי הוראות בנק ישראל, ניתן לנסות לאשר משכנתא לכל מטרה במימון מקסימלי של עד 50% משווי הנכס, בהתאם לקביעת השווי של שמאי מוסמך - נתון המשפיע על כמה משכנתא אפשר לקחת במסגרת זו. כאשר כבר קיימת משכנתא על הנכס, מגבלה זו מתייחסת לסך כל ההתחייבויות המובטחות בנכס.
כלומר: יתרת המשכנתא הקיימת יחד עם המשכנתא החדשה לכל מטרה אינן יכולות לעלות על 50% משווי הנכס המעודכן על פי שמאות מקרקעין עדכנית.
דוגמא: שווי הדירה: 2,000,000 ₪.
מימון מקסימלי במשכנתא לכל מטרה: 1,000,000 ₪.
יתרת משכנתא קיימת: 600,000 ₪.
משכנתא לכל מטרה לצורך איחוד הלוואות: עד 400,000 ₪.
חשוב לציין: שיעור המימון המרבי הוא רק אחד התנאים לקבלת ההלוואה, ולצדו ייבחנו עוד מספר משתנים מצטברים: יכולת ההחזר של הלווה, הכנסותיו, דירוג האשראי, היקף ההתחייבויות הקיימות, גיל הלווים, יכולת לספק ביטוח חיים.
איחוד הלוואות ומשכנתא
במקרים בהם איחוד ההלוואות נדרש למשכנתא לכל מטרה אשר נוספת על המשכנתא הקיימת, מומלץ לבחון במקביל לאיחוד ההלוואות האם ניתן לשפר ולהתאים את המשכנתא הקיימת לצרכים וליכולות של המשפחה גם באמצעות מחזור המשכנתא הקיימת. מסלול איחוד הלוואות במסגרת כל מטרה ומחזור משכנתא הנו מצב הכולל שתי משכנתאות, המתוכננות ומטופלות זו על גבי זו. הראשונה למיחזור המשכנתא הראשונית הרשומה כבר עם שיעבוד על הנכס - היא משכנתא בהתאם להגדרות שלשמה נלקחה ומטרתה רשומה על גבי מסמכי הבנק - דיור, שיפוצים או לטובת סיבה אחרת והשנייה המתווספת לכיסוי ההלוואות וההתחייבויות האחרות של הלקוח, באמצעות משכנתא לכל מטרה.
ניתן לבחון איחוד ההלוואות כמשכנתא נוספת בשיעבוד על הנכס באמצעות בנק אחר או גוף אשראי חיצוני אחר, איחוד ההלוואות יכול להתבצע בדרגה שניה בכל בנק או גוף אשראי המסכים לכך ולא בהכרח רק עם הבנק שממנו נלקחה המשכנתא המקורית. ברישום משכון בדרגה שניה על הנכס יש צורך לקבל את ההסכמה לתהליך מהבנק המקורי.
כדי שמהלך כזה יוכל לעבוד הבנק הראשון שממנו נלקחה המשכנתא הראשונה צריך להסכים לשיעבוד הנוסף והבנק או גוף האשראי שממנו רוצים לקחת את ההלוואה הנוספת במשכון בדרגה שניה של הנכס צריך להסכים לתנאי העסקה.
בעת תכנון מחזור המשכנתא יש מספר אפשרויות מרכזיות לבחינה בהתאם לנתוני הלקוח, לצרכיו וליכולותיו ובהתאם לנכס המשועבד:
ביצוע מחזור פנימי באותו הבנק של כל המשכנתא או חלקים ממנה.
ביצוע מחזור חיצוני מלא - מחזור כולל של כל המשכנתא לבנק אחר או לגוף מלווה אשראי אחר.
ביצוע מחזור חיצוני חלקי - השארת מספר מסלולים שלא כדאי לשנות אותם בבנק המקורי ולמחזר את מסלולי הריבית שכדאי לשנות במחזור חיצוני לבנק חלופי.
איחוד הלוואות בבנק
כאשר סך ההלוואות אינו גבוה (לרוב עד 200,000 ₪) ניתן לשקול איחוד הלוואות במסגרת לקיחת הלוואה מהבנק - ללא שיעבוד נכס, באמצעות נטילת הלוואה בנקאית בתנאים טובים ביחס להלוואות הקיימות. תהליך הקמת ההלוואה וסילוק ההלוואות הקיימות צפוי להיות מהיר יותר, עלויות ההקמה עשויות להיות נמוכות יותר בחישוב של אחוז מסוים מגובה ההלוואה אולם ללא צורך בעלות של ביצוע שמאות. פריסת ההלוואה של איחוד החובות תתבצע על פני תקופה קצרה יותר בלקיחת האשראי מהבנק אשר בהתאם לנהלי הבנק מוצע לפריסה לרוב למשך 3-10 שנים ולעיתים ניתן לפריסה גם לתקופה ארוכה יותר. כאשר במצב של תוספת משכנתא על נכס קיים באמצעות בנקים התקופה המקסימלית תהיה על פני 30 שנה בתלות בגיל הלווה ובתנאי החיתום של מתן האשראי או גוף פיננסי חוץ בנקאי - הפריסה המקסימלית נכון לאפשרויות הקיימות כיום תנוע בין 30 עד 40 שנה תלוי בגיל הלווה ובתנאים של כל חברה וחברה, לקיחת הלוואה בבנק ללא שיעבוד נכס לא תמיד מספק מענה לצורך בהקטנת ההחזרים החודשיים עקב מגבלת תקופת הפריסה של ההלוואה.
איחוד הלוואות בבנקים השונים
האפשרויות לאיחוד ההלוואות והתנאים לקבלת המימון משתנים בין הבנקים - בהתאם לתנאי ההלוואות המוצעות על ידי כל בנק וההתייחסות שלהם למאפיינים הפיננסיים של כל לקוח. לכן, מי שבוחן איחוד הלוואות ומשווה בין האפשרויות בבנקים השונים, כדאי שיבדוק בין היתר את הריבית המוצעת, תקופת ההחזר, גובה ההחזר החודשי, עמלות פתיחת תיק, עלויות פירעון מוקדם והאפשרות לקבל מימון בצורה עצמאי, עם ערב או במשכון נכס, ככל שקיים.
במקביל, בחיפוש אחר מידע בנושא איחוד הלוואות בנק ישראל ניתן למצוא מידע והנחיות הנוגעים למערכת הבנקאית, אשראי צרכני ומשכנתאות. בנק ישראל עצמו אינו מעניק הלוואות לציבור לצורך איחוד התחייבויות, אך המידע שהוא מפרסם באתר בין היתר תחת קו המשווה של בנק ישראל יכול לסייע בהבנת סביבת הריבית, הוראות הפיקוח והכללים החלים על הבנקים.
חשוב לזכור שאין בהכרח בנק אחד שמתאים לכל לווה. הצעה שניתנת בבנק שבו מתנהל החשבון אינה תמיד ההצעה המשתלמת ביותר, ולכן מומלץ להשוות בין מספר חלופות ולבחון את העלות הכוללת של המימון ולא רק את גובה ההחזר החודשי.
איחוד הלוואות ללא נכס
במקרים בהם אין ברשות הלווה נכס נדלני אשר ניתן לשעבוד, כאשר שיעור המימון המרבי כבר נוצל, וכאשר נדרשת הלוואה מיידית, צורך לאשר הלוואה למי שקיבל סירוב קבלת אשראי מהבנק או כאשר קיים צורך בפתרון מהיר ללא שינוי המשכנתא הקיימת, ניתן לבחון איחוד הלוואות. הלוואות לטובת איחוד הלוואות ללא נכס למשכון ניתנות על ידי חברות אשראי, גופים מוסדיים וגופים פיננסיים מורשים כולל קרנות חברתיות וגופים ללא כוונת רווח כגון עוגן, ומטרתן לרכז מספר הלוואות להלוואה אחת, בהחזר חודשי קבוע. גורמים אלו לרוב מגלים גמישות רבה יותר ומהווים פתרון גם עבור איחוד הלוואות למסורבים אשר נדחו על ידי הבנקים. בכל מצב של פניה לאיחוד הלוואות מומלץ לבחון איזו הלוואה מתאימה ביותר ללווה כיום וכיצד מתכננים ופועלים לחזרה להתנהלות תקינה ללא הלוואות ומחזור עתידי לשיפור ריביות.
הלוואה חוץ בנקאית לאיחוד הלוואות במקרים מסוימים אינה מחייבת שעבוד של נכס, בעיקר כאשר מדובר בסכומים נמוכים יחסית והלווה עומד בתנאי החיתום של הגוף המממן. יחד עם זאת, בשל היעדר בטוחה, הריבית עשויה להיות גבוהה יותר מזו שניתן לקבל במסגרת משכנתא לכל מטרה ובחלק מהמקרים ידרשו ערבים להלוואה.
בחירת מסלול המימון המתאים, בחינת הכדאיות הכלכלית, השוואת התנאים בין הגופים הפיננסיים ובניית תמהיל נכון דורשות ידע מקצועי והיכרות מעמיקה עם שוק המשכנתאות והרגולציה. ליווי של יועץ משכנתאות מנוסה מאפשר לבחון את כלל החלופות הקיימות, לזהות סיכונים והזדמנויות, לנהל משא ומתן מול הגופים המממנים ולהתאים את פתרון המימון לצרכים האישיים של הלווה.
איחוד הלוואות ללא נכס וללא ערבים
איחוד הלוואות ללא נכס וללא ערבים יכול להתאים ללווים שאין ברשותם נכס שניתן לשעבד ואינם מעוניינים או יכולים להעמיד ערב להלוואה. במקרים אלו, הגוף המממן בוחן את הבקשה בעיקר על בסיס גובה והיציבות של ההכנסות, נתוני האשראי, ההתחייבויות הקיימות ויכולת ההחזר של הלווה.
מאחר שההלוואה ניתנת ללא בטוחה בדמות נכס וללא ערבים, סכום המימון ותנאי ההלוואה עשויים להיות מוגבלים יותר והריבית עשויה להיות גבוהה בהשוואה להלוואה המגובה בבטוחה. לכן, לפני ביצוע איחוד הלוואות ללא נכס וללא ערבים, חשוב לבדוק האם ההלוואה החדשה אכן מפחיתה את ההחזר החודשי ומשפרת את ההתנהלות הכלכלית, ולא רק מאריכה את תקופת ההחזר ומגדילה את העלות הכוללת של המימון.
איחוד הלוואות למסורבים
איחוד הלוואות למסורבים יכול להיות רלוונטי במקרים שבהם הבנק סירב לבקשת משכנתא בשל ריבוי התחייבויות, החזרים חודשיים גבוהים, יחס החזר שאינו עומד בדרישות הבנק או התנהלות אשראי בעייתית לאורך מספר שנים האחרונות. במצב כזה, איחוד מספר הלוואות והתחייבויות להלוואה אחת בשילוב עם תוכנית להבראה כלכלית ותכנון איך מייצבים את המצב הפיננסי של הלקוחות במשך השנים הבאות, עשוי להפחית את סך ההחזרים החודשיים, לשפר את התזרים ולהציג תמונה פיננסית מאוזנת יותר.
לאחר ביצוע האיחוד ובהתאם לנתוני הלווה ולסיבת הסירוב המקורית, ניתן לעיתים לבחון מחדש את האפשרות לקבלת משכנתא לכל מטרה או לדיור במידה ורוכשים נכס. עם זאת, חשוב לבדוק מראש האם איחוד ההלוואות אכן משפר את יחס ההחזר ואת סיכויי האישור, שכן הארכת תקופת ההלוואה עלולה להגדיל את עלות המימון הכוללת. במקרים של מסורבי משכנתא מומלץ לבחון את המהלך כחלק מתכנון פיננסי כולל ולא כפתרון נקודתי בלבד.
איחוד הלוואות לעסקים
איחוד הלוואות לעסקים מאפשר לרכז מספר התחייבויות פיננסיות, ביניהן הלוואות עסקיות, מסגרות אשראי או מימון ספקים, להלוואה אחת בעלת החזר חודשי קבוע. המהלך עשוי לסייע בשיפור תזרים המזומנים, להפחית את העומס הניהולי הכרוך בהתנהלות מול מספר גורמים מממנים, ובמקרים מסוימים גם לשפר את תנאי המימון. עבור עסקים המתמודדים עם עונתיות, פערי אשראי מול לקוחות או ריבוי הלוואות שנלקחו בתקופות שונות, איחוד הלוואות עשוי להקל על ניהול הפעילות השוטפת ולאפשר תכנון פיננסי מסודר יותר, בכפוף לתנאי ההלוואה החדשה ולעלותה הכוללת.
בין מסלולי איחוד הלוואות לעסקים ניתן למצוא איחוד הלוואות ללא ערבים כנגד העמדת בטוחות להלוואה בניהן: נדל"ן עסקי ומסחרי, שעבוד של ציוד, מכונות וכלי רכב או ערבות אישית להלוואה של בעל העסק.
כמה לוקחים על איחוד הלוואות
העלות של איחוד הלוואות אינה קבועה והיא משתנה בהתאם למסלול המימון, נתוני הלווה וההתנהלות האשראית שלו בעבר והיקף ההתחייבויות שאותן מבקשים לאחד. המרכיב המרכזי בעלות הוא הריבית על ההלוואה החדשה, אך יש להביא בחשבון גם את תקופת ההחזר, עמלות פירעון מוקדם על הלוואות קיימות ועלויות נלוות כגון עמלות הקמה ועלויות סילוק בעתיד בין היתר שעשויות להתווסף לתהליך.
בין הפרמטרים המרכזיים המשפיעים על העלות ניתן למנות את דירוג ונתוני האשראי של הלווה, גובה ויציבות ההכנסות, גיל הלווה, יחס ההחזר, סכום ההלוואה, תקופת הפריסה, אפשרות לצירוף ערב והאם קיימת בטוחה כגון נכס. כאשר האיחוד מתבצע באמצעות משכנתא כנגד נכס, עשויות להתווסף גם עלויות כגון שמאות, פתיחת תיק, ביטוח חיים וביטוח נכס ורישום בטוחות וכו'. מומלץ לבחון את העלות הכוללת של האיחוד לאורך כל תקופת ההלוואה ולא להסתפק רק בהשוואת גובה ההחזר החודשי.
כמה ריבית על הלוואה?
גם גובה הריבית אינו אחיד, והוא נקבע באופן פרטני בהתאם לנתוני הלווה ולמאפייני ההלוואה. ככל שהבנק או הגוף המממן מעריכים כי הסיכון בהלוואה גבוה יותר, כך הריבית המוצע עשויה להיות גבוהה יותר.
בין הגורמים המשפיעים על גובה הריבית: דירוג האשראי של הלווים, יציבות הפיננסית של הלווים, אחוז המימון ביחס לשווי הנכס, תקופת ההחזר, מסלולי המשכנתא וסביבת הריבית במשק.
מחשבון איחוד הלוואות
על מנת להעריך את אפשרויות המימון, להבין את עלויות ההלוואה ולבחון את גובה ההחזר החודשי הצפוי, ניתן לקבל הערכה ראשונית במחשבוני משכנתא ואשראי הזמינים ברשת. מומלץ גם לאסוף מידע באתר בנק ישראל, וכן במחשבונים ובמידע שמפרסמים הבנקים וחברות האשראי או לחילופין לבחון את האפשרויות עם יועץ משכנתאות מומחה בתחום מוקדם ככל האפשר.
תהליך איחוד הלוואות ותפקידו של יועץ המשכנתאות לאורך התהליך
ריבוי ההלוואות והצורך באיחוד יוצר מורכבות אשראית פיננסית. במקרים רבים, הבנקים אינם ממהרים לאשר הלוואה למי שכבר צבר חובות או נקלע לקשיים כלכליים. במקרים אחרים, ההלוואה עשויה להיות מאושרת, אך בשל רמת הסיכון שהבנק מייחס ללווה, היא תוצע בריבית גבוהה יותר. על מנת להבטיח את סיכויי קבלת ההלוואה בתנאים הטובים ביותר ולא לקבל סירוב מגורם פיננסי חשוב להסתייע בגורם מקצועי ולפנות ליועץ משכנתאות בטרם ביצוע פנייה לבנקים עצמם.
בין הפעולות עליהן אחראי יועץ משכנתאות בהליך איחוד ההלוואות:
- מיפוי מלא של ההתחייבויות - איסוף נתונים על כלל ההלוואות הקיימות, יתרות החוב, הריביות, תקופות ההחזר, העמלות וההחזרים החודשיים.
- בחינת יכולת החזר - בחינת ההכנסות, ההוצאות השוטפות, התחייבויות קבועות שאינן הלוואות ומוצרי אשראי והחלטה על טווח החזר רצוי.
- בחינת הכדאיות הכלכלית - ניתוח הנתונים והבנה האם איחוד הלוואות אכן צפוי להיטיב עם הלווה, תוך בחינת החיסכון האפשרי בהחזר החודשי ובעלות הכוללת של האשראי לאורך כל תקופת ההלוואה.
- התאמת מסלול המימון - בחינת האפשרויות הקיימות: מחזור משכנתא, משכנתא לכל מטרה או הלוואה אחרת, בהתאם למאפייני הלווה, שווי הנכס והרגולציה של הבנקים.
- בניית תמהיל הלוואה - התאמת מסלולי הריבית, תקופת ההחזר והרכב הלוואה לצרכים וליכולת ההחזר של הלווה, תוך איזון בין גובה ההחזר החודשי לבין העלות הכוללת.
- ניהול משא ומתן מול גורמים פיננסיים - פנייה לבנקים ולגופים פיננסיים בהתאם לנתוני הלקוח לצורך קבלת הצעות, השוואת תנאים וחתירה לריביות ותנאי מימון טובים ככל הניתן.
- בדיקת עלויות נלוות - עלויות פתיחת תיק, שמאות, ביטוחי חיים, רישומים, בחינת עמלות פירעון מוקדם והוצאות נוספות אם יש וכלילתם בתחשיב הכדאיות.
- ליווי עד להשלמת התהליך - קבלת החלטה על גורם המימון ומסלול ההלוואה, סיוע בהכנת המסמכים, התנהלות מול הבנק והגופים השונים, פיקוח על השלמת מסמכי בטחונות - מסמכים משפטיים שנדרשים במקרים מסוימים ועד לקבלת כספי ההלוואה בפועל. האחריות לארגון מסמכי הביטחונות וסילוק ההלוואות וההתחייבויות הקודמות מוטלת על הלווה.
חשוב להדגיש כי תפקידו של יועץ המשכנתאות אינו מסתכם בהשגת ריבית נמוכה יותר.
יועץ מקצועי בוחן את התמונה הפיננסית המלאה, בונה תוכנית מותאמת בהתאם לצרכים האישיים וליכולת ההחזר של הלווה ולאפשרויות המימון בשוק וחותר לפתרון שיאפשר ללווה לנהל את החוב בצורה יציבה ונכונה גם בטווח הארוך.
שאלות נפוצות על איחוד הלוואות
אילו מסמכים צריך להכין לצורך איחוד הלוואות?
המסמכים הנדרשים משתנים בהתאם לגוף המממן ולמסלול ההלוואה, אך בדרך כלל יידרשו מסמכים המעידים על הכנסות - תלושים כולל הוכחת הפקדת משכורת בעו"ש, טופס 106 לשכירים, אישור רוח ושומות לעצמאיים, אישורים על הכנסות נוספות , דפי חשבון בנק, לוח סילוקין לפירוט ההלוואות וההתחייבויות הקיימות ונתונים על יתרות לסילוק והתנהלות משכנתא בשנתיים האחרונות. כאשר איחוד ההלוואות מתבצע כנגד נכס, עשויים להידרש גם מסמכים שונים הנוגעים לנכס, למשכנתא הקיימת ולשווי הנכס.
כמה זמן לוקח תהליך איחוד הלוואות?
משך התהליך תלוי בסוג המימון ובמורכבות התיק. איחוד ללא משכון נכס עשוי להיות מהיר יחסית, בעוד שאיחוד הלוואות באמצעות משכנתא כנגד נכס כולל בדרך כלל שלבים נוספים, כגון בחינת הבקשה, אישור עקרוני, שמאות, הצגת מסמכים ותהליך רישום בטוחות. הכנת המסמכים מראש והתנהלות מסודרת מול הגוף המממן עשויות לסייע בקידום התהליך.
האם אפשר לבצע איחוד רק לחלק מההלוואות?
כן. איחוד הלוואות אינו מחייב בהכרח לסלק את כל ההתחייבויות הקיימות. לעיתים נכון יותר לאחד רק הלוואות בריבית גבוהה, הלוואות בעלות החזר חודשי מכביד או התחייבויות שנותרה להן תקופת החזר ארוכה, ולהשאיר הלוואות אחרות בתנאים הקיימים. ההחלטה צריכה להתבסס על בחינת העלות והתנאים של כל הלוואה בנפרד.
האם איחוד הלוואות משפיע על דירוג האשראי?
עצם ביצוע איחוד ההלוואות אינו מבטיח שיפור בדירוג האשראי. עם זאת, אם האיחוד מאפשר לעמוד בהחזרים באופן סדיר, לצמצם חריגות ופיגורים ולנהל את ההתחייבויות בצורה יציבה יותר לאורך זמן, הוא עשוי לתרום להתנהלות אשראי טובה יותר. מנגד, נטילת התחייבויות נוספות או אי עמידה בתשלומים עלולות להשפיע לרעה על נתוני האשראי.
האם ניתן לאחד הלוואות שנלקחו מבנקים וגופים שונים?
כן. אחת המטרות המרכזיות של איחוד הלוואות היא לרכז התחייבויות שנלקחו ממספר מקורות, למשל בנקים שונים, חברות כרטיסי אשראי וגופים חוץ בנקאיים, תחת הלוואה אחת. במסגרת התהליך בוחנים את יתרות החוב והתנאים של כל אחת מההלוואות וקובעים אילו מהן כדאי לסלק.
המאמר נכתב על ידי טליה מנהיים, יועצת משכנתאות וליווי לצמיחה פיננסית
מקורות:
בנק ישראל. (2026, 18 במרץ). תיבה מתוך דו"ח בנק ישראל לשנת 2025: מחזורים באשראי לדיור - סיבות, מגמות ומאפייני הלווים [הודעה לעיתונות]. אוחזר מתוך אתר בנק ישראל: [https://www.boi.org.il/publications/pressreleases/18-3-26/\]
המידע במאמר נועד למטרות כלליות והעשרה בלבד ואינו מהווה ייעוץ פיננסי, ייעוץ משכנתאות או המלצה לבצע איחוד הלוואות, מחזור משכנתא או נטילת אשראי. המידע נכון למועד פרסום המאמר, ואינו מתיימר להחליף בדיקה של ההוראות, התנאים והנתונים העדכניים במועד ביצוע העסקה. תנאי האשראי, שיעורי הריבית, מגבלות המימון ומדיניות הבנקים והגופים המממנים עשויים להשתנות מעת לעת. אפשרות קבלת המימון ותנאיו נקבעים באופן פרטני בהתאם לנתוני הלווה, לנכס, ליכולת ההחזר, לנתוני האשראי ולמדיניות הגוף המממן. לפני קבלת החלטה מומלץ לקבל ייעוץ פרטני מיועץ משכנתאות מומחה ולבחון את כדאיות העסקה, עלותה הכוללת והשלכותיה בהתאם לנסיבות האישיות. אין באמור במאמר כדי להבטיח אישור אשראי, תנאי מימון מסוימים או חיסכון בעלויות.
מאמרים בתחום משכנתא לכל מטרה

כמה הון עצמי צריך למשכנתא
כמה הון עצמי צריך למשכנתא לדירה ראשונה, למשפרי דיור או לדירה להשקעה? מדריך מקיף עם אחוזי המימון, דוגמאות לחישוב והוצאות שחשוב לקחת בחשבון.
יוני לאונוב - המסלול הנכון למשכנתאות

משכנתא חוץ בנקאית
משכנתא חוץ בנקאית יכולה להתאים גם למסורבי בנקים ולמי שזקוק למימון גמיש. הכירו את הריביות, התנאים, היתרונות, החסרונות והגופים המממנים
אורה מסקליק

החזר משכנתא 1.5 מיליון
בדקו כמה משלמים בחודש, איזו הכנסה נדרשת ומה משפיע על החזר משכנתא 1.5 מיליון, לפי ריבית, שנים, תמהיל ועלויות נלוות
עו"ד גיתי בוטבול - ייעוץ משכנתאות

משכנתא לכל מטרה
משכנתא לכל מטרה כנגד שעבוד דירה: למי היא מתאימה, מהם תנאי האישור, איך נקבעת הריבית וכמה מימון אפשר לקבל? כל מה שחשוב לבדוק לפני לקיחת ההלוואה.
תומר נאור

משכנתא למסורבים
קיבלתם סירוב למשכנתא? הכירו את הסיבות הנפוצות, מה ניתן לעשות כדי לשפר את סיכויי האישור, אילו פתרונות מימון קיימים ומתי כדאי לפנות לבנק אחר.
מיכאל קדוש - דרך ייעוץ משכנתאות ונדל"ן

ריבית משכנתא
מהי ריבית משכנתא, כיצד היא נקבעת ומה ההבדל בין פריים, ריבית קבועה ומשתנה? מדריך להשוואת ריביות משכנתא, חישוב ההחזר החודשי ובחירת מסלול מתאים.
גליה גל פתרונות מימון וליווי במשכנתאות
פנייה לבית העסק
תיעוד ומידע רגיש יש למסור לעסק בלבד.
BizReviews אודות
BizReviews היא פלטפורמת חוות הדעת העסקית המתקדמת והאמינה בישראל, המרכזת מידע וביקורות מאומתות על עסקים מכל הענפים והתחומים. המערכת, המהווה חלק מקבוצת אתרי חוות הדעת המובילה בישראל, מחברת בין צרכנים המחפשים שירותים ומוצרים איכותיים לבין עסקים מומלצים ומוכחים. אנו עושים זאת באמצעות טכנולוגיית אימות קפדנית ("חכמת ההמונים") ומנגנוני סינון מתקדמים – המבטיחים שקיפות מלאה בעולם העסקי ומאפשרים לכל צרכן לקבל החלטה מושכלת.
ניווט
יצירת קשראודותנומדיניות פרטיותתנאי שימושהצהרת נגישותמאמריםגלריית תמונותיצירת פרופיל עסקיכניסה לאזור אישיתחומי עיסוק פופולריים
ייעוץ משכנתאותסוכן נסיעותמשרד תיווךוטרינרקוסמטיקאיתרואה חשבוןסוכן ביטוחיועץ מסאדריכלייעוץ עסקימאלף כלביםעיצוב פניםמדיניות ותנאי שימוש
המידע והתוכן המוצגים באתר זה מיועדים לספק מידע אינפורמטיבי בלבד ומהווה הבעת דעה סובייקטיבית מטעם צדדים שלישיים שאינם קשורים למפעילי האתר. המוצג אינו מהווה תחליף לייעוץ מקצועי, ואין להסתמך עליו כייעוץ כאמור, אין להעביר תיעוד ומידע רגיש באמצעות האתר. כל שימוש במידע באתר טעון בדיקה ואימות עם הגורמים הרלוונטיים. השימוש באתר ובתכניו הינה באחריותו הבלעדית והמלאה של המשתמש.
חיפושים פופולריים
הזמנת טיסותחופשות בחו"להזמנת בתי מלוןמשכנתא לרכישת דירה יד שניהמשכנתא במחיר למשתכןמחזור משכנתאתיווך עסקאות מכרייעוץ ברכישת נכסהנהלת חשבונותבדיקת תיק ביטוח