
משכנתא לכל מטרה
ייעוץ משכנתאות|28 באוקטובר 2026

תומר נאור
יועץ משכנתאות ונדל"ן, מומחה בפתרונות פיננסיים
5.0
משכנתא לכל מטרה היא הלוואה המיועדת לבעלי נכס נדל"ן קיים, הניתנת על ידי בנק או גוף מימון חוץ-בנקאי כנגד שעבוד הנכס. היא מאפשרת לקבל מימון לצרכים אישיים, משפחתיים או עסקיים, כגון שיפוץ הבית, איחוד הלוואות או הוצאות גדולות אחרות, בפריסת תשלומים ארוכה ולעיתים בריבית נמוכה יותר מהלוואה רגילה שאינה מגובה בנכס.
במאמר זה נלמד מהי משכנתא לכל מטרה, למי היא יכולה להתאים ולאילו צרכים ניתן להשתמש בה. נבחן את תנאי הזכאות, הריביות, אחוזי המימון והעלויות הנלוות, ונבין את ההבדלים בינה לבין משכנתא לרכישת דירה. המטרה היא לספק לכם את המידע הדרוש כדי להשוות בין אפשרויות המימון, להבין את הסיכונים והמשמעויות הכלכליות ולבחור את הפתרון המתאים ביותר לצרכים וליכולת ההחזר שלכם.
תוכן עניינים:
- מהי משכנתא לכל מטרה?
- משכנתא לכל מטרה תנאים
- משכנתא לכל מטרה ריבית
- היכן ניתן לקחת משכנתא לכל מטרה?
- הלוואת משכנתא לכל מטרה לעומת משכנתא לרכישת דירה
- שאלות ותשובות על משכנתא לכל מטרה
מהי משכנתא לכל מטרה?
משכנתא לכל מטרה היא הלוואה שניתנת כנגד נכס שברשותכם, המאפשרת לכם לעשות שימוש בכסף לכל צורך שאושר על ידי הבנק, החל משיפוץ הבית, ועד לכיסוי חובות, מימון לימודים או רכישת רכב. לכן, כאשר מחפשים משכנתא לכל מטרה ללא נכס, חשוב להבין שלרוב לא מדובר במשכנתא במובן הרגיל, אלא בהלוואה אחרת שאינה נשענת על שיעבוד דירה. הלוואה לכל מטרה כנגד שיעבוד דירה
הלוואה לכל מטרה כנגד שיעבוד דירה
חשוב להבין שלא מדובר בהלוואה צרכנית רגילה, אלא בהתחייבות שנרשמת על הדירה שיכולה להשפיע על החלטות עתידיות, כמו מכירת הדירה, מיחזור משכנתא או קבלת הלוואות בהמשך. לכן, לפני שלוקחים הלוואת משכנתא לכל מטרה או הלוואה לכל מטרה, כמו שרבים נוהגים לכנות אותה, חשוב לבדוק את גובה הסכום שאפשר לקבל ואת היכולת לעמוד בהחזר החודשי לאורך זמן, כך שלא תגיעו למצב שהבנק יפעל למימוש הבטוחה בשל אי-עמידה בהחזרים.
למי מתאימה משכנתא לכל מטרה?
משכנתא לכל מטרה יכולה להתאים לבעלי דירה, שזקוקים לסכום כסף משמעותי לצורך אישי, משפחתי או עסקי. בין הצרכים השכיחים ניתן למצוא שיפוץ הבית או הרחבתו, איחוד הלוואות קיימות, עזרה לילדים ברכישת דירה, סיוע במימון חתונה, מימון לימודים, טיפולים רפואיים שמצריכים הוצאה גדולה, רכישת רכב, השקעה בעסק, הוצאה חד-פעמית גדולה או יצירת מקור מימון נוסף לצורך רכישת נכס אחר.
משכנתא לכל מטרה תנאים
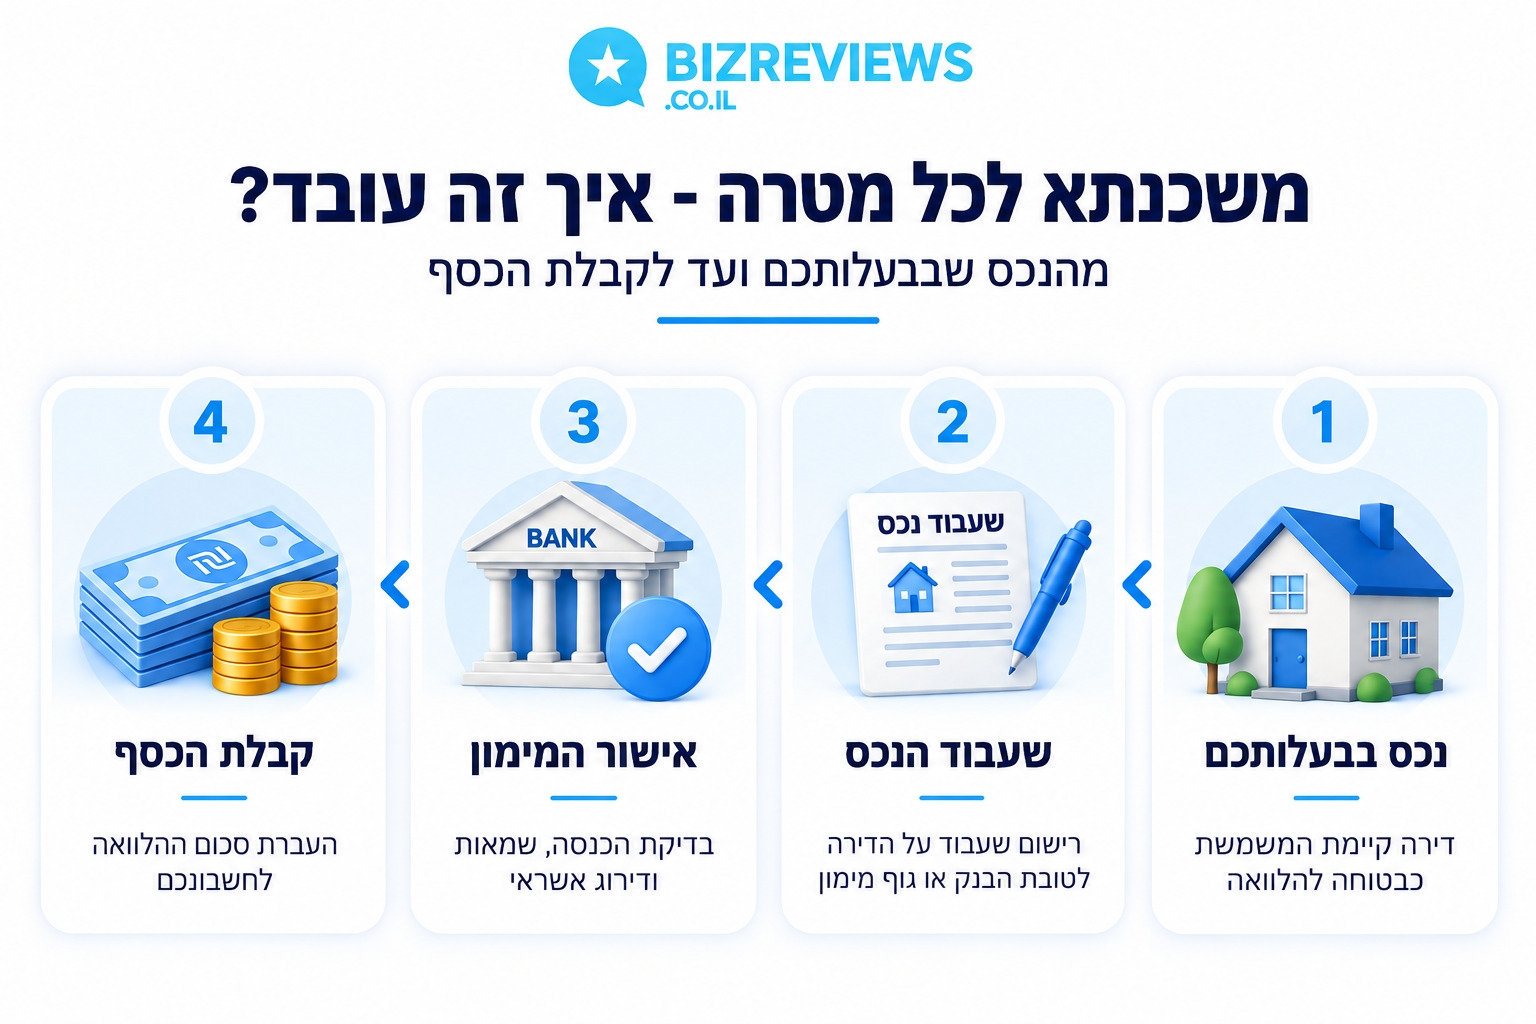
אישור משכנתא לכל מטרה כרוך בבדיקה מקיפה מצד הבנק, הנובעת מסיכון מוגבר בהשוואה למשכנתא רגילה לרכישת דירה. תהליך החיתום מתבסס על כמה מרכיבים: הכנסה יציבה אל מול ההחזר החודשי הצפוי, ביצוע שמאות עדכנית לנכס ובחינת דירוג האשראי של הלווים כדי לעמוד על מוסר התשלומים.
הכנסה יציבה אל מול ההחזר החודשי
הבנק מבקש לאשר, שההחזר החודשי החדש לא יעמוד על יותר מ - 35% - 40% מההכנסה הפנויה שלכם. לצורך זה תידרשו להציג שלושה תלושי שכר אחרונים, או שומות מס, כשמדובר בעצמאים. נתוני התלושים ייבדקו מול דפי העו"ש, במטרה לוודא, שיש לכם תזרים מזומנים קבוע, שיאפשר לכם לשאת את ההחזר החודשי לאורך שנים.
ביצוע שמאות עדכנית לנכס
הבנק יבצע, באמצעות שמאי מקרקעין מוסמך מטעמו, הערכת שווי מעודכנת של הדירה, כאשר השמאות המעודכנת היא זו שתקבע את תקרת ההלוואה המותרת, שמוגבלת לרוב לעד 50% משווי השוק הנוכחי של הדירה.
לצד בחינת מצב הנכס ושוויו, חשוב לבדוק גם את מצב הזכויות והשעבודים הרשומים עליו. ניתן לעשות זאת באמצעות הפקת נסח טאבו באתר משרד המשפטים, המציג בין היתר את בעלי הזכויות הרשומים, המשכנתאות וההגבלות החלות על הנכס.
בחינת דירוג האשראי
על פי דוח נתוני האשראי (BDI) שהבנק מקבל ממאגר בנק ישראל, נבחנת ההיסטוריה הפיננסית שלכם. הבנק בודק אם חזרו לכם צ'קים, בודק את ההתחייבויות שלכם בשלוש השנים האחרונות אם בהוראות קבע או בחיובי כרטיסי אשראי. דירוג גבוה יאפשר לכם לקבל אישור מהיר ותנאי ריבית אטרקטיביים.
משכנתא לכל מטרה ריבית
ריבית משכנתא לכל מטרה נקבעת בהתאם למגמות השוק, לפרופיל האשראי והיציבות הכלכלית שלכם, לשווי השוק של הדירה ולהיקף האשראי המבוקש. לכן, גם כאשר מדובר בהלוואה כנגד נכס קיים, תנאי המימון יכולים להשתנות מלווה ללווה ומעסקה לעסקה.
העלויות הנלוות, בדומה לעלויות במשכנתא רגילה, כוללות עמלת פתיחת תיק, פוליסות ביטוח, שכר טרחת שמאי ועורך דין, אגרות שונות ועלויות נוספות הקשורות להעמדת ההלוואה.
למה הריבית עשויה להיות שונה ממשכנתא רגילה?
בעוד שבעסקת רכישה רגילה קיימים חוזה ברור, יעד מוגדר ונכס שמגבה את החוב, הרי שהלוואה לכל מטרה מציבה בפני הבנק סיכון, מכיוון שהמטרה שלשמה נלקחה ההלוואה, אינה קשורה במישרין לנכס. לכן, הבנק דורש פיצוי על הסיכון, שבא לידי ביטוי בתנאי אישור קשיחים ובריביות גבוהות יותר ממשכנתא רגילה.
מחשבון משכנתא לכל מטרה - מה הוא יכול להעריך?
מחשבון משכנתא לכל מטרה מאפשר להעריך מראש את גובה התשלום החודשי, את סך העלות המצטברת לאורך שנות ההלוואה ואת שיעור הריבית המשוער. באמצעות המחשבון ניתן להתייחס למגוון תרחישים, הרכבי מסלולים ותמהילים שונים, ובכך ניתן להשוות בין התנאים והמחירים שמציגים הגופים המממנים השונים.
משכנתא לכל מטרה אחוז מימון
אחוז המימון במשכנתא לכל מטרה נגזר משילוב של כמה גורמים: שווי השוק העדכני של הדירה כפי שנקבע בשמאות, מדיניות הבנק המלווה, פרופיל האשראי של הלווה ויחס ההחזר מההכנסה הפנויה. ברוב המקרים, הבנקים מגבילים את אחוז המימון לכ-50% משווי הנכס, זאת בשל הסיכון המוגבר הכרוך בהלוואה שאינה נלקחת לצורך רכישת נכס. עם זאת, קיימים מצבים חריגים שבהם ניתן לקבל אחוז מימון גבוה יותר, כפי שיפורט בהמשך.
חשוב להבין, שאחוז המימון אינו קבוע מראש ואחיד לכל הלווים, אלא נבחן פרטנית מול כל תיק בקשה, כך שלווה עם דירוג אשראי גבוה ויחס החזר נוח יותר, עשוי לקבל תנאים משופרים לעומת לווה שנמצא בסיכון גבוה יותר בעיני הבנק.
משכנתא לכל מטרה 70 אחוז
עד לאחרונה אחוז המימון המקסימלי במשכנתא לכל מטרה עמד על 50% משווי הדירה. הוראת שעה של בנק ישראל, שיצאה במלחמת חרבות ברזל והפכה בפברואר 2026 להוראת קבע ללא הגבלת זמן, מאפשרת כיום לקחת הלוואה לכל מטרה בגובה של עד 70% משווי הנכס, כנגד שיעבוד הדירה. ההקלה כפופה לתנאי מרכזי: התוספת מעבר ל-50% המקוריים מוגבלת לתקרה של 200 אלף שקלים בלבד.
במקביל להרחבת אחוז המימון, בנק ישראל עדכן גם את אופן חישוב יחס ההחזר מההכנסה. בעוד שבעבר בנקים מסוימים אישרו תוספות מימון על בסיס בחינת ההלוואה החדשה בלבד, או על בסיס היתרה הפנויה של הלווה, ההנחיה המעודכנת מחייבת לשקלל את כלל השעבודים הרשומים על הנכס אל מול סך הכנסותיו - כך שהבדיקה הופכת מחמירה יותר, גם אם התקרה עצמה גדלה.
היכן ניתן לקחת משכנתא לכל מטרה?
משכנתא לכל מטרה ניתנת כיום על ידי רוב הבנקים הגדולים בישראל, אך ניתן לבחון גם אפשרות של משכנתא חוץ בנקאית. בשני המקרים חשוב להכיר את ההבדלים בין הגופים המממנים, תנאי האישור, הריביות והעלויות הנלוות לפני שפונים לבקשת הצעה:
משכנתא לכל מטרה לאומי - מסלולים מגוונים בריבית קבועה, משתנה ופריים, בהתאם לפרופיל הלווה
משכנתא לכל מטרה הפועלים - אחד הגופים המובילים בהיקף ההלוואות מסוג זה, עם גמישות במסלולים ובתקופות ההחזר
משכנתא לכל מטרה מזרחי - התמחות מסורתית בתחום המשכנתאות, לרוב עם ליווי אישי לאורך התהליך
משכנתא לכל מטרה דיסקונט - תנאים ייעודיים הזמינים בעיקר ללקוחות קיימים של הבנק
משכנתא לכל מטרה הבינלאומי - מגוון אפשרויות נוסף להלוואה כנגד שיעבוד נכס
תנאי הסף (יחס החזר מהכנסה, שמאות, דירוג אשראי) דומים במהותם בין הבנקים, אך הריבית בפועל, גובה המימון המאושר ועלויות נלוות יכולים להשתנות משמעותית מבנק לבנק. לכן, בין אם אתם מתגוררים בירושלים או בכל מקום אחר בארץ, מומלץ לפנות למספר בנקים במקביל ולבצע השוואת הצעות.
הלוואת משכנתא לכל מטרה לעומת משכנתא לרכישת דירה
משכנתא לרכישת דירה ראשונה מאפשרת שיעורי מימון גבוהים של עד 75% משווי הנכס ופריסת תשלומים לעד 30 שנה, ואילו משכנתא לכל מטרה מוגבלת לרוב למימון של עד 50% בלבד, ותקופת ההחזר שלה קצרה יותר ועומדת לרוב על 15 - 20 שנה. יחד עם זאת, למרות שתהליך האישור של שני סוגי המשכנתאות דומה במובנים רבים, ונדרשים תהליכים דומים, לרבות שמאות, בדיקת יכולת החזר ורישום שעבוד בטאבו, משכנתא לכל מטרה מעניקה יתרון עצום שמתבטא בריבית נמוכה מהריבית המקובלת בהלוואות צרכניות רגילות.
ההבדל הנוסף הוא, שבמשכנתא לרכישת דירה, הכספים מועברים ישירות למוכר או ליזם, ובמשכנתא לכל מטרה, הכסף מופקד ישירות לחשבון הבנק שלכם.
שאלות ותשובות על משכנתא לכל מטרה
האם אפשר לקחת משכנתא לכל מטרה כשכבר קיימת משכנתא על הדירה?
כן, במקרים מסוימים ניתן לקבל משכנתא לכל מטרה גם כאשר קיימת משכנתא על הנכס. הגוף המממן יבחן את יתרת המשכנתא הקיימת, שווי הנכס, שיעור המימון הכולל ויכולת ההחזר שלכם. אם מבקשים לקבל את ההלוואה מגוף מימון אחר, ייתכן שתידרש גם הסכמת המלווה הקיים לרישום שעבוד נוסף. לכן, לפני הגשת הבקשה כדאי לבדוק את יתרת החוב העדכנית ואת האפשרויות העומדות לרשותכם.
האם אפשר לפרוע משכנתא לכל מטרה לפני תום תקופת ההלוואה?
בדרך כלל ניתן לבצע פירעון מוקדם של משכנתא לכל מטרה, באופן מלא או חלקי, בהתאם לתנאי ההלוואה. עם זאת, בחלק מהמסלולים עשויות לחול עמלות פירעון מוקדם, בהתאם לסוג הריבית ולתנאים שנקבעו בהסכם. לכן, אם אתם צפויים לקבל סכום כסף משמעותי בעתיד, למשל מירושה או ממכירת נכס, כדאי לבדוק מראש את תנאי הפירעון ולוודא שהחיסכון בריבית מצדיק את העלויות האפשריות.
האם כדאי לקחת משכנתא לכל מטרה במסלול צמוד למדד?
מסלול צמוד למדד עשוי להציע ריבית התחלתית נמוכה יותר ממסלול שאינו צמוד, אך חשוב להבין שההצמדה משפיעה גם על יתרת הקרן וגם על ההחזר החודשי. במקרה של עלייה במדד המחירים לצרכן, החוב וההחזרים עלולים לגדול, גם כאשר הריבית עצמה קבועה. לכן, לפני שבוחרים מסלול, כדאי להשוות לא רק את הריבית ההתחלתית אלא גם את העלות הכוללת ואת ההשפעה האפשרית של עליית המדד לאורך השנים.
האם ניתן לקחת משכנתא לכל מטרה על נכס שנמצא בבעלות משותפת?
כאשר הנכס רשום על שם מספר בעלים, למשל בני זוג או אחים שירשו דירה, קבלת משכנתא לכל מטרה עשויה לדרוש את הסכמתם וחתימתם של בעלי הזכויות בנכס. גם אם רק אחד מהם זקוק לכסף ומתחייב להחזיר את ההלוואה, שעבוד הנכס עשוי להשפיע על זכויותיהם של האחרים. לכן, חשוב לברר מראש מי נדרש לחתום, מהי האחריות של כל צד ומה עלול לקרות במקרה של אי-עמידה בתשלומים.
האם צריך להוכיח לבנק לאיזו מטרה מיועדים כספי המשכנתא?
למרות השם "משכנתא לכל מטרה", לא מדובר בהלוואה שניתן לקבל ללא הגדרת מטרת השימוש בכסף. הבנק עשוי לבקש הסבר ואסמכתאות התומכות במטרת המימון, כגון הצעת מחיר לשיפוץ, פירוט הלוואות שמבקשים לסגור או מסמכים הקשורים להוצאה המתוכננת. מטרת ההלוואה עשויה להשפיע על אישורה ועל תנאיה. לכן, כדאי להכין מראש את המסמכים המתאימים ולוודא שהשימוש המבוקש בכסף מקובל על הגוף המממן.
המידע במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ משכנתאות, פיננסי או משפטי. הנתונים, האחוזים והריביות עשויים להשתנות בהתאם למדיניות הבנקים ולנסיבות האישיות של כל לווה. מומלץ להתייעץ עם יועץ משכנתאות מוסמך לפני קבלת החלטה.
המאמר נכתב על ידי תומר נאור, יועץ משכנתאות ונדל"ן
מאמרים בתחום משכנתא חוץ בנקאית

החזר משכנתא 1.5 מיליון
בדקו כמה משלמים בחודש, איזו הכנסה נדרשת ומה משפיע על החזר משכנתא 1.5 מיליון, לפי ריבית, שנים, תמהיל ועלויות נלוות
עו"ד גיתי בוטבול - ייעוץ משכנתאות

מחזור משכנתא
מדריך מקצועי על מחזור משכנתא: מתי כדאי לבדוק מחזור, אילו נתונים חשוב להשוות, איך בוחנים ריביות ומסלולים ומה צריך לדעת לפני שפונים לבנק.
יוני לאונוב - המסלול הנכון למשכנתאות

משכנתא למסורבים
קיבלתם סירוב למשכנתא? הכירו את הסיבות הנפוצות, מה ניתן לעשות כדי לשפר את סיכויי האישור, אילו פתרונות מימון קיימים ומתי כדאי לפנות לבנק אחר.
מיכאל קדוש - דרך ייעוץ משכנתאות ונדל"ן

ריבית משכנתא
מהי ריבית משכנתא, כיצד היא נקבעת ומה ההבדל בין פריים, ריבית קבועה ומשתנה? מדריך להשוואת ריביות משכנתא, חישוב ההחזר החודשי ובחירת מסלול מתאים.
גליה גל פתרונות מימון וליווי במשכנתאות

משכנתא הפוכה
מדריך למשכנתא הפוכה: מי זכאי, כמה כסף אפשר לקבל, אילו מסלולי החזר קיימים ומה חשוב לבדוק לפני חתימה מול הגוף המממן
ברין זה בית - משכנתאות ונדל"ן

משכנתא חוץ בנקאית
משכנתא חוץ בנקאית יכולה להתאים גם למסורבי בנקים ולמי שזקוק למימון גמיש. הכירו את הריביות, התנאים, היתרונות, החסרונות והגופים המממנים
אורה מסקליק
פנייה לבית העסק
תיעוד ומידע רגיש יש למסור לעסק בלבד.
BizReviews אודות
BizReviews היא פלטפורמת חוות הדעת העסקית המתקדמת והאמינה בישראל, המרכזת מידע וביקורות מאומתות על עסקים מכל הענפים והתחומים. המערכת, המהווה חלק מקבוצת אתרי חוות הדעת המובילה בישראל, מחברת בין צרכנים המחפשים שירותים ומוצרים איכותיים לבין עסקים מומלצים ומוכחים. אנו עושים זאת באמצעות טכנולוגיית אימות קפדנית ("חכמת ההמונים") ומנגנוני סינון מתקדמים – המבטיחים שקיפות מלאה בעולם העסקי ומאפשרים לכל צרכן לקבל החלטה מושכלת.
ניווט
יצירת קשראודותנומדיניות פרטיותתנאי שימושהצהרת נגישותמאמריםגלריית תמונותיצירת פרופיל עסקיכניסה לאזור אישיתחומי עיסוק פופולריים
ייעוץ משכנתאותסוכן נסיעותמשרד תיווךוטרינרקוסמטיקאיתרואה חשבוןסוכן ביטוחיועץ מסאדריכלייעוץ עסקימאלף כלביםעיצוב פניםמדיניות ותנאי שימוש
המידע והתוכן המוצגים באתר זה מיועדים לספק מידע אינפורמטיבי בלבד ומהווה הבעת דעה סובייקטיבית מטעם צדדים שלישיים שאינם קשורים למפעילי האתר. המוצג אינו מהווה תחליף לייעוץ מקצועי, ואין להסתמך עליו כייעוץ כאמור, אין להעביר תיעוד ומידע רגיש באמצעות האתר. כל שימוש במידע באתר טעון בדיקה ואימות עם הגורמים הרלוונטיים. השימוש באתר ובתכניו הינה באחריותו הבלעדית והמלאה של המשתמש.
חיפושים פופולריים
הזמנת טיסותחופשות בחו"להזמנת בתי מלוןמשכנתא לרכישת דירה יד שניהמשכנתא במחיר למשתכןמחזור משכנתאתיווך עסקאות מכרייעוץ ברכישת נכסהנהלת חשבונותבדיקת תיק ביטוח