
משכנתא למסורבים
ייעוץ משכנתאות|29 באוקטובר 2026

מיכאל קדוש - דרך ייעוץ משכנתאות ונדל"ן
יועץ משכנתאות בקרית גת יועץ משכנתאות בדרום
5.0
משכנתא למסורבים
משכנתא למסורבים היא למעשה שם כולל לפתרונות מימון שניתן לבחון כאשר בקשה למשכנתא נדחתה על ידי הבנק. הסירוב עשוי לנבוע מסיבות שונות כמו נתוני אשראי בעייתיים, יחס החזר גבוה, חוסר יציבות בהכנסות, הון עצמי שאינו מספיק או מורכבות הקשורה לעסקה ולנכס. קבלת סירוב אינה בהכרח סוף הדרך, אך לפני שמגישים בקשה נוספת חשוב להבין מה הוביל לסירוב ולבחון האם ניתן לשפר את התיק ולבנות את הבקשה בצורה נכונה יותר.
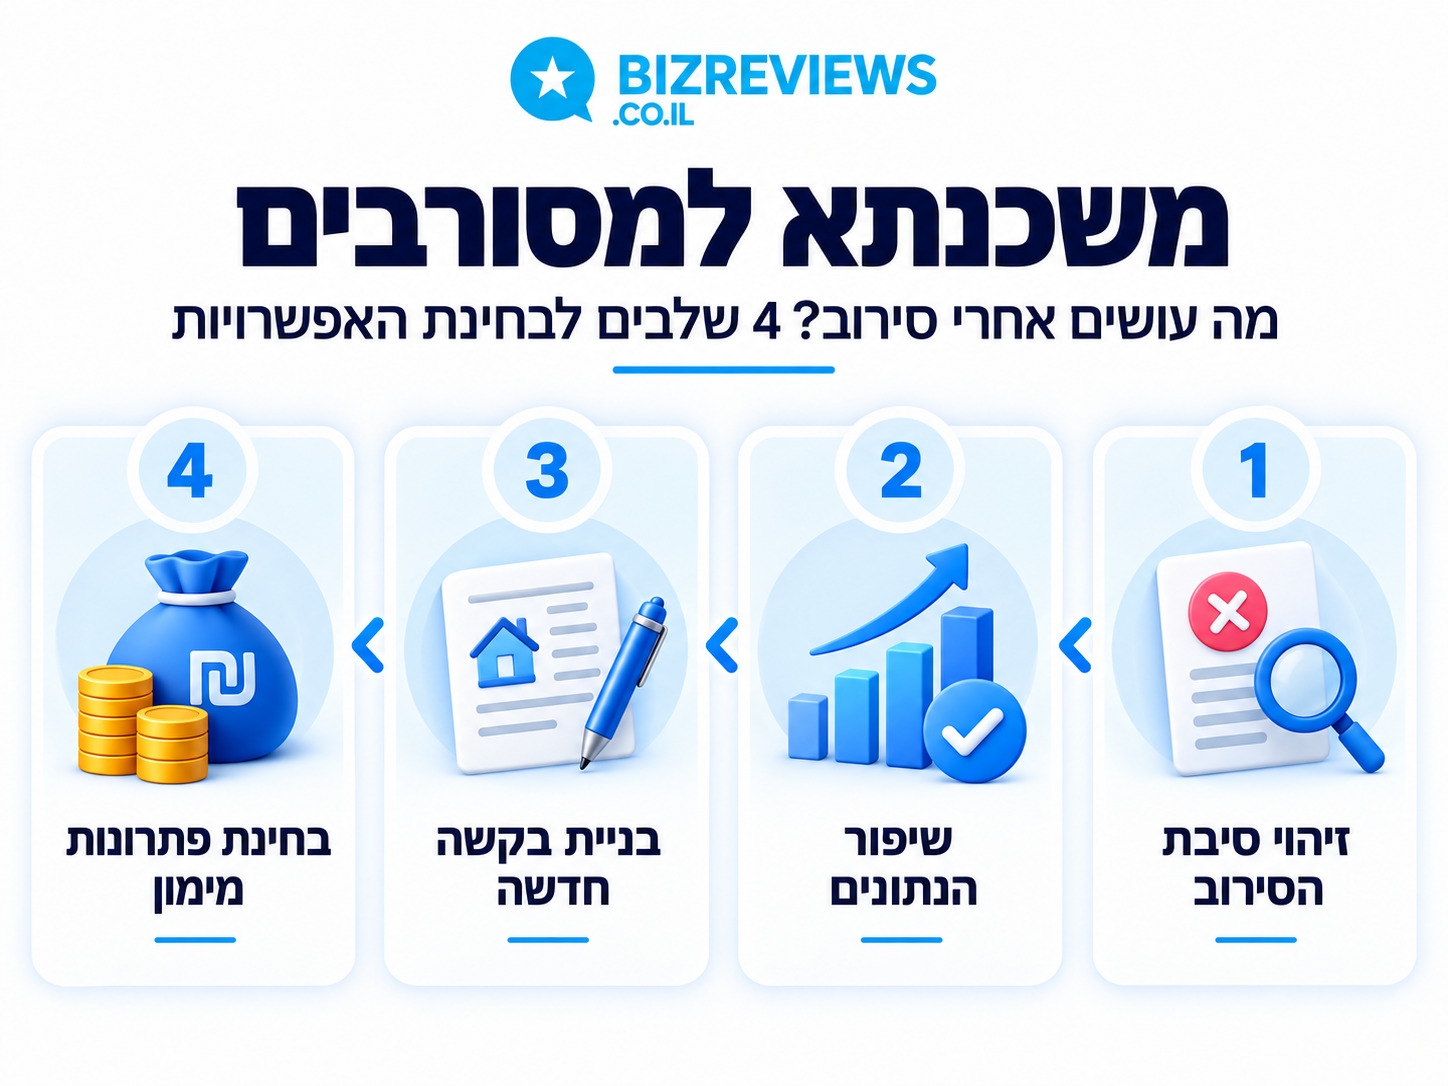
במאמר זה נעשה סדר: נבין מהן הסיבות הנפוצות לסירוב משכנתא, מה כדאי לעשות לפני שפונים לבנק נוסף, אילו נתונים ניתן לשפר ומתי נכון לבחון פתרונות מימון אחרים. המטרה היא לא רק למצוא גוף שיסכים לתת את הכסף, אלא להבין מה גרם לסירוב ולבחור בפתרון שמתאים ליכולת הכלכלית ולמטרות שלכם. לפני שמגישים בקשה לבנק נוסף, כדאי לעצור ולהבין מה הוביל לסירוב. סירוב מבנק אחד לא אומר בהכרח שלא תוכלו לקבל משכנתא, אבל הגשת בקשות נוספות מבלי להבין את הבעיה עלולה להקשות על הטיפול בתיק.
השלב הראשון הוא לזהות את הסיבה שבגללה הבנק אמר "לא", ורק לאחר מכן לבנות דרך פעולה שתגדיל את הסיכוי לקבל "כן".
תוכן עניינים:
- משכנתא למסורבי בנקים
- סיבות נפוצות לסירוב משכנתא
- פתרונות ומסלולים חלופיים למסורבי משכנתא
- משכנתא למסורבים מסיבות שאינן פיננסיות
- שאלות נפוצות על משכנתא למסורבים
משכנתא למסורבי בנקים
סירוב למשכנתא מבנק אחד אינו מעיד בהכרח שלא ניתן לקבל משכנתא. אמנם הבנקים כפופים לאותה רגולציה, אך לכל בנק קיימת מדיניות אשראי משלו, אופן שונה להערכת וניהול סיכונים ולעיתים גם גישה שונה לסוגים מסויימים של עסקאות ולווים.
לפני שמגישים בקשה לבנק נוסף, חשוב להבין מה הוביל לסירוב. לעיתים הסיבה נמצאת ביכולת ההחזר או בנתוני האשראי, ולעיתים דווקא במבנה העסקה, בנכס או במדיניות של הבנק הספציפי. הגשת בקשות נוספות מבלי להבין את הבעיה ולבנות את התיק בצורה נכונה עלולה להקשות על המשך הטיפול ולהפיל את הבקשה.
לכן, הצעד הראשון הוא לזהות את הסיבה לסירוב, לבחון אילו נתונים ניתן לשפר ורק לאחר מכן לבנות דרך פעולה מתאימה בין אם באמצעות שינוי מבנה הבקשה, שיפור הנתונים או פנייה לבנק אחר.
סיבות נפוצות לסירוב משכנתא
הסיבות לסירוב משכנתא יכולות להיות קשורות להתנהלות הפיננסית של הלווים, ליכולת ההחזר, להכנסות, להון העצמי ולעיתים גם לנכס או לעסקה עצמה. בין הסיבות הנפוצות:
- נתוני אשראי בעייתיים או דירוג אשראי נמוך
פיגורים בתשלומים, חיובים שחזרו, הלוואות שלא שולמו כסדרן, חשבון מוגבל או אירועים פיננסיים אחרים עלולים להשפיע על האופן שבו הבנק מעריך את רמת הסיכון של הלווה. - הון עצמי שאינו מספיק
כאשר ההון העצמי הקיים אינו מאפשר לעמוד בדרישות המימון של העסקה. לכן, חשוב להבין כמה הון עצמי צריך למשכנתא בהתאם לסוג הנכס והעסקה, ולמגבלות המימון שקבע בנק ישראל. - יחס החזר גבוה
כאשר ההחזר החודשי הצפוי של המשכנתא גבוה ביחס להכנסות שהבנק מכיר בהן, הבנק עשוי לקבוע כי יכולת ההחזר אינה מספקת לצורך אישור המשכנתא המבוקשת. - חוסר יציבות בהכנסות
תקופת עבודה קצרה, מעבר בין מקומות עבודה, ירידה בהכנסה, הכנסה שאינה רציפה או תנודתיות גבוהה בהכנסות עלולים להקשות על הבנק להכיר במלוא ההכנסה לצורך בחינת המשכנתא. - ריבוי התחייבויות קיימות
הלוואות והתחייבויות חודשיות נוספות עשויות להכביד על יכולת ההחזר החודשית ולהשפיע על סכום המשכנתא שהבנק יהיה מוכן לאשר. - בעיה בעסקה או בנכס
בעיות משפטיות, רישומיות או תכנוניות בנכס, וכן עסקאות בעלות מאפיינים מורכבים, עלולות לגרום לבנק שלא לאשר את המימון במבנה המבוקש. - קושי בקבלת ביטוח חיים למשכנתא
במקרים מסוימים גיל או מצב רפואי עלולים להקשות על קבלת ביטוח החיים הנדרש על ידי הבנק לצורך העמדת המשכנתא.
חשוב להבין שסירוב למשכנתא לא תמיד נובע מבעיה אחת ברורה. לעיתים כל אחד מהנתונים בפני עצמו אינו בהכרח סיבה לסירוב, אך השילוב ביניהם יוצר מבחינת הבנק רמת סיכון גבוהה יותר. לכן חשוב לבחון את התיק כמכלול ולא להתמקד רק בנתון אחד שנראה לכאורה כגורם לסירוב.
פתרונות ומסלולים חלופיים למסורבי משכנתא
לאחר שמבינים מה הוביל לסירוב, ניתן לבחון את דרכי הפעולה המתאימות למקרה. הפתרון אינו זהה לכל מי שקיבל סירוב: לעיתים ניתן לפנות לבנק אחר, במקרים אחרים יהיה צורך לשפר תחילה את הנתונים הפיננסיים או לשנות את מבנה הבקשה, ובמקרים מסוימים ניתן לבחון גם פתרונות מימון חוץ-בנקאיים.
משכנתא למסורבים בבנק אחר
לכל בנק קיימת מדיניות אשראי משלו ודרך שונה לבחון את רמת הסיכון של הלווה והעסקה. לכן, בקשה שנדחתה בבנק אחד עשויה להיבחן באופן שונה בבנק אחר.
עם זאת, לא מומלץ לפנות לבנק נוסף באופן אוטומטי מיד לאחר קבלת הסירוב. תחילה חשוב להבין האם הסיבה לסירוב קשורה למדיניות של הבנק הספציפי, או לבעיה מהותית של רגולציה בנתוני הלווה או בעסקה שעלולה להוביל לסירוב גם בבנקים אחרים.
כאשר קיימת אפשרות לפנות לבנק אחר, חשוב לעשות זאת עם בקשה שמתאימה לנתוני הלקוח ולמאפייני העסקה, ולא באמצעות הגשה חוזרת של אותה בקשה שכבר נדחתה.
משכנתא למסורבים באמצעות שיפור דירוג האשראי
נתוני אשראי בעייתיים הם אחת הסיבות שעלולות להוביל לסירוב בקבלת משכנתא. עם זאת, חשוב להבין מה עומד מאחורי הנתונים ולא להסתפק רק בדירוג האשראי עצמו. יש הבדל בין התנהלות פיננסית בעייתית שנמשכה לאורך זמן לבין אירוע נקודתי או תקופה חריגה שאינה משקפת את מצבו הכלכלי הנוכחי של הלווה.
בשלב הראשון חשוב לבדוק את דוח נתוני האשראי ולבחון אילו אירועים מופיעים בו, מתי התרחשו ומה הייתה הסיבה להם. אם קיים מידע שגוי, ניתן לפנות לגורם הרלוונטי ולבקש את בדיקתו ותיקונו בהתאם לצורך. כאשר המידע נכון אך נובע מאירוע נקודתי למשל חיוב שחזר בעקבות עיכוב חד פעמי בהכנסה, תקלה שנוצרה במעבר בין חשבונות או תקופה חריגה של ירידה זמנית בהכנסות ניתן לבחון כיצד להציג לבנק את הנסיבות ואת ההתנהלות הפיננסית מאז האירוע.
במקרים שבהם קיימת התנהלות בעייתית מתמשכת, לעיתים נכון שלא למהר ולהגיש בקשה נוספת למשכנתא. במקום זאת, ניתן לבנות תקופה של התנהלות פיננסית תקינה ויציבה, להסדיר התחייבויות במידת הצורך ולהימנע מאירועים שליליים נוספים. לאחר מכן ניתן לבחון מחדש את האפשרות לקבלת משכנתא בהתאם לנתונים העדכניים.
הקטנת ניצול מסגרת האשראי
גם כאשר ההלוואות והתשלומים משולמים כסדרם, התנהלות קבועה בסמוך לקצה מסגרת האשראי עלולה להשפיע על האופן שבו הבנק בוחן את מצבו הפיננסי של הלווה. שימוש גבוה ומתמשך במסגרת עשוי להעיד על תזרים צפוף ועל תלות באשראי לצורך ההתנהלות השוטפת.
לכן, כאשר סירוב המשכנתא קשור בין היתר להתנהלות בחשבון, לא מספיק רק להקטין באופן נקודתי את המינוס לפני הגשת בקשה נוספת. חשוב לבחון את התזרים הכולל, לצמצם ככל שניתן את התלות במסגרת האשראי ולייצר לאורך זמן התנהלות יציבה שמתאימה להכנסות ולהוצאות של משק הבית. המטרה היא לא "לייפות" את החשבון לקראת הגשת הבקשה, אלא להציג התנהלות פיננסית יציבה ויכולת אמיתית לעמוד גם בהחזר המשכנתא המבוקש.
סילוק משכנתא קיימת ואיחוד הלוואות
התחייבויות קיימות, כמו הלוואות צרכניות, הלוואות לרכב והתחייבויות חודשיות נוספות, עשויות להכביד על יחס ההחזר ולהקטין את סכום המשכנתא שהבנק יוכל לאשר לפי רגולציה. במקרים המתאימים ניתן לבחון סילוק או איחוד הלוואות של חלק מההתחייבויות כחלק מפתרון המימון. מהלך כזה עשוי להפחית את סך ההחזרים החודשיים, לשפר את התזרים ולהציג יכולת החזר טובה יותר.
עם זאת, הורדת ההחזר החודשי אינה בהכרח חיסכון. כאשר פורסים התחייבויות קצרות לתקופה ארוכה יותר, העלות הכוללת שלהן עלולה לגדול גם אם הריבית תהיה נמוכה יותר. לכן חשוב לבחון לא רק כמה משלמים בכל חודש, אלא גם את תקופת ההלוואה, הריבית והעלות הכוללת של המהלך. המטרה היא לבנות פתרון מותאם אישית שמאפשר לעמוד בהתחייבויות בצורה יציבה לאורך זמן, ולא רק להקטין את ההחזר החודשי באופן זמני.
בניית תכנית לשיקום פיננסי
במקרים שבהם הסירוב למשכנתא נובע מהתנהלות פיננסית בעייתית, עומס התחייבויות, פיגורים, הליכים משפטיים או נתוני אשראי שליליים, לא תמיד נכון למהר ולהגיש בקשה נוספת. לעיתים הצעד הנכון הוא קודם לייצב את המצב הכלכלי ולבנות תכנית מסודרת לשיקום פיננסי. התהליך עשוי לכלול הסדרת חובות, טיפול בהתחייבויות פתוחות, צמצום שימוש באשראי, שיפור התזרים השוטף ובחינה של נתוני האשראי וההתנהלות בחשבון לאורך זמן.
המטרה היא לא רק לשפר את הסיכוי לקבלת משכנתא בעתיד, אלא להגיע לבקשה החדשה ממקום פיננסי יציב יותר, כך שהמשכנתא תהיה התחייבות שניתן לעמוד בה לאורך זמן ולא פתרון שמעמיק קושי קיים. לאחר שנוצר שיפור אמיתי ויציב בנתונים, ניתן לבחון מחדש את אפשרויות המימון ולבדוק האם נכון לחזור למערכת הבנקאית או לשקול פתרון אחר בהתאם למצב.
משכנתא חוץ בנקאית למסורבים
כאשר לא ניתן לקבל פתרון מתאים במסגרת המערכת הבנקאית, ניתן במקרים מסוימים לבחון משכנתא חוץ בנקאית או הלוואה כנגד נכס באמצעות גוף מימון חוץ בנקאי מורשה. בישראל פועלים גופים חוץ בנקאיים שונים בתחום האשראי, וחלקם כפופים לרישוי ולפיקוח של רשות שוק ההון, ביטוח וחיסכון בהתאם לסוג פעילותם. הגופים החוץ בנקאיים עשויים לפעול לפי מדיניות אשראי שונה מזו של הבנקים ולעיתים קיימת אצלם גמישות רבה יותר בבחינת תיקים מורכבים. עם זאת, גם גוף חוץ־בנקאי בוחן את העסקה, שווי הנכס, שיעור המימון, ההכנסות, ההתחייבויות ויכולת ההחזר, ואין משמעות הדבר שכל מי שסורב בבנק יקבל בהכרח אישור למימון חוץ־בנקאי.
חשוב לקחת בחשבון שמימון חוץ בנקאי לרוב יקר יותר ממימון בנקאי, ולכן יש לבחון לא רק את הריבית אלא גם את העמלות, תקופת ההלוואה, ההחזר החודשי, העלות הכוללת ותנאי הפירעון. בחלק מהמקרים מימון חוץ בנקאי יכול לשמש כפתרון זמני כחלק מתכנית רחבה יותר. לדוגמה, ניתן לבחון אותו כאשר יש צורך להסדיר מצב פיננסי או להשלים עסקה, תוך בניית אסטרטגיית יציאה שמטרתה לאפשר בעתיד מעבר למימון בנקאי בתנאים מתאימים יותר.
לכן משכנתא חוץ בנקאית אינה צריכה להיות ברירת המחדל מיד לאחר סירוב מהבנק. לפני שבוחרים באפשרות הזו חשוב לבדוק האם ניתן לפתור את סיבת הסירוב בתוך המערכת הבנקאית, ורק לאחר מכן להשוות את החלופות ולבחון האם המימון החוץ בנקאי מתאים למטרות וליכולת ההחזר.
הלוואה כנגד נכס למסורבים
כאשר קיים נכס בבעלות הלווה , ניתן במקרים מסוימים להשתמש בו כבטוחה לקבלת מימון גם כאשר הבנק סירב לבקשת המשכנתא. בגופים חוץ בנקאיים קיימת לעיתים גמישות רבה יותר בבחינת הבקשה, כאשר שיעור המימון נקבע בהתאם לשווי הנכס, יתרת המשכנתא הקיימת, ההכנסות, יכולת ההחזר ונתוני האשראי של הלווה.
אך עצם קיומו של הנכס אינו מבטיח שההלוואה תאושר.
יועץ משכנתאות למסורבים
כאשר מתקבל סירוב למשכנתא, העבודה המקצועית מתחילה קודם באבחון. המטרה אינה לשלוח את אותה בקשה שוב ושוב לבנקים שונים, אלא להבין מה גרם לסירוב ואילו חלקים בתיק ניתן לשנות, לשפר או להציג בצורה טובה יותר. יועץ משכנתאות מנוסה בודק בין היתר את נתוני האשראי, ההכנסות, ההתחייבויות, יחס ההחזר, גובה ההון העצמי, מאפייני העסקה והנכס, וכן את הסיבה שבגללה הבקשה הקודמת נדחתה.
בהתאם לממצאים ניתן לבחון מספר דרכי פעולה: שינוי במבנה הבקשה, צמצום התחייבויות, שיפור ההתנהלות הפיננסית, שינוי סכום המשכנתא, פנייה לבנק אחר שמתאים יותר למאפייני התיק או, כאשר אין פתרון מתאים במערכת הבנקאית, בחינת אפשרויות מימון חוץ־בנקאיות.
היתרון בליווי מקצועי הוא בבניית אסטרטגיה לפני שמגישים בקשה נוספת. לכן, כשמחפשים יועץ משכנתאות מומלץ, כדאי לבדוק את ניסיונו בטיפול בתיקים מורכבים ולהתרשם מחוות דעת של לקוחות. אין דרך להבטיח מראש שהמשכנתא תאושר, אבל ליווי מקצועי עשוי לצמצם טעויות, לסייע בהבנת מגבלות התיק ולבחור את דרך הפעולה המתאימה לנתונים הקיימים.
משכנתא למסורבים מסיבות שאינן פיננסיות
ביטוח משכנתא למסורבים
פוליסת ביטוח חיים נועדה להבטיח את פירעון יתרת ההלוואה במקרה של פטירת אחד הלווים. בהיעדר ביטוח חיים בשל סירוב של חברת הביטוח, בעקבות גיל, מצב רפואי מורכב, מחלה קיימת או סיכון רפואי חריג, גם לווים העומדים בתנאי המשכנתא ובעלי יכולת החזר יציבה עשויים להיות מסורבי משכנתא. הבנק דורש מהלווים ביטוח חיים כחלק מתנאי המשכנתא.
במקרים מסוימים ניתן לפנות לחברות ביטוח נוספות, לבחון פוליסות בתנאים מיוחדים, לצרף לווה נוסף העומד בתנאי הביטוח או לבחון פתרונות מימון שבהם דרישות הביטוח שונות. הטיפול במקרים כאלה מחייב בחינה משולבת של דרישות הבנק ושל האפשרויות הביטוחיות, כדי להבין האם ניתן למצוא פתרון שמאפשר להשלים את המשכנתא בצורה נכונה.
משכנתא לעולים חדשים
עולים חדשים עשויים להתמודד עם אתגרים ייחודיים בעת הגשת בקשה למשכנתא, בעיקר בשל היעדר היסטוריית אשראי בישראל, תקופת תעסוקה קצרה או קושי להציג הכנסות יציבות לאורך זמן. מנגד, בכפוף לעמידה בתנאי הזכאות, עולים חדשים עשויים להיות זכאים להטבות, הלוואות זכאות וסיוע בדיור, שעשויות להקל על רכישת דירה, יועץ משכנתאות מנוסה ידע להפוך את החיסרון ליתרון.
במקרים הללו, כאשר מתקבל סירוב, אין משמעות הדבר בהכרח שלא ניתן לקבל משכנתא. לעיתים נדרש להתאים את אופן הצגת התיק, להשלים מסמכים או לבחון גוף מממן שמתאים יותר למאפייני הלווה והעסקה.
משכנתא לעצמאים
עצמאים אינם מסורבי משכנתא מעצם היותם בעלי עסק, אך אופן בחינת ההכנסה שלהם שונה מזה של שכירים. בעוד ששכיר מציג בדרך כלל תלושי שכר ורצף תעסוקתי, עצמאי נדרש להוכיח יציבות והכנסה באמצעות מסמכים כמו שומות מס, דוחות רווח והפסד, אישורי רואה חשבון ולעיתים גם תנועות בחשבון העסקי והפרטי ונבחן על הכנסות שנתיות בניקוי הוצאות. במקרים שבהם קיימת תנודתיות בהכנסות, ירידה ברווחיות, עסק חדש יחסית או פער משמעותי בין המחזור להכנסה בפועל, הבנק עשוי להתייחס להכנסה באופן שמרני יותר או לדרוש הסברים ומסמכים נוספים.
לכן, לפני הגשת בקשה למשכנתא חשוב להבין איזו הכנסה הבנק צפוי להכיר בה בפועל, ולא להסתמך רק על המחזור או על ההכנסה בחודשים האחרונים. לעיתים העסק יכול להיות רווחי ומתפקד היטב, אך אם הנתונים אינם מוצגים בצורה ברורה ועקבית, הדבר עלול להשפיע על סכום המשכנתא או על החלטת האשראי. במקרה של סירוב, חשוב לבדוק האם הבעיה נובעת מגובה ההכנסה המוכרת, מחוסר רציפות, מהתחייבויות קיימות או מאופן הצגת הנתונים, ובהתאם לבנות את הבקשה מחדש או להמתין עד שניתן יהיה להציג תמונה פיננסית יציבה וברורה יותר.
שאלות נפוצות על משכנתא למסורבים
האם ניתן לקבל הלוואה למסורבי בנק עם BDI שלילי?
במקרים מסוימים כן. נתוני אשראי בעייתיים אינם בהכרח שוללים באופן מוחלט את האפשרות לקבל משכנתא, אך הם עשויים להשפיע משמעותית על החלטת הבנק ועל התנאים שנקבל. האפשרות לקבל מימון תלויה בחומרת האירועים שמופיעים בנתוני האשראי, במועד שבו התרחשו, בהתנהלות הפיננסית מאז, בהכנסות, בהתחייבויות, בהון העצמי ובשאר מאפייני העסקה.
כמה זמן אחרי סירוב למשכנתא אפשר להגיש בקשה מחדש?
אין תקופת המתנה קבועה ניתן להגיש בקשה חדשה גם בתוך זמן קצר, אך מומלץ לעשות זאת רק לאחר שמבינים את סיבת הסירוב ובודקים האם ניתן לשפר את הנתונים או את מבנה הבקשה.
מה כדאי לעשות מיד לאחר קבלת סירוב למשכנתא?
הצעד הראשון הוא להבין מה גרם לסירוב. לאחר מכן בודקים את נתוני האשראי, ההכנסות, ההתחייבויות, יחס ההחזר והעסקה, ורק אז מחליטים אם נכון לשפר את התיק, לשנות את מבנה הבקשה או לפנות לבנק אחר.
האם בעיית אשראי של אחד מבני הזוג יכולה לגרום לסירוב למשכנתא?
כן, היא יכולה להשפיע על החלטת הבנק כאשר שני בני הזוג מצורפים כלווים. עם זאת, הבנק בוחן את התמונה הכוללת – הכנסות, התחייבויות, נתוני אשראי ויכולת החזר – ולכן כל מקרה נבחן לגופו.
האם צירוף לווה נוסף יכול לעזור לאחר סירוב למשכנתא?
במקרים רבים כן. צירוף לווה נוסף בעל הכנסה יציבה ומצב פיננסי תקין עשוי לשפר את יכולת ההחזר שמוצגת לבנק ולהפחית את רמת הסיכון בעסקה. עם זאת, הבנק יבחן גם את ההתחייבויות, נתוני האשראי והמצב הכלכלי של הלווה הנוסף, ולכן צירופו אינו מבטיח שהמשכנתא תאושר.
האם הפחתת סכום המשכנתא יכולה להפוך סירוב לאישור?
במקרים מסוימים כן. אם הבקשה נדחתה בשל יחס החזר גבוה, שיעור מימון גבוה או רמת סיכון שאינה מתאימה למדיניות הבנק, הקטנת סכום המשכנתא והגדלת ההון העצמי עשויות לשפר את סיכויי האישור. חשוב לבחון מראש האם השינוי אכן נותן מענה לסיבה שבגללה הבקשה המקורית נדחתה.
האם סירוב מבנק אחד משפיע על בנקים אחרים?
סירוב מבנק אחד אינו מחייב בנק אחר לסרב גם הוא. עם זאת, הנתונים שהובילו לסירוב כמו התחייבויות, פיגורים או נתוני אשראי בעייתיים עשויים להיות רלוונטיים גם בבדיקה של בנקים אחרים. מערכת נתוני האשראי של בנק ישראל מרכזת מידע על התחייבויות אשראי ואופן פירעונן.
האם חייבים לעבור למימון חוץ־בנקאי אחרי סירוב למשכנתא?
לא. לפני שפונים למימון חוץ־בנקאי כדאי לבדוק מדוע הבנק סירב והאם ניתן לפתור את הבעיה במסגרת המערכת הבנקאית. מימון חוץ בנקאי הוא פיתרון נוסף, אך לא בהכרח המתאים ביותר.
האם כדאי להגיש בקשה לכמה בנקים אחרי שקיבלתי סירוב?
לא לפני שמבינים את סיבת הסירוב. אם קיימת בעיה מהותית בתיק, הגשת אותה בקשה שוב ושוב לא בהכרח תשנה את התוצאה. עדיף קודם לבדוק את הנתונים ולבנות דרך פעולה מתאימה.
קיבלתם סירוב למשכנתא? זה לא בהכרח סוף הדרך
סירוב למשכנתא הוא לא תמיד תשובה סופית, אבל הוא כן סימן שצריך לעצור, להבין מה עומד מאחוריו ולפעול בצורה מסודרת. לפעמים ניתן לשפר את הנתונים, לשנות את מבנה הבקשה או לפנות לבנק אחר, ובמקרים מסוימים יהיה נכון לבחון גם פתרונות מימון נוספים.
הדבר החשוב הוא לא למהר להגיש שוב את אותה הבקשה, אלא להבין מה גרם לסירוב ולבנות דרך פעולה שמתאימה לנתונים שלכם וליכולת ההחזר. אם קיבלתם סירוב למשכנתא ואתם לא בטוחים מה הצעד הבא, אני מזמין אתכם לפנות אליי לבדיקה מקצועית של התיק. יחד נבחן את סיבת הסירוב, נזהה אילו אפשרויות עומדות בפניכם ונבדוק האם ניתן לבנות דרך נכונה יותר לקבלת המימון.
המידע במאמר זה הינו כללי בלבד ואינו מהווה ייעוץ משכנתאות, פיננסי או משפטי. הנתונים, האחוזים והריביות עשויים להשתנות בהתאם למדיניות הבנקים ולנסיבות האישיות של כל לווה. מומלץ להתייעץ עם יועץ משכנתאות מוסמך לפני קבלת החלטה.
המאמר נכתב על ידי מיכאל קדוש - דרך ייעוץ משכנתאות ונדל"ן
מאמרים בתחום משכנתא חוץ בנקאית

משכנתא חוץ בנקאית
משכנתא חוץ בנקאית יכולה להתאים גם למסורבי בנקים ולמי שזקוק למימון גמיש. הכירו את הריביות, התנאים, היתרונות, החסרונות והגופים המממנים
אורה מסקליק

כמה הון עצמי צריך למשכנתא
כמה הון עצמי צריך למשכנתא לדירה ראשונה, למשפרי דיור או לדירה להשקעה? מדריך מקיף עם אחוזי המימון, דוגמאות לחישוב והוצאות שחשוב לקחת בחשבון.
יוני לאונוב - המסלול הנכון למשכנתאות

איחוד הלוואות
איחוד הלוואות מאפשר לרכז מספר הלוואות להחזר אחד. למדו איך התהליך עובד, למי הוא מתאים, מהם היתרונות והחסרונות ואילו אפשרויות מימון קיימות
טליה מנהיים

מחזור משכנתא
מדריך מקצועי על מחזור משכנתא: מתי כדאי לבדוק מחזור, אילו נתונים חשוב להשוות, איך בוחנים ריביות ומסלולים ומה צריך לדעת לפני שפונים לבנק.
יוני לאונוב - המסלול הנכון למשכנתאות

משכנתא הפוכה
מדריך למשכנתא הפוכה: מי זכאי, כמה כסף אפשר לקבל, אילו מסלולי החזר קיימים ומה חשוב לבדוק לפני חתימה מול הגוף המממן
ברין זה בית - משכנתאות ונדל"ן

החזר משכנתא 1.5 מיליון
בדקו כמה משלמים בחודש, איזו הכנסה נדרשת ומה משפיע על החזר משכנתא 1.5 מיליון, לפי ריבית, שנים, תמהיל ועלויות נלוות
עו"ד גיתי בוטבול - ייעוץ משכנתאות
פנייה לבית העסק
תיעוד ומידע רגיש יש למסור לעסק בלבד.
BizReviews אודות
BizReviews היא פלטפורמת חוות הדעת העסקית המתקדמת והאמינה בישראל, המרכזת מידע וביקורות מאומתות על עסקים מכל הענפים והתחומים. המערכת, המהווה חלק מקבוצת אתרי חוות הדעת המובילה בישראל, מחברת בין צרכנים המחפשים שירותים ומוצרים איכותיים לבין עסקים מומלצים ומוכחים. אנו עושים זאת באמצעות טכנולוגיית אימות קפדנית ("חכמת ההמונים") ומנגנוני סינון מתקדמים – המבטיחים שקיפות מלאה בעולם העסקי ומאפשרים לכל צרכן לקבל החלטה מושכלת.
ניווט
יצירת קשראודותנומדיניות פרטיותתנאי שימושהצהרת נגישותמאמריםגלריית תמונותיצירת פרופיל עסקיכניסה לאזור אישיתחומי עיסוק פופולריים
ייעוץ משכנתאותסוכן נסיעותמשרד תיווךוטרינרקוסמטיקאיתרואה חשבוןסוכן ביטוחיועץ מסאדריכלייעוץ עסקימאלף כלביםעיצוב פניםמדיניות ותנאי שימוש
המידע והתוכן המוצגים באתר זה מיועדים לספק מידע אינפורמטיבי בלבד ומהווה הבעת דעה סובייקטיבית מטעם צדדים שלישיים שאינם קשורים למפעילי האתר. המוצג אינו מהווה תחליף לייעוץ מקצועי, ואין להסתמך עליו כייעוץ כאמור, אין להעביר תיעוד ומידע רגיש באמצעות האתר. כל שימוש במידע באתר טעון בדיקה ואימות עם הגורמים הרלוונטיים. השימוש באתר ובתכניו הינה באחריותו הבלעדית והמלאה של המשתמש.
חיפושים פופולריים
הזמנת טיסותחופשות בחו"להזמנת בתי מלוןמשכנתא לרכישת דירה יד שניהמשכנתא במחיר למשתכןמחזור משכנתאתיווך עסקאות מכרייעוץ ברכישת נכסהנהלת חשבונותבדיקת תיק ביטוח