
החזר משכנתא 1.5 מיליון
ייעוץ משכנתאות|04 באוגוסט 2026
עו"ד גיתי בוטבול - ייעוץ משכנתאות
יועץ משכנתאות בכרמיאל, בצפון, בחיפה ובעמק יזרעאל - מומחה בייעוץ משכנתאות לרכישת דירה, מחזור משכנתא. ליווי אישי ומלא מהתכנון ועד קבלת המפתח.
5.0
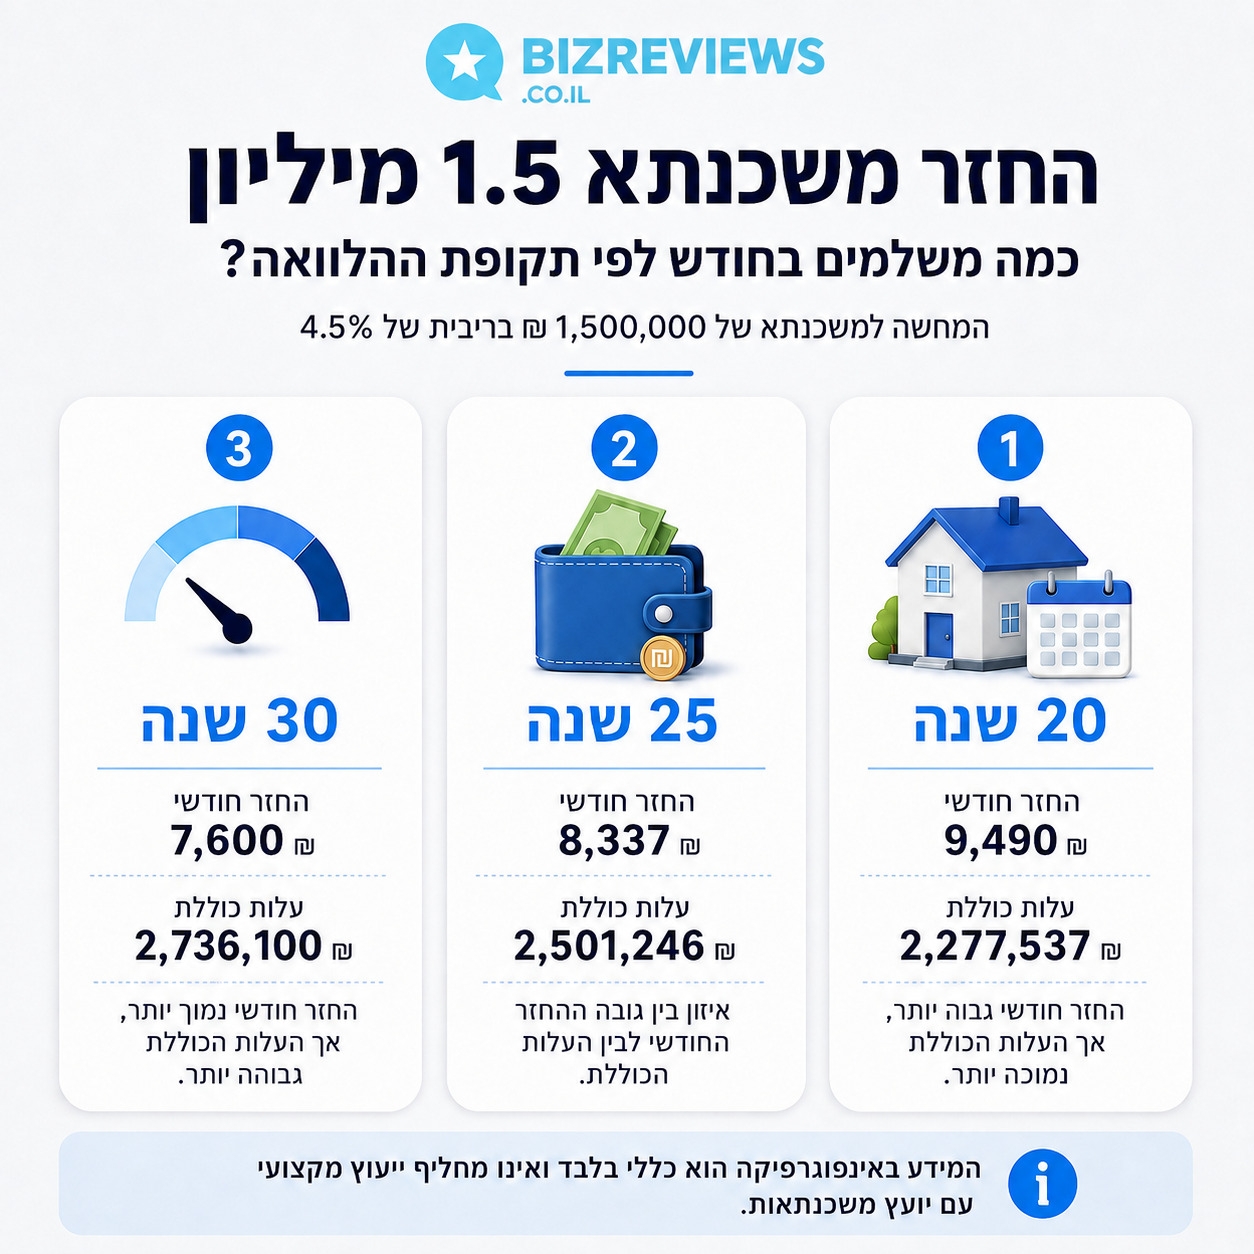
החזר משכנתא 1.5 מיליון ש"ח תלוי בעיקר בתקופת ההחזר, בריבית ובתמהיל המסלולים. בריבית ממוצעת של 4.5%, ההחזר החודשי המשוער הוא כ-9,490 ש"ח ל-20 שנה, כ-8,337 ש"ח ל-25 שנה וכ-7,600 ש"ח ל-30 שנה.
התחייבות למשכנתא של 1.5 מיליון ש"ח היא החלטה פיננסית משמעותית. צעד כזה דורש אחריות רבה, מכיוון שהוא משפיע ישירות על התקציב המשפחתי ויש לו השלכות על עשרות השנים הבאות. חשוב לזכור כי גובה ההחזר החודשי מושפע לא רק מסכום המשכנתא, אלא גם מתקופת ההלוואה, הריבית ותמהיל המסלולים שנבחר.
כדי לעבור את התהליך בצורה נכונה המתאימה לכם, חשוב להבין לעומק את המשמעות של גובה ההחזר החודשי ולבנות תמהיל מסלולים שקול. תכנון נכון כבר בשלב הראשון יכול לחסוך עשרות ואף מאות אלפי שקלים לאורך חיי המשכנתא.
במאמר זה נלמד כמה משלמים בחודש, איזו הכנסה נדרשת ומה משפיע על החזר משכנתא 1.5 מיליון, לפי ריבית, שנים, תמהיל ועלויות נלוות.
תוכן עניינים:
- כמה מחזירים על משכנתא של 1.5 מיליון ש"ח?
- למה ההחזר הוא רק נקודת פתיחה?
- איזו הכנסה נדרשת למשכנתא של 1.5 מיליון?
- אילו נתונים נוספים משפיעים על תנאי המשכנתא?
- יחס החזר מהכנסה - כמה החזר חודשי באמת כדאי לקחת?
- אילו עלויות נוספות צריך להכניס לחישוב?
- שאלות ותשובות על החזר משכנתא 1.5 מיליון
כמה מחזירים על משכנתא של 1.5 מיליון ש"ח?
גובה החזר המשכנתא החודשי של 1.5 מיליון שקלים, נגזר בעיקר מאורך תקופת ההלוואה ומהריבית הממוצעת המשוקללת של תמהיל המסלולים שתבחרו. ככלל, ככל שתקופת ההלוואה ארוכה יותר, ההחזר החודשי יהיה נמוך יותר, אך העלות הכוללת של המשכנתא תהיה גבוהה יותר.
החזר חודשי משוער לפי תקופה, ריבית ועלות כוללת
לדוגמה, במשכנתא של 1.5 מיליון ש"ח בריבית שנתית ממוצעת של 4.5%,
ההחזר החודשי המשוער לתקופה של 20 שנה יעמוד על כ-9,490 ש"ח, והעלות הכוללת של המשכנתא תעמוד על כ-2,277,537 ש"ח.
בפריסה ל-25 שנה, ההחזר החודשי המשוער יירד לכ-8,337 ש"ח, אך העלות הכוללת תעלה לכ-2,501,246 ש"ח.
בפריסה ל-30 שנה, ההחזר החודשי המשוער יהיה כ-7,600 ש"ח, אך העלות הכוללת של המשכנתא תגיע לכ-2,736,100 ש"ח.
חשוב לדעת: במשכנתא, הריבית היא רק אחד מהגורמים המשפיעים על ההחזר. תמהיל נכון יכול להיות משמעותי לא פחות מהריבית עצמה.
מדובר בהמחשה בלבד. ההחזר בפועל עשוי להשתנות בהתאם לריביות שתקבלו, ללוח המשכנתא ולמסלולים.
למה ההחזר הוא רק נקודת פתיחה?
ההחזר החודשי מציג תמונת מצב סטטית שאינה משקפת את המציאות הדינמית לאורך השנים. בפועל, גובה התשלום צפוי להשתנות ולהתעדכן בהתאם לתנודות הריבית, הצמדה למדד המחירים לצרכן, עוגנים וריבית בנק ישראל שעשויים להשתנות, ובכלל,ההרכב המשתנה של תמהיל המסלולים שנבחר. לכן, ההחזר בתחילת הדרך אינו בהכרח ההחזר שתשלמו לאורך כל חיי המשכנתא.
בנוסף, החישוב אינו כולל את עלויות ביטוחי החובה (ביטוח חיים ומבנה למשכנתא הנדרשים על ידי הבנק), המתווספים להוצאה מדי חודש ומייקרים את התשלום החודשי הכולל בגין המשכנתא.
ההבדל בין החזר חודשי נמוך לבין עלות כוללת גבוהה
קיים יחס הפוך בין גובה ההחזר החודשי לבין העלות הכוללת של המשכנתא. פריסת ההלוואה לתקופה ארוכה מאוד, כמו 30 שנה, אמנם מייצרת החזר חודשי ראשוני נמוך שמקל על התקציב השוטף בטווח הקצר, אך היא גוררת עלות כוללת גבוהה, בשל הצטברות הריביות וההצמדות לאורך השנים. , כך שהסכום הסופי שיוחזר לבנק יהיה גבוה יותר. לכן, לא תמיד כדאי לבחור בתקופת ההחזר הארוכה ביותר, גם אם היא לכאורה מפחיתה את ההחזר החודשי.
איזו הכנסה נדרשת למשכנתא של 1.5 מיליון?
למשכנתא של 1.5 מיליון ₪, בריבית של 4.5% לתקופה של 20 שנה, נדרשת הכנסה נטו של 31,633 ₪; לתקופה של 25 שנה באותה ריבית, ההכנסה הנדרשת נטו תעמוד על 27,792 ₪ ולתקופה של 30 שנה באותה ריבית, ההכנסה נטו שתידרש תעמוד על 25,300 ₪. (החישובים בוצעו לפי יחס החזר של 30% מההכנסה נטו). חשוב לזכור כי הבנק בוחן את יכולת ההחזר לפי קריטריונים פיננסיים, אך אינו מתחשב בהוצאות השוטפות הייחודיות של כל משפחה. לכן, חשוב לוודא שההחזר החודשי מתאים גם לתקציב המשפחתי בפועל, ולא רק לדרישות הבנק.
אילו נתונים נוספים משפיעים על תנאי המשכנתא?
מעבר לגובה ההכנסה וליחס ההחזר, הבנק בוחן גם את שיעור המימון ואת מאפייני הלווים. לכן, לפני שמתחייבים לעסקה, חשוב להבין לא רק כמה משכנתא אפשר לקחת, אלא גם כמה הון עצמי צריך למשכנתא ואיך ההון העצמי משפיע על תנאי ההלוואה. שיעור המימון הוא היחס שבין סכום המשכנתא לבין שווי הנכס. ככל ששיעור המימון גבוה יותר, כך מבחינת הבנק רמת הסיכון בעסקה עולה, ובהתאם עשויים להיפגע תנאי המשכנתא והריביות שיוצעו.
לדוגמה, קיים הבדל מהותי בין לקוח המבקש משכנתא של 1.5 מיליון ש"ח לרכישת נכס בשווי 2 מיליון ש"ח, לבין לקוח המבקש את אותו סכום לרכישת נכס בשווי 3 מיליון ש"ח. במקרה הראשון שיעור המימון גבוה משמעותית, ולכן יכולת המיקוח מול הבנק עשויה להיות נמוכה יותר.
לצד שיעור המימון, הבנק בוחן גם את פרופיל הלקוח, ובין היתר את הוותק והקביעות במקום העבודה, הרצף התעסוקתי, יציבות ההכנסות, אופן ניהול חשבון הבנק, דירוג האשראי, התחייבויות קיימות וההתנהלות הפיננסית לאורך זמן. שכיר בעל הכנסה יציבה ורצף תעסוקתי ממושך עשוי להיתפס אחרת מעצמאי שהכנסותיו משתנות, גם כאשר ההכנסה הממוצעת שלהם דומה. לכן, שני לווים המבקשים משכנתא באותו סכום עשויים לקבל הצעות שונות לחלוטין, בהתאם לשיעור המימון, ליציבות הכלכלית שלהם ולרמת הסיכון שהבנק מייחס לכל אחד מהם.
יחס החזר מהכנסה - כמה החזר חודשי באמת כדאי לקחת?
בתכנון נכון של משק הבית, מומלץ לשאוף להחזר חודשי שלא יעבור את ה-25% עד 30% מההכנסה נטו, ובכך להבטיח יציבות כלכלית ושקט נפשי, גם בעת תנודות בשוק, יחד עם זאת הבנק עשוי לבחון גם שיעורי החזר גבוהים יותר לפי נתוני הלווה (גיל, דירוג אשראי, התחייבויות קודמות ועוד).
איך תמהיל המשכנתא יכול לשנות את ההחזר לאורך השנים?
חלוקת סכום המשכנתא בין מסלולי ריבית שונים, היא זו שתקבע כיצד ועד כמה ישתנה ההחזר החודשי לאורך השנים. בניית תמהיל מאוזן וחכם יכול להפחית סיכון, לשפר יציבות ובמרבית המקרים, לחסוך אלפי שקלים. יתרה מכך, הרכב המסלולים ניתן לשינוי. במידה וחלים שינויים בשוק, אפשר לבחון שינוי ומיחזור של התמהיל כדי להתאימו מחדש ליכולת ההחזר העדכנית. חשוב לדעת כי מיחזור משכנתא אינו חייב להתבצע על כל ההלוואה. במקרים רבים ניתן למחזר רק מסלולים מסוימים, כאשר הם כבר אינם משתלמים או אינם מתאימים לצרכים וליכולת ההחזר של הלווה
מה עלול לקרות להחזר במסלולים צמודים או משתנים?
במסלולים צמודים או משתנים, ההחזר החודשי חשוף לשינויי הריבית, הצמדה למדד ועוגנים. במסלולים צמודי מדד, עליית המדד משפיעה על הקרן, והריבית מחושבת מחדש על בסיס חוב שגדל. במצב זה, הלווים עלולים לגלות שסך החוב לבנק עולה, למרות שהתשלומים מתבצעים בזמן.
מנגד, במסלולים עם ריבית משתנה כמו ריבית משתנה כל חמש שנים או מסלול הפריים, המושפע ישירות ובין היתר מריבית בנק ישראל, הריבית מתעדכנת בהתאמה לריבית בשוק, כך שבעת עליית הריבית במשק, ההחזר החודשי עלול לעלות בחדות ובמהירות ולייצר בעיה תזרימית. הסיבה היא שריבית הפריים אינה ריבית בנק ישראל עצמה, אלא נגזרת ממנה (ריבית בנק ישראל בתוספת 1.5%).
האם כדאי לפרוס משכנתא של 1.5 מיליון ל-30 שנה?
לעיתים, תקופת החזר ארוכה היא פתרון נכון, אך היא עלולה לייקר משמעותית את עלות המשכנתא כדאי לבדוק אם ההחזר מתאים באמת להכנסות, להוצאות וליכולת שלכם לעמוד במשכנתא לאורך שנים.
הדילמה בין הקלה חודשית לבין תשלום ריבית גבוה יותר
הלוואה בגובה 1.5 מיליון שקלים לתקופה של 30 שנה אומנם מסייעת בהפחתת נטל התשלום החודשי לעומת אם הייתה נפרסת לפחות שנים, אך היא מייקרת משמעותית את סך הריביות המצטברות שהבנק יגבה לאורך חיי המשכנתא. בנוסף, ככל שתקופת ההלוואה במסלולים בריבית קבועה ארוכה יותר, כך גדלה גם החשיפה לעמלת פירעון מוקדם (קנס יציאה), במקרה של מחזור המשכנתא או סילוקה לפני המועד שנקבע. בשל כך, בעת תכנון העסקה חשוב לבצע השוואה מעמיקה בין גובה ההחזר השוטף לבין עלותה הכוללת של ההלוואה, ולבחון בקפידה כיצד בחירת מסלולי המשכנתא השונים משפיעה על יציבות התקציב המשפחתי בטווח הרחוק. במקרים רבים ניתן גם לבחור בתקופת החזר ארוכה יותר, ובהמשך לקצר אותה באמצעות מחזור המשכנתא, אם המצב הכלכלי מאפשר זאת
אילו עלויות נוספות צריך להכניס לחישוב?
מעבר להחזר החודשי, חשוב להביא בחשבון גם את כלל העלויות הנלוות לרכישת הדירה ולנטילת המשכנתא, ובהן מס רכישה (ככל שחל), שכר טרחת עורך דין, שכר טרחת יועץ משכנתאות, דמי תיווך, שמאות, ביטוח חיים וביטוח מבנה, עמלת פתיחת תיק משכנתא, אגרות ורישומי בטוחות, כגון רישום משכון והערת אזהרה, וכן הוצאות הובלה, שיפוץ, ריהוט ורזרבה להוצאות בלתי צפויות.
ביטוחים, הצמדה למדד ומרווח ביטחון חודשי
ביטוח חיים וביטוח מבנה הם חלק מההוצאה החודשית הנלווית למשכנתא, ועלותם עשויה להשתנות לאורך השנים.. הצמדה למדד מצמידה את החוב שלכם למדד המחירים לצרכן (במידה וחלק מתמהיל המשכנתא צמוד מדד) המשפיע ישירות על ההחזר החודשי ומגדיל את קרן ההלוואה. גם עלייה מתונה במדד לאורך זמן עלולה להגדיל את יתרת הקרן ואת העלות הכוללת של המשכנתא. מעבר לתכנון הפיננסי של המשכנתא עצמה, מומלץ להשאיר מרווח ביטחון בתקציב המשפחתי, שיאפשר להתמודד עם שינויים בהכנסה, הוצאות בלתי צפויות או עלייה בהחזר החודשי , שהרי החיים אינם קבועים, משפחות גדלות, יש הוצאות בלתי צפויות, וחשוב לוודא שהחזר המשכנתא המתוכנן משאיר מספיק כסף פנוי מעבר להוצאות המחיה השוטפות וגם להוצאות שאינן צפויות.
שאלות ותשובות על החזר משכנתא 1.5 מיליון
כמה בערך מחזירים בחודש על משכנתא של 1.5 מיליון ש"ח?
גובה החזר המשכנתא החודשי של 1.5 מיליון שקלים, תלוי בעיקר באורך תקופת ההלוואה ובריבית הממוצעת. בריבית של 4.5% ל–25 שנה גובה ההחזר החודשי יעמוד על 8,337 ש"ח.
מדובר בהמחשה בלבד, וההחזר בפועל ייקבע בהתאם לתמהיל המשכנתא ולריביות שתקבלו מהבנק.
איזו הכנסה צריך בשביל משכנתא של 1.5 מיליון?
למשכנתא של 1.5 מיליון ₪, בריבית של 4.5% לתקופה של 25 שנה, ההכנסה הנדרשת נטו תעמוד על 27,792 ₪. הבנק בוחן גם את יתר הנתונים הפיננסיים של הלווה, ולכן ההכנסה הנדרשת עשויה להשתנות ממקרה למקרה.
האם כדאי לקחת משכנתא של 1.5 מיליון ל-30 שנה?
בפריסה כזו, אמנם ההחזר החודשי יהיה נמוך יחסית, אבל הריבית המצטברת על ההחזר הכולל תהיה גבוהה באופן משמעותי. חשוב שההחלטה תתקבל בהתאם ליכולת ההחזר ולתכנון הפיננסי לטווח הארוך, ולא רק לפי גובה ההחזר החודשי.
האם החזר נמוך יותר אומר שהמשכנתא משתלמת יותר?
לא בהכרח. אמנם החזר חודשי נמוך מקל על התזרים השוטף, אך ככל שתקופת המשכנתא ארוכה יותר, כך בדרך כלל העלות הכוללת של ההלוואה תהיה גבוהה יותר. בנוסף, במסלולים בריבית קבועה, פריסה ארוכה עשויה להגדיל את החשיפה לעמלת פירעון מוקדם במקרה של מחזור המשכנתא או סילוקה לפני תום התקופה.
מה יכול לגרום להחזר החודשי לעלות בעתיד?
החזר המשכנתא החודשי עלול לעלות בעתיד בעקבות עליית ריבית בנק ישראל, עליית מדד המחירים לצרכן, תחנות העדכון במסלולים המשתנים והתייקרות ביטוח החיים לאורך השנים. גובה השינוי בפועל תלוי במסלולים שנבחרו ובחלקם היחסי בתמהיל המשכנתא.
האם אפשר להחזיר את המשכנתא מוקדם מהמתוכנן?
כן. ניתן לבצע פירעון מוקדם מלא או חלקי של המשכנתא, אך במסלולים מסוימים עשויה לחול עמלת פירעון מוקדם. לפני קבלת החלטה מומלץ לבחון את הכדאיות הכלכלית של המהלך. חשוב לזכור כי בניית משכנתא נכונה כבר בתחילת הדרך אינה נועדה רק להשיג ריבית טובה כיום, אלא גם לאפשר ניהול נכון של המשכנתא לאורך השנים, באמצעות מחזורים והתאמות שיכולים להוביל לחיסכון משמעותי
האם אפשר למחזר רק חלק מהמשכנתא?
כן. אין חובה למחזר את כל המשכנתא. במקרים רבים ניתן למחזר רק מסלולים מסוימים שהפכו לפחות משתלמים או שכבר אינם מתאימים לצורכי הלווה.
האם כדאי לבחור את המשכנתא עם ההחזר החודשי הנמוך ביותר?
לא תמיד. החזר חודשי נמוך עשוי להיות נוח יותר בטווח הקצר, אך לעיתים הוא מלווה בעלות כוללת גבוהה יותר ובחשיפה גדולה יותר לשינויים עתידיים.
האם כל הבנקים יציעו את אותו החזר חודשי?
לא. הריביות, תנאי ההלוואה ותמהיל המשכנתא עשויים להשתנות בין הבנקים, ולכן מומלץ לבצע השוואה לפני קבלת ההחלטה.
האם כדאי להיעזר ביועץ משכנתאות?
במשכנתא בהיקף של 1.5 מיליון ש"ח, לכל עשירית אחוז בריבית ולבחירת תמהיל המשכנתא עשויה להיות השפעה משמעותית על העלות הכוללת של ההלוואה. ייעוץ משכנתאות מקצועי יכול לסייע בבניית תמהיל המותאם לצרכים וליכולת ההחזר שלכם, בניהול משא ומתן מול הבנקים ובתכנון המשכנתא כך שתאפשר גמישות גם בעתיד.
**המידע במאמר נועד לצורכי ידע כללי בלבד ואינו מהווה ייעוץ מקצועי,
מאמר זה נכתב ע"י עו"ד גיתי בוטבול ייעוץ משכנתאות, מומחה בייעוץ משכנתאות לרכישת דירה, מחזור משכנתא. ליווי אישי ומלא מהתכנון ועד קבלת המפתח.
מאמרים בתחום מחזור משכנתא

איחוד הלוואות
איחוד הלוואות מאפשר לרכז מספר הלוואות להחזר אחד. למדו איך התהליך עובד, למי הוא מתאים, מהם היתרונות והחסרונות ואילו אפשרויות מימון קיימות
טליה מנהיים

משכנתא חוץ בנקאית
משכנתא חוץ בנקאית יכולה להתאים גם למסורבי בנקים ולמי שזקוק למימון גמיש. הכירו את הריביות, התנאים, היתרונות, החסרונות והגופים המממנים
אורה מסקליק

ריבית משכנתא
מהי ריבית משכנתא, כיצד היא נקבעת ומה ההבדל בין פריים, ריבית קבועה ומשתנה? מדריך להשוואת ריביות משכנתא, חישוב ההחזר החודשי ובחירת מסלול מתאים.
גליה גל פתרונות מימון וליווי במשכנתאות

משכנתא לכל מטרה
משכנתא לכל מטרה כנגד שעבוד דירה: למי היא מתאימה, מהם תנאי האישור, איך נקבעת הריבית וכמה מימון אפשר לקבל? כל מה שחשוב לבדוק לפני לקיחת ההלוואה.
תומר נאור

מחזור משכנתא
מדריך מקצועי על מחזור משכנתא: מתי כדאי לבדוק מחזור, אילו נתונים חשוב להשוות, איך בוחנים ריביות ומסלולים ומה צריך לדעת לפני שפונים לבנק.
יוני לאונוב - המסלול הנכון למשכנתאות

כמה הון עצמי צריך למשכנתא
כמה הון עצמי צריך למשכנתא לדירה ראשונה, למשפרי דיור או לדירה להשקעה? מדריך מקיף עם אחוזי המימון, דוגמאות לחישוב והוצאות שחשוב לקחת בחשבון.
יוני לאונוב - המסלול הנכון למשכנתאות
פנייה לבית העסק
תיעוד ומידע רגיש יש למסור לעסק בלבד.
BizReviews אודות
BizReviews היא פלטפורמת חוות הדעת העסקית המתקדמת והאמינה בישראל, המרכזת מידע וביקורות מאומתות על עסקים מכל הענפים והתחומים. המערכת, המהווה חלק מקבוצת אתרי חוות הדעת המובילה בישראל, מחברת בין צרכנים המחפשים שירותים ומוצרים איכותיים לבין עסקים מומלצים ומוכחים. אנו עושים זאת באמצעות טכנולוגיית אימות קפדנית ("חכמת ההמונים") ומנגנוני סינון מתקדמים – המבטיחים שקיפות מלאה בעולם העסקי ומאפשרים לכל צרכן לקבל החלטה מושכלת.
ניווט
יצירת קשראודותנומדיניות פרטיותתנאי שימושהצהרת נגישותמאמריםגלריית תמונותיצירת פרופיל עסקיכניסה לאזור אישיתחומי עיסוק פופולריים
ייעוץ משכנתאותסוכן נסיעותמשרד תיווךוטרינרקוסמטיקאיתרואה חשבוןסוכן ביטוחיועץ מסאדריכלייעוץ עסקימאלף כלביםעיצוב פניםמדיניות ותנאי שימוש
המידע והתוכן המוצגים באתר זה מיועדים לספק מידע אינפורמטיבי בלבד ומהווה הבעת דעה סובייקטיבית מטעם צדדים שלישיים שאינם קשורים למפעילי האתר. המוצג אינו מהווה תחליף לייעוץ מקצועי, ואין להסתמך עליו כייעוץ כאמור, אין להעביר תיעוד ומידע רגיש באמצעות האתר. כל שימוש במידע באתר טעון בדיקה ואימות עם הגורמים הרלוונטיים. השימוש באתר ובתכניו הינה באחריותו הבלעדית והמלאה של המשתמש.
חיפושים פופולריים
הזמנת טיסותחופשות בחו"להזמנת בתי מלוןמשכנתא לרכישת דירה יד שניהמשכנתא במחיר למשתכןמחזור משכנתאתיווך עסקאות מכרייעוץ ברכישת נכסהנהלת חשבונותבדיקת תיק ביטוח