
כמה הון עצמי צריך למשכנתא
ייעוץ משכנתאות|16 ביולי 2026
יוני לאונוב - המסלול הנכון למשכנתאות
יועץ משכנתא בחדרה
5.0
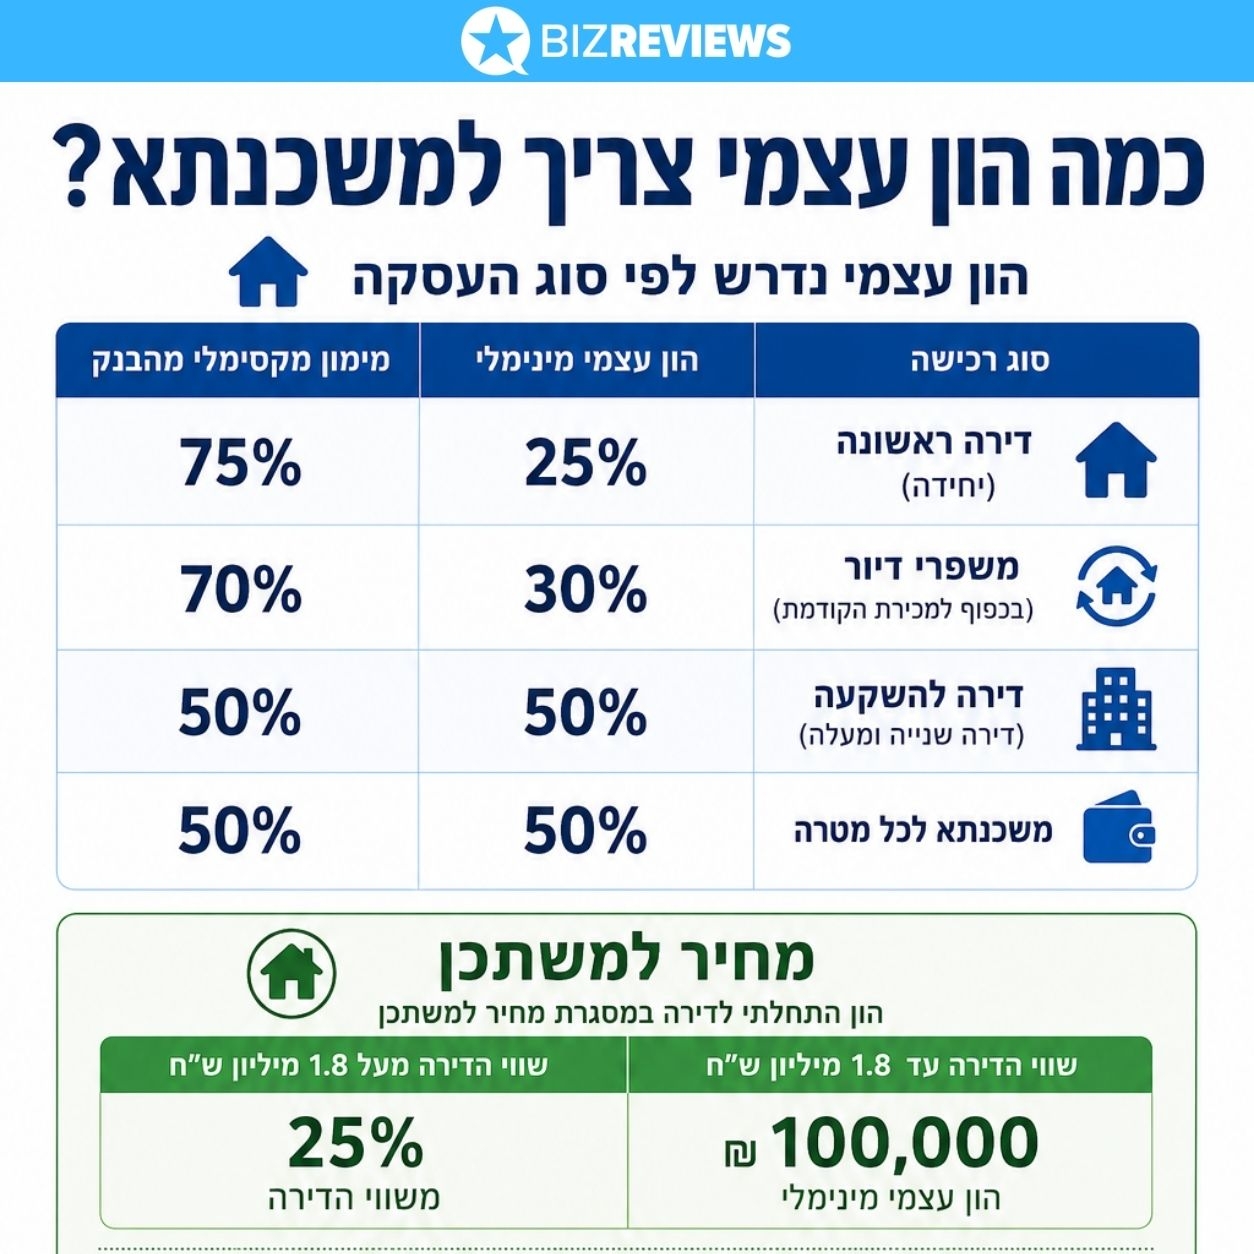
ההון העצמי הנדרש נקבע לפי סוג הרכישה: לדירה ראשונה צריך לפחות 25% משווי הנכס. למשפרי דיור נדרשים 30%. לדירה שנייה או להשקעה צריך 50%. שיעורים אלו הם המקסימום המותר בהלוואה, ומחושבים לפי מחיר הרכישה או הערכת השמאי (הנמוך מביניהם).
במאמר זה נלמד כמה הון עצמי צריך למשכנתא בהתאם לסוג הרכישה - דירה ראשונה, דירה חלופית למשפרי דיור, דירה להשקעה או דירה במסגרת תוכנית ממשלתית. נבין כיצד מחשבים את שיעור המימון, אילו הוצאות נלוות צריך להביא בחשבון, מה משפיע על סכום המשכנתא שהבנק יאשר ואילו אפשרויות ניתן לבחון כאשר ההון העצמי הקיים אינו מספיק.
תוכן עניינים:
- כמה הון עצמי נדרש למשכנתא
- איך לחשב הון עצמי?
- דוגמאות לחישוב החזר החודשי
- אילו הוצאות נלוות אינן נכללות בדרך כלל במשכנתא?
- כמה כסף כדאי להשאיר כרזרבה לאחר רכישת הדירה?
- מדוע הון עצמי מספיק אינו מבטיח שהבנק יאשר את המשכנתא?
- מאילו מקורות אפשר לגייס הון עצמי למשכנתא?
- כמה הון עצמי צריך במצבי רכישה מיוחדים?
- מה אפשר לעשות כשאין מספיק הון עצמי למשכנתא?
- טעויות נפוצות בתכנון ההון העצמי לרכישת דירה
- שאלות נפוצות על הון עצמי למשכנתא
בקשת משכנתא
רכישת דירה היא אחת ההחלטות הכלכליות המשמעותיות ביותר עבור רוב המשפחות, וחשוב לבחון מראש את היקף ההון העצמי, ההכנסות, ההוצאות והיכולת לעמוד בהחזרי המשכנתא לאורך שנים.
בקשת משכנתא לאחר חתימה על הסכם מכר לרכישת הדירה עשויה להעמיד את הרוכשים במצב לא נוח, תחת זמן מוגבל לבצע בדיקות והשוואות בין בנקים, ולחץ שעשוי להשפיע על תנאי המשכנתא ועלותה.
אישור עקרוני למשכנתא הניתן על ידי הבנק בטרם חתימה על הסכם רכישת הנכס בפועל, מעניק ללווה את הביטחון להתקדם בעסקה, מתוך הבנה של סכום המשכנתא שבאפשרותו ללוות, גובה ההחזר החודשי והתנאים. קבלת האישור מותנית בעמידה במספר פרמטרים מוגדרים:
- הון עצמי - סכום הכסף שנדרשים הלווים להעמיד כתנאי לקבלת ההלוואה.
- אחוז מימון - אחוז המימון הוא היחס בין ההלוואה להון העצמי אל מול עלות הנכס, וקובע את סכום ההלוואה המקסימלי שיכולים הלווים לקבל.
- יכולת החזר חודשית - הערכת סכום ההחזר החודשי כנגזרת להכנסות ולהוצאות הקבועות של הלווים.
למה צריך הון עצמי?
הבנק מבצע בדיקה מקיפה של מצבו הפיננסי של הלווה, במטרה להעריך את רמת הסיכון בעסקה, ודורש מהלווים להעמיד סכום כסף כהון עצמי לרכישת הנכס. דרישה זו נועדה לצמצם את היקף הסיכון שנוטל על עצמו הבנק במתן ההלוואה.
אף שהנכס משועבד לטובת הבנק כבטוחה להלוואה, מטרתו אינה להגיע למימוש הדירה, אלא לוודא שההלוואה תוחזר כסדרה באמצעות קביעת תנאי מימון ודרישות התואמים את יכולת ההחזר של הלווה.
כמה הון עצמי נדרש למשכנתא
כשאתם עומדים לרכוש דירה, ההון העצמי שלכם מגדיר את תקרת התקציב שלכם, וקובע את גובה המשכנתא שהבנק יאשר, באופן שמשפיע ישירות על גובה הריביות שתשלמו.
גובה ההון העצמי הנדרש אינו נקבע על ידי הבנקים השונים, כי אם מופיע בתקנות בנק ישראל, בהתאם לאופי העסקה ולסוג המשכנתא הנדרשת, ולכן גם אינו גמיש ואינו פתוח למשא ומתן.
חישוב ההון העצמי הנדרש בפועל מתבצע באחוזים, ביחס לסכום העסקה כולה, וכאמור לסוג המשכנתא הנדרשת.
בנק ישראל, מציב דרישות מינימום שונות בהתאם לסטטוס שלכם: רכישת דירה ראשונה, שדרוג נכס כמשפרי דיור, או כניסה לשוק כמשקיעים.
חשוב לזכור כי גם הון עצמי גבוה אינו ערובה אוטומטית לאישור, שכן הבנק בוחן באותה נשימה גם את ההכנסה הפנויה ואת דירוג האשראי שלכם.
המידע שלפניכם, יסייע לכם להבין את הכללים, החישובים והטעויות שחובה למנוע כדי שתוכלו להגיע לרגע החתימה בביטחון מוחלט.
כמה הון עצמי צריך לדירה יחידה או לדירה ראשונה?
עבור רוכשים שאין בבעלותם דירה אחרת, וזו דירתם הראשונה, רגולציית בנק ישראל מקלה ומאפשרת לקבל את שיעור המימון המרבי בשוק, כך שתצטרכו להביא מהבית הון עצמי בגובה של 25% בלבד ממחיר הדירה. כך למשל, אם מצאתם דירה ראשונה שעלותה 1,600,000 ש"ח, תצטרכו להציג הון עצמי למשכנתא בגובה 400,000 ש"ח, כאשר את היתרה בסך 1,200,000 ש"ח תוכלו לקבל כהלוואה מהבנק.
כמה הון עצמי צריכים משפרי דיור?
משפרי דיור, כלומר רוכשים שבבעלותם דירה קיימת והם קונים דירה אחרת במקומה (תוך התחייבות למכור את הנכס הישן בטווח של עד 18 חודשים) , נדרשים על פי חוקי בנק ישראל להציג הון עצמי מינימלי בגובה 30% משווי הנכס החדש. כדי להמחיש זאת במספרים, אם אתם משפרים דיור ורוכשים דירה חדשה בעלות של 3,000,000 ש"ח, תצטרכו להביא מהבית הון עצמי בגובה 900,000 ₪.
כמה הון עצמי צריך לרכישת דירה להשקעה?
כשמדובר ברכישת דירה להשקעה, בנק ישראל מחמיר את תנאי המימון ודורש מהרוכשים הון עצמי מינימלי בגובה 50% משווי הנכס. לשם ההמחשה, אם בחרתם לרכוש דירה להשקעה בשווי של 2,200,000 ₪, תדרשו להביא מהבית הון עצמי של 1,100,000 ₪.
הון התחלתי לדירה במסגרת מחיר למשתכן
בדירה ששווייה עד 1.8 מיליון ש"ח, ההון העצמי המינימלי הנדרש הוא 100,000 ש"ח. בדירה ששווייה עולה על 1.8 מיליון ש"ח, נדרש הון עצמי בשיעור של 25% משווי הדירה. לפי דוגמה של נכס בשווי מיליון ש"ח, 25% הם 250,000 ש"ח.
הון התחלתי למשכנתא לכל מטרה
במשכנתא לכל מטרה שיעור המימון המרבי הוא 50% משווי הנכס. בהתאם לכך, עבור נכס בשווי מיליון ש"ח, נדרש שווי עצמי בנכס של 500,000 ש"ח.
הנתונים נכונים לתאריך 30.6.26.
שיעור המימון מחושב על פי שווי השוק של הדירה ולא לפי מחיר הרכישה המוזל, והטבת מחיר למשתכן נכללת בסכום ההון העצמי. חישוב זה מאפשר לקבל אחוזי מימון גבוהים יותר (לעיתים מעל 75% ולעיתים אף עד 90%),
מדוע ההון העצמי המינימלי אינו בהכרח הסכום שכדאי להביא?
שיעור ההון העצמי קובע את תקרת המשכנתא המקסימלית שתוכלו לקבל, למשל הון עצמי של 25% מאפשר משכנתא של עד 75%. ככל שההון העצמי שאתם מביאים נמוך יותר, תקציב המשכנתא גדל, ומשפיע על גובה ההחזרים החודשיים ועל גובה הריבית. ככל שההון העצמי גבוה יותר, הסיכון של הבנק נמוך יותר והוא יציע ריבית אטרקטיבית ונמוכה יותר.
כמה הון עצמי צריך למשכנתא ראשונה- סימולציות לפי סכום המשכנתא.
כמה הון עצמי צריך למשכנתא של 1.5 מיליון
אריק ותהילה אדרי מאשדוד מעוניינים בדירה חדשה מקבלן. מדובר בדירה ראשונה ויחידה שצפויה להיות ברשותם.
שווי הדירה: 2,000,000 ₪.
גובה המשכנתא המקסימלי שיוכלו לקבל: 75% משווי הנכס, סך הכל: 1,500,000
ההון העצמי שידרשו להעמיד לטובת העסקה: 500,000 ₪.
כמה הון עצמי צריך למשכנתא של 2.5 מיליון
יעל ומשה מכפר סבא מעוניינים לשדרג את איכות חייהם ולעבור מדירתם לבית פרטי בשרון.
שווי הבית המבוקש: 5,000,000 ₪.
לאחר מכירת הדירה שברשותם וכיסוי יתרת המשכנתא נותר לרשותם הון עצמי בסך: 2,500,000 ₪.
ההון העצמי הנדרש מהם: 30% משווי הבית = 1,500,000 ₪.
הלוואת המשכנתא הנדרשת בסך 2,500,000 ₪ מהווה 50% משווי הנכס, מה שמאפשר להם לקבל את ההלוואה, בכפוף ליכולת החזר.
כמה הון עצמי צריך למשכנתא של 3 מיליון
יונתן מתל אביב מעוניין לרכוש נכס להשקעה, ובחר בדירת גן מרווחת בראשון לציון.
שווי הדירה: 4,000,000 ₪.
מאחר ומדובר בדירה ראשונה אשר צפויה להיות בבעלותו, למטרת הרכישה אין משמעות, ויונתן זכאי למימון בסך 75% בסך, מה שדורש ממנו הון עצמי בסך 1,000,000 ₪, בכפוף ליכולת החזר חודשית.
כמה הון עצמי צריך למשכנתא של 4 מיליון
איתי ונטע הם זוג צעיר מרחובות המעוניינים במשכנתא בסך 4,000,000 ₪, במטרה לרכוש דירה מיד שנייה בסכום של 3,500,000 ₪, ולהשקיע עוד כ- 250,000 ₪ בשיפוצים.
איתי ונטע נדרשים לאחוז מימון בסך 25% משווי הנכס השווה ל- 875000 וסכום המשכנתא שיוכלו לקבל הוא 2,625,000 ₪ בלבד.
על מנת לקבל משכנתא בשווי 4,000,000 ₪ עליהם לרכוש נכס בשווי כ- 6,500,000 ₪ ולהעמיד הון עצמי בסכום של כ- 1,625,000 ₪ לפחות.
כמה הון עצמי צריך למשכנתא של 2 מיליון לדירה להשקעה
מיכל וארז מעוניינים לרכוש דירה להשקעה שתשמש בעתיד את ילדיהם, בנוסף לדירת המגורים הקיימת ברשותם.
שווי הדירה: 4,000,000 ₪.
מאיר ומדובר בדירה שניה/דירה להשקעה, זכאים מיכל וארז למימון בסך 50% משווי הדירה ונדרשים לשלם הון עצמי בסך 2,000,000 ₪ מכיסם, למימון רכישת הדירה.
איך לחשב הון עצמי?
בהתאם לדוגמאות השונות, תחשיב ההון העצמי מתבצע באחוזים, וביחס לשווי הנכס הנרכש באמצעות המשכנתא.
מה ההבדל בין הון עצמי לבין שיעור המימון של המשכנתא?
שני המושגים הללו מייצגים את שני הצדדים השונים של אותה משוואה פיננסית. ההון העצמי, הוא סכום הכסף שאתם מוציאים מכיסכם, כדי לממן חלק מרכישת הנכס. לעומת זאת, שיעור המימון של המשכנתא, הוא היחס באחוזים בין סכום המשכנתא שאתם לוקחים, לבין שווי הדירה שאתם רוכשים.
לדוגמא, אם הבנק מאשר לכם שיעור מימון של 75%, המשמעות היא שאת היתרה, בגובה 25%, תהיו חייבים להשלים בעצמכם כהון עצמי. בפועל, שיעור המימון הוא המדד המרכזי שבאמצעותו הבנק מעריך את רמת הסיכון בעסקה. ככל ששיעור המימון שהבנק נדרש לספק הוא גבוה יותר, כך הסיכון הפיננסי של הבנק עולה, והוא מתורגם בדרך כלל לדרישות גבוהות יותר ולריביות יקרות יותר עבור הלווה.
לפי איזה שווי מחושב שיעור המימון - מחיר הרכישה או הערכת השמאי?
כחלק מתהליך אישור המשכנתא, הבנק שולח שמאי מקרקעין מטעמו, כדי להעריך את שווי הנכס. חשוב לדעת, כי הבנק יקבל ויאשר אך ורק דוח שבוצע על ידי שמאי מתוך רשימת השמאים המאושרים שלו, ולא יכיר בשמאות פרטית.
הערכת השמאי נוטה להיות שמרנית ולעיתים קרובות היא נמוכה ממחיר השוק. למרות שלא ניתן לערער על קביעת השמאי באופן רשמי, במקרים קיצוניים שבהם קיים פער עצום ובלתי מוצדק בין הערכת השמאי לבין מחיר הנכס בשוק, ניתן לבקש מהבנק חריגה ולהזמין הערכה משמאי נוסף מתוך הרשימה שלו.
מחשבון הון עצמי למשכנתא - הנוסחה לחישוב הסכום הנדרש
מחשבון משכנתא, הוא כלי עזר, המעניק לכם אינדיקציה לגבי גובה ההחזר החודשי לבנק. המחשבון מאפשר לכם להזין את נתוני העסקה האישיים שלכם ולבחון תרחישים שונים. על פי הנחיות בנק ישראל, המחשבונים כוללים כיום שלושה תמהילים מובנים ואחידים לצד אפשרות להרכבת תמהיל מותאם אישית, כך שתוכלו להשוות בין הצעות של בנקים שונים בצורה אובייקטיבית.
הנוסחה לחישוב הסכום, כוללת הזנה של כמה נתונים מרכזיים:
סכום המשכנתא - גובה ההלוואה המבוקשת , למשל מיליון ש"ח.
תקופת המשכנתא - משך הזמן שבו תחזירו את הכסף.
שיעור הריבית השנתית - הזנת אחוז הריבית שהבנק לוקח על ההלוואה
סוגי המסלולים להחזר המשכנתא - שילוב בין מסלולים שונים כמו ריבית קבועה (לא צמודה או צמודה למדד המשתנה עם האינפלציה), ריבית משתנה, או ריבית פריים (המשתנה בהתאם להחלטות בנק ישראל).
הכנסה חודשית נטו - הזנת השכר שלכם לאחר ניכוי מס.
עם סיום הזנת הנתונים, המחשבון יציג לכם תמונה מלאה ורחבה בהרבה מאשר רק את גובה ההחזר החודשי הראשון, כך שבסופו של תהליך החישוב תדעו כמה כסף צריך בפועל.
כמה כסף צריך בפועל כדי לקנות דירה?
כדי להבין את העלות האמיתית של רכישת דירה, צריך להיעזר כאמור, במחשבון הון עצמי. המחשבון יציג לכם את גובה החזר המשכנתא, הוא יפרט עבורכם את סכום ההחזר הגבוה ביותר הצפוי לכם על פי תחזיות בנק ישראל, את סך כל הכסף (קרן + ריבית) שתשלמו בפועל עד סוף תקופת ההלוואה, ואת גובה הריבית החזויה הכוללת. אל הסכום הזה, יש להוסיף שורה ארוכה של הוצאות נלוות.
דוגמאות לחישוב החזר החודשי
בהנחה שהריבית השנתית הממוצעת עומדת על 4.5% על פי לוח שפיצר٭, הנה המשמעות של סכומי הלוואה שונים:
٭לוח שפיצר קובע נוסחה מתמטית שדואגת לכך שההחזר החודשי שלכם, המורכב מסכומים של הקרן והריבית יחד יישאר קבוע ושווה לאורך כל תקופת ההלוואה – כל עוד הריבית או המדד אינם משתנים.
עבור משכנתא של 1.5 מיליון שקלים לתקופה של 20 שנים - ההחזר החודשי המשוער יעמוד על כ - 9,490 ₪, כאשר סך התשלומים המצטבר לבנק בסוף התקופה (כולל הריבית) יגיע לכ - 2.27 מיליון ש"ח.
עבור משכנתא של 2.5 מיליון שקלים לתקופה של 25 שנים - ההחזר החודשי המשוער יקפוץ לכ- 13,890 ₪, וסך התשלומים הכולל בסיום ההלוואה, יסתכם בכ- 4.16 מיליון ₪.
עבור משכנתא של 3.5 מיליון שקלים לתקופה של 30 שנים - תדרשו לשלם החזר חודשי משוער של כ - 17,730 ש"ח, וסך התשלומים המצטבר בסיום התקופה יגיע לכ - 6.38 מיליון ₪.
אילו הוצאות נלוות אינן נכללות בדרך כלל במשכנתא?
חשוב לזכור, שעל סכום ההחזר החודשי לבנק, קיימות הוצאות נלוות לעסקה. הוצאות אלה מצטברות לסכומים משמעותיים ומקטינות בפועל את ההון העצמי הפנוי שעומד לרשותכם.
בין העלויות המרכזיות: שכר טרחת עורך הדין שמלווה את העסקה, העומד לרוב על כ-0.5% ממחיר הנכס בתוספת מע"מ, עלויות תיווך במידה והעסקה נעשתה באמצעות מתווך, כ-2% בתוספת מע"מ. אליהם מצטרפים תשלומי חובה לבנקים ולרשויות, כמו אגרות שונות, עלות פתיחת תיק משכנתא בבנק המסתכמת בכמה אלפי שקלים, ושירותי שמאות מקרקעין מטעם הבנק שמחירם נע לרוב בין 2,500 ל-5,000 ש"ח בהתאם למורכבות הנכס.
בנוסף, ייתכן ותצטרכו חברת בדק בית, לבחינת ליקויים בנכס (סדר גודל של 2,000-3,000 ש"ח) ויועצי משכנתאות חיצוניים, שהם שירות מומלץ שיכול לחסוך לכם עשרות אלפי שקלים אך דורש תשלום של כמה אלפי שקלים ומעלה. הוצאה נוספת - מס הרכישה, וכן עלויות מעבר דירה, הכוללות הובלה, רכישת ריהוט ראשוני, ובעיקר תקציב עבור שיפוץ הדירה , שיכול להגיע לעשרות ואף למאות אלפי שקלים.
כמה כסף כדאי להשאיר כרזרבה לאחר רכישת הדירה?
כדי לא למצוא את עצמכם ביום שאחרי קבלת המפתח עם חשבון בנק מרוקן , ההמלצה, היא להשאיר רזרבת ביטחון נזילה של לפחות 10% - 15% מגובה ההון העצמי שלכם, או לחלופין סכום השווה ל - 3- 6 חודשי החזר משכנתא והוצאות מחיה.
רזרבה זו חשובה מכמה סיבות: היא נועדה לספוג הפתעות של הרגע האחרון, כמו התייקרות של חומרי גלם, מדדים או אגרות, לכסות תיקונים דחופים ולא צפויים שמתגלים רק לאחר הכניסה לנכס, ולהבטיח שתוכלו לעמוד בתשלומי המשכנתא הראשונים גם במקרה של שינוי זמני בהכנסות המשפחה או הוצאות מעבר בלתי מתוכננות.
מדוע הון עצמי מספיק אינו מבטיח שהבנק יאשר את המשכנתא?
הגשת בקשה למשכנתא מבוססת על שלושה מרכיבים: ההון העצמי ; יכולת ההחזר החודשית שלכם, הנגזרת מגובה ההכנסות הפנויות והיציבות התעסוקתית; פרופיל הסיכון הפיננסי שלכם, הנבחן באמצעות נתוני האשראי שלכם - היסטוריית התנהלות החשבון, והימצאותם של חובות או התחייבויות קודמות .
כיצד ההכנסה הפנויה ויחס ההחזר משפיעים על סכום המשכנתא?
גובה המשכנתא, שהבנק יאשר לכם, היא תוצאה של נוסחה קפדנית הבוחנת את ההכנסה הפנויה שלכם ואת יחס ההחזר.
בשלב הראשון, הבנק מחשב את ההכנסה המוכרת - ממוצע של שלושה תלושי שכר אחרונים לשכירים, שומות מס מהשנתיים האחרונות לעצמאים; קצבאות קבועות או שכר דירה מנכס קיים.
בשלב השני, הבנק גוזר מתוך זה את ההכנסה הפנויה האמיתית באמצעות הפחתת כל ההתחייבויות הפיננסיות הקבועות שלכם שנותרו להן יותר מ-18 חודשי החזר.
בשלב הסופי, הבנק קובע את יחס ההחזר , כלומר את אותו חלק מתוך ההכנסה הפנויה שתקצו לטובת התשלום החודשי של המשכנתא.
סכום ההחזר החודשי הסופי שייקבע, הוא הגורם שיתורגם בסופו של דבר, יחד עם הריביות ומספר שנות הפריסה, לסך המשכנתא הכולל שתוכלו לקבל.
דוגמה להמחשה: נניח שזוג נשוי מרוויח יחד 28,000 ש"ח נטו בחודש. לשניים ישנו החזר קבוע של 4,000 ש"ח בגין הלוואה לרכב ומימון לימודים. במצב זה, ההכנסה הפנויה של הזוג לצורכי חישוב המשכנתא היא 24,000 ש"ח .
על פי המגבלה של הבנקים, לפי 40%, ההחזר החודשי המקסימלי שהבנק יאשר להם לטובת המשכנתא יעמוד על 9,600 ש"ח לכל היותר. עם זאת, כדי לא לחנוק את התקציב המשפחתי ולשמור על מרווח נשימה לצריכה, בילויים וחיסכון, אנשי המקצוע ימליצו להם לכוון ליחס החזר של כשליש מההכנסה הפנויה – כלומר, לעצור סביב החזר של 8,000 ש"ח בחודש.
כיצד הלוואות קיימות, התחייבויות ודירוג האשראי משפיעים על האישור?
כאשר הבנק בוחן בקשה למשכנתא, הוא מבצע כאמור, בדיקה קפדנית לגבי התנהלותכם הפיננסית. הלוואות קיימות, התחייבויות שוטפות ודירוג האשראי שלכם הם הרכיבים המרכזיים שקובעים האם תקבלו אישור לקבלת המשכנתא ובאילו תנאים.
כל התחייבות פיננסית קבועה שנותרו לה יותר מ-18 חודשים , כמו הלוואה לרכב, הלוואה לכל מטרה, או תשלומים גבוהים בכרטיסי אשראי, מופחתת ישירות מההכנסה נטו שלכם. המשמעות היא, שכל שקל שיוצא להחזר הלוואה קיימת, הוא שקל שלא יוכל לשמש להחזר המשכנתא, ולכן ההכנסה הפנויה שלכם מצטמצמת, יחס ההחזר נפגע, וסכום המשכנתא המקסימלי שהבנק יסכים להלוות לכם יקטן באופן דרמטי.
מרכיב נוסף שהבנק בודק, הוא דירוג האשראי. דירוג זה משקף את מידת האמינות שלכם כלווים בשלוש השנים האחרונות. אם הדירוג שלכם גבוה, הבנק מבין שאתם לווים אחראיים שמחזירים חובות בזמן, ולהיפך אם דוח האשראי מגלה היסטוריה של צ'קים שחזרו, חריגות חוזרות ונשנות ממסגרת העו"ש, פיגורים בתשלומי הלוואות קודמות, או חלילה הליכים משפטיים והוצאה לפועל, דירוג האשראי שלכם יורד באופן דרמטי.
במצב כזה, הבנק לא ייקח סיכונים, וזה יתבטא בייקור משמעותי של הריביות ובדרישה להון עצמי גבוה יותר או שהבנק יסרב להעניק לכם משכנתא באופן מיידי, ללא קשר לגובה ההכנסה שלכם.
מדוע חשוב לקבל אישור עקרוני לפני חתימה על הסכם רכישה?
האישור העקרוני למשכנתא, הוא מסמך בנקאי ראשוני, מעין הצהרת כוונות מותנית, המוענקת לשבועות ספורים, ומבוססת על בדיקת נתוני ההכנסות, ההתחייבויות ודירוג האשראי שלכם, ומגדיר את מסגרת התקציב הריאלי ואחוז המימון שהבנק נכון להעמיד לרשותכם.
החשיבות של השגת האישור לפני שלב החוזה, נובעת מהצורך לדעת האם אכן ביכולתכם לרכוש את הדירה. לא פעם, זוגות משקיעים שבועות בחיפוש דירה, מוצאים את נכס חלומותיהם ואף נקשרים אליו רגשית, רק כדי לגלות ברגע האמת שהבנק מסרב להעניק להם את תקציב המימון הדרוש, והעסקה כולה קורסת.
מאילו מקורות אפשר לגייס הון עצמי למשכנתא?
גיוס ההון העצמי הנדרש הוא המשוכה הראשונה בדרך לדירה, והבנק בוחן את מקורותיו בקפידה, כדי לוודא שאכן תוכלו לעמוד בהחזר המשכנתא.
חסכונות, פיקדונות ומימוש נכסים פיננסיים המקור הבסיסי והבטוח ביותר הוא ההון העצמי שלכם הכולל כספים פנויים בחשבונות העובר ושב, פיקדונות קצרים, תוכניות חיסכון, פדיון קופות גמל להשקעה או משיכת קרנות.
מקור נפוץ נוסף הוא מימוש נכסים קיימים, כמו מכירת רכב או דירה קודמת, לצד מענקי זכאות ממשלתיים המוענקים על ידי משרד הבינוי והשיכון לקבוצות כמו זוגות צעירים או משוחררים. סיוע או מתנה מההורים ומבני משפחה
גיוס כספים מהמשפחה, שיכול להתבצע כמתנה, כירושה, או כהלוואה מההורים ללא מועד סילוק קבוע. ההורים יכולים לעזור גם באמצעות מינוף נדל"ן קיים שבבעלותם והעברת הכסף אליכם כהון עצמי.
איך להשיג הון עצמי למשכנתא
לאחר גיוס ההון העצמי מכל המקורות האפשריים, ניתן לבחון את האפשרות לקבל הלוואה להון עצמי באמצעות מספר מקורות מימון אפשריים:
- הלוואה בנקאית.
- הלוואה חוץ בנקאית- על ידי גורמים פיננסיים מוכרים ומאושרים על ידי משרד האוצר: חברות ביטוח, בתי השקעות.
- הלוואות כנגד קרן פנסיה/קופת גמל/קרנות השתלמות.
חשוב לבחון היטב את הדברים ולהתייעץ עם גורמים מקצועיים טרם נטילת הלוואה להשלמת הון עצמי, שכן נטילת התחייבות נוספת תשפיע על יכולת ההחזר וסך ההכנסה הפנויה הנבחנת על ידי הבנק כתנאי למתן הלוואת משכנתא.
השלמת הון עצמי באמצעות הלוואה - מה חשוב לבדוק לפני שמתחייבים?
ניתן להיעזר בהלוואות משלימות, בנקאיות או חוץ-בנקאיות, לכיסוי חוסרים קטנים של הרגע האחרון, אך חשוב לבדוק את גובה הריבית ולקחת בחשבון שהבנק ישקלל את ההחזר שלהן בתוך ההכנסה הפנויה שלכם, ולא יאשר את המשכנתא אם יתרשם שכל ההון העצמי שלכם מבוסס על חובות חדשים. מינוף כזה הוא כלי יעיל רק עבור רוכשים בעלי כושר השתכרות חזק, שפשוט חסר להם כסף נזיל, אך הוא מסוכן ביותר עבור משקי בית המתנהלים בגבולות תקציב מוקפדים.
כמה הון עצמי צריך במצבי רכישה מיוחדים?
דרישת ההון העצמי משתנה דרמטית בין מסלולים מיוחדים, החל מ-100,000בלבד בתוכניות המדינה ועד ל-50% בעסקאות מורכבות.
הון עצמי לדירה במסגרת מחיר למשתכן או דירה בהנחה
במסגרת תוכניות המדינה כמו "מחיר למשתכן" ו"דירה בהנחה", רוכשים יכולים ליהנות מהקלה משמעותית ולהביא הון עצמי מופחת של החל מ - 100 אלף ש"ח בלבד, המאפשר להגיע במקרים מסוימים לעד 92% ואף 97% מימון, או מענקי מיקום גיאוגרפי של 40,000 עד 60,000 ש"ח המשמשים כתחליף להון עצמי.
יתרון ייחודי זה נובע מכך שבניגוד לעסקה רגילה שבה הבנק לוקח את השווי הנמוך מבין השניים, כאן המימון מחושב לפי הגבוה מביניהם – שווי השוק הריאלי (לפי שמאות או דוח 0), שלרוב גבוה משמעותית ממחיר החוזה המוזל. עם זאת, הטבה זו מוגבלת לדירות ששוויין אינו עולה על 1.8 מיליון ₪.
הון עצמי למשפרי דיור והאפשרות להשתמש בהלוואת גישור
עבור משפרי דיור בישראל, שדרוג לנכס מרווח יותר מייצר לרוב צורך במשכנתא גדולה יותר, לצד ניהול מכירת הדירה הקיימת ורכישת דירה אחרת. כדי לצלוח את הפער עד למכירת הדירה הנוכחית, עומדות בפני הרוכשים כמה אפשרויות - סילוק המשכנתא הישנה ונטילת חדשה (מותנה במכירה מוקדמת), גרירת המשכנתא הקיימת לנכס החדש כדי לשמר תנאים אטרקטיביים או נטילת שתי משכנתאות במקביל במימון של עד 70%.
החלופה היעילה ביותר למניעת לחץ ופספוס עסקאות היא הלוואת גישור - הלוואה לטווח קצר (שנה עד 3 שנים) שבו משלמים רק את הריבית השוטפת, ואילו הקרן נפרעת בבת אחת עם כניסת כספי המכירה. הלוואה זו, שיכולה להינתן כנגד הנכס הקיים, החדש או שניהם יחד, כפופה למגבלות בנק ישראל: סך המימון (משכנתא + גישור) לא יעלה על 50% משווי הדירה הנוכחית ועל 70% משווי הדירה החדשה.
הון עצמי לרכישת דירה מקבלן בתשלומים מדורגים
רכישת נכס "על הנייר" או בשלבי בנייה מציבה תכנון תזרימי מורכב הנפרס על פני שנים. התכנון מתייחס לתזמון מדויק של סדר המשיכות בין ההון העצמי לכספי המשכנתא. ככלל,
הבנק דורש, שבשלב הראשון הרוכש ימצה את מלוא ההון העצמי שלו לקבלן לפני שיותר לו למשוך את כספי ההלוואה.
עם זאת, ניהול נכון מחייב לשקול את הקדמת תשלומי המשכנתא (באישור חריג), כדי לעצור את התייקרות החוב הנובעת מהצמדה למדד תשומות הבנייה.
כדי לצלוח את תקופת הביניים שעדיין משלמים שכר דירה במקביל למשכנתא, מומלץ להשתמש במסלולי "גרייס" המאפשרים לשלם רק את הריבית עד לקבלת המפתח, תוך הקפדה על קיבוע הריביות מראש, כדי למנוע הפתעות בפעימות התשלום הבאות, ושמירת "כרית ביטחון" מההון העצמי להוצאות השדרוגים הסופיות.
הון עצמי לרכישת דירה שנייה או דירה להשקעה
בהתאם לרגולציית בנק ישראל, המימון המקסימלי לרכישת דירה שנייה או דירה להשקעה מוגבל ל-50% בלבד משווי הנכס. המשמעות היא שהרוכשים נדרשים להציג הון עצמי נזיל של לפחות מחצית מעלות הדירה, כאשר בפועל נדרש סכום גבוה בהרבה כדי לממן באופן עצמאי לגמרי (ללא עזרת הבנק) את מס הרכישה המוגדל החל על דירה שנייה, לצד עלויות נלוות כגון תיווך, עורכי דין ושמאות מוקדמת.
אמנם פתרונות אשראי חוץ-בנקאיים יכולים לעקוף מגבלה זו ולהעניק עד 70%–80% מימון, והבנקים אף נוטים לשקלל את דמי השכירות הצפויים מהנכס כחלק מההכנסה הפנויה שלכם, אך תכנון נכון מחייב אתכם לבחון היטב את היסטוריית האשראי שלכם, לוודא שיחס ההחזר החודשי אינו פוגע באופן משמעותי בתקציב המשפחתי, ולשמור בצד "כרית ביטחון" במזומן לחודשים שבהם הנכס יעמוד ריק משוכרים.
מה אפשר לעשות כשאין מספיק הון עצמי למשכנתא?
רכישת דירה ללא הון עצמי מספק נראית לעיתים כמשימה בלתי אפשרית, אך היא אינה חייבת להוביל לוויתור על החלום, אלא לחישוב מסלול מחדש. כשמגלים פער בין הסכום שצברתם לדרישות הבנקים, המפתח לפתרון טמון בניהול סיכונים שקול.
התאמת מחיר הדירה ליכולת הכלכלית האמיתית
כדי להתמודד עם מחסור בהון עצמי, חשוב לבצע התאמה ריאלית בין שווי הנכס המבוקש לבין הנתונים הפיננסיים הנוכחיים שלכם. במקום לנסות ולמתוח את התקציב לקצוות מסוכנים, מומלץ להתאים את מחיר הדירה ליכולת הכלכלית שלכם, כמו לדוגמא, מעבר לאזור גיאוגרפי זול יותר, בחירה בנכס קטן יותר או רכישת דירה הדורשת שיפוץ. ה
תאמת ציפיות זו לא תוריד את רף ההון העצמי הנדרש מכם ביום החתימה, ותמנע מכם להיכנס למצב של החזרים חודשיים שיקשו עליכם לעמוד בהחזרתם.
הגדלת החיסכון או דחיית הרכישה לצורך צבירת הון נוסף כשאין ברשותכם מספיק הון עצמי, קיימות כמה אפשרויות, שאת כולן יש לבחון במדדים של עלות, סיכון והשפעה על ההחזר החודשי.
האפשרות האחת, היא הגדלת החיסכון ודחיית הרכישה, מהלך המקטין את גובה המשכנתא ומשפר את תנאי האשראי. אפשרויות נוספות, לגיוס הון עצמי - סיוע משפחתי , נטילת הלוואה משלימה או שימוש בנכס קיים של המשפחה כבטוחה נוספת.
אפשרות נוספת, הצטרפות לתוכניות ממשלתיות דוגמת "מחיר למשתכן", שם בנק ישראל מאפשר לקבל מימון חריג של עד 90% משווי הנכס הודות לעובדה שהמשכנתא מחושבת לפי שווי השוק הריאלי של הדירה ולא לפי מחיר החוזה המוזל.
טעויות נפוצות בתכנון ההון העצמי לרכישת דירה
תכנון הון עצמי דורש תשומת לב רבה, דיוק מוקפד והיכרות מעמיקה עם דרישות הבנק. השקעה בתכנון היא תנאי הכרחי, שיסייע לכם לזהות מראש את המכשולים הפיננסיים השכיחים שרוכשים רבים נופלים בהם בשל חוסר ניסיון או בשל אופטימיות יתר.
חישוב ההון העצמי לפי שיעור המימון המרבי בלבד אחת הטעויות השכיחות, היא ההנחה שאם הבנק מאשר לכם את שיעור המימון המרבי, למשל, 75% לדירה ראשונה, עליכם להביא מהבית בדיוק את ה-25% הנותרים משווי הדירה בחוזה.
חישוב כזה מתעלם משני גורמים מרכזיים - ראשית, הבנק גוזר את אחוזי המימון שלו משווי הנכס, כפי שנקבע על ידי שמאי מטעמו, ואם הערכת השמאי תהיה נמוכה ממחיר החוזה, הבנק יקטין את המשכנתא בהתאם, והפער הכספי ייפול ישירות על כתפיכם .
בנוסף, רכישת דירה גוררת אחריה שורה ארוכה של הוצאות נלוות כבדות במזומן, שהבנק אינו משריין עבורן משכנתא. כמו מס רכישה, דמי תיווך, שכר טרחת עורך דין, אגרות, דמי פתיחת תיק, ולעיתים גם הצמדה למדד תשומות הבנייה. כל אלה יכולים להסתכם בעשרות ואף מאות אלפי שקלים שחובה לקחת בחשבון מראש.
שימוש בכל החסכונות ללא השארת רזרבה להוצאות בלתי צפויות טעות נוספת, היא היא ריקון מוחלט של כל קופות הגמל, החסכונות וחשבונות העו"ש כדי להגיע להון העצמי הנדרש למשכנתא, מבלי להשאיר שקל אחד בצד.
רכישת דירה היא תהליך דינמי הגורר אתו תמיד הוצאות בלתי צפויות , החל מהצטברות פתאומית של ריביות ומדדים, דרך תיקוני אינסטלציה וליקויים דחופים, ועד לעלויות מעבר דירה וריהוט בסיסי. כניסה לעסקה הגדולה בחיים ללא כסף נזיל של כמה עשרות אלפי שקלים לפחות, תיאלץ אתכם לפנות מיד להלוואות קצרות מועד ויקרות, שעלולות לערער את יציבות התקציב המשפחתי כולו.
חתימה על חוזה לפני קבלת אישור עקרוני ובדיקת שווי הנכס רוכשים רבים מסתמכים על תחושת בטן שהמימון יסתדר, וחותמים על חוזה לרכישת דירה לפני קבלת אישור עקרוני ובדיקת שווי נכס.
טעות זו, של חתימה על חוזה, ללא כיסוי פיננסי מובטח, יכולה לעלות להם ביוקר, כשיווכחו לדעת, שהבנק מסרב להלוות להם את הסכום הדרוש בשל בעיות בנתוני האשראי האישיים, או ששמאי המקרקעין העריך את הדירה בשווי נמוך משמעותית ממחיר השוק בחוזה.
מאחר שהחוזה כבר חתום ומועדי התשלומים למוכר כבר נקבעו ונחתמו, סירוב מצד הבנק לאישור עקרוני יוצר פגיעה קשה בהון העצמי , שעלולה להוביל להפרת חוזה, ולגרור קנסות כספיים כבדים.
שאלות נפוצות על הון עצמי למשכנתא
האם אפשר לקנות דירה ללא הון עצמי?
בהחלט כן. על אף שקניית נכס ללא הון ראשוני נראית כמכשול מורכב וכבד, קיימים כלים מגוונים להפוך אותה למציאות. כדי לצולח לקנות דירה ללא הון עצמי, חשוב לשלב בין כמה מרכיבים: הגדלת ההון העצמי, באמצעות הגדלת הכנסות וצמצום מודע של הוצאות ; פתרונות מימון חיצוניים, כמו קבלת תמיכה כלכלית מהמשפחה; גיוס אשראי דרך הבנקים והגופים החוץ-בנקאיים, או יצירת שותפויות עסקיות עם משקיעים, המוכיחים כי עם תכנון יצירתי ניתן למצוא מענה כמעט לכל פער תקציבי.
האם הבנק תמיד מעניק משכנתא בגובה 75% ממחיר הדירה?
לא, ממש לא תמיד. תקרה זו של 75% מיועדת אך ורק לרוכשי דירה יחידה, בעוד שמשפרי דיור מוגבלים לעד 70% ומשקיעים לעד 50% מימון בלבד. בנוסף, הבנק אינו גוזר את האחוזים ממחיר החוזה שסיכמתם עם המוכר, אלא מהערך הנמוך מבין השניים, מחיר השוק בחוזה או הערכת שמאי מקרקעין מטעמו, כך שכל פער שלילי בשמאות יקטין את סכום ההלוואה וייאלץ אתכם להביא הון עצמי נוסף מהבית. לבסוף, הבנק כפוף למגבלות בנק ישראל הבוחנות את הפרופיל הפיננסי שלכם, ובראשן הדרישה שההחזר החודשי לא יעלה על כ - 40% - 33% מההכנסה הפנויה שלכם. אם הכנסתכם אינה מספקת או אם נתוני האשראי שלכם שליליים, הבנק יקטין באופן חד-צדדי את אחוז המימון המאושר או יסרב לעסקה.
האם אפשר לקחת הלוואה כדי להשלים את ההון העצמי?
אפשר, אך חשוב לראות את התמונה המלאה ולהיות מודעים לסיכונים .
מהלך זה יוצר נטל תשלומים כפול ועשוי לפגוע בתקציב החודשי, בשל הצורך להחזיר במקביל הן את ההלוואה הנוספת והן את המשכנתא. בנוסף, הבנק רואה בהלוואה זו חוב קבוע, כך שהוא עשוי להקטין את סכום המשכנתא המאושר ואף לסרב לאפשר לקחת משכנתא.
יתרה מכך, הריביות הכפולות מייקרות משמעותית את העלות הכוללת של הדירה, והיעדר "כרית ביטחון" פיננסית משאיר אתכם חשופים לאירועים בלתי צפויים, כמו אובדן כושר עבודה או הוצאות חירום. ניתן לשקול מהלך כזה בזהירות קיצונית רק במקרים נדירים , כמו צורך בסכום זעום המוחזר תוך חודשים ספורים, או כשההלוואה ניתנת מהמשפחה ללא ריבית ובתנאים גמישים.
מה קורה אם הערכת השמאי נמוכה ממחיר הדירה?
כששמאי המקרקעין קובע לנכס שווי נמוך ממחיר השוק, נוצר פער המאלץ את הבנק להקטין באופן מיידי את סכום המשכנתא, מכיוון שאחוזי המימון נגזרים תמיד מהערך הנמוך מבין השניים.
כתוצאה מכך, נטל התשלום של ההפרש עובר ישירות אל הרוכש, הנדרש להגדיל משמעותית את ההון העצמי כדי להשלים את העסקה כפי שנקבעה מול המוכר. מצב זה מציב סיכון משפטי ופיננסי של הפרת חוזה מול המוכר, הגוררת קנסות כבדים.
במידה ולרוכשים אין מקורות מימון נזילים נוספים, כדי להתמודד עם המשבר, ניתן לנסות לערער על השמאות, להזמין שמאי חדש דרך בנק מתחרה, או למנוע את התרחיש מראש באמצעות ביצוע שמאות מוקדמת טרם החתימה.
האם מתנה מההורים יכולה להיחשב הון עצמי?
כן, בהחלט. מתנה מבני משפחה מדרגה ראשונה, מוכרת על ידי הבנק כחלק לגיטימי מההון העצמי שלכם. עם זאת, כדי שהבנק יאשר את השימוש בכסף זה, תדרשו להציג "מכתב מתנה" חתום על ידי ההורים, המצהיר במפורש כי מדובר במענק כספי ללא תמורה ושאין להם כל דרישה להחזר או בעלות על הנכס. הצהרה זו משמעותית עבור הבנק, מכיוון שאם היה מדובר בהלוואה, הבנק היה נאלץ לשקלל את החזריה בהוצאות הקבועות שלכם, באופן שהיה עלול להקטין את סכום המשכנתא המאושר או להוביל לסירוב העסקה בשל פגיעה ביחס ההחזר.
האם אפשר להשתמש בקרן השתלמות או בחסכונות כהון עצמי?
כן, בהחלט. אך הדרך לעשות זאת תלויה במצב הנזילות של הכסף. אם קרן ההשתלמות או תוכניות החיסכון כבר נזילות וניתנות למשיכה, ניתן לפדות את הכספים ולהעבירם ישירות לחשבון הבנק כהון עצמי מזומן לכל דבר. אך אם מדובר בקרן השתלמות לא נזילה (שטרם עברו 6 שנים מפתיחתה) ואתם מעוניינים להימנע מקנסות משיכה כבדים, או אם אינכם רוצים לפגוע ברצף התשואות ובפטור ממס רווחי הון, ניתן לבקש הלוואה מהגוף המנהל ה כנגד קרן השתלמות. פתרון זה מאפשר לקבל עד 50% מהסכום הצבור בקרן לא נזילה, ועד 80% בקרן נזילה בתנאי ריבית אטרקטיביים במיוחד ולהשתמש בכסף זה כהון עצמי, בתנאי שהחזר ההלוואה החדשה נלקח בחשבון ביחס ההחזר החודשי שלכם מול הבנק.
כמה הון עצמי צריך לדירה במסגרת דירה בהנחה?
במסגרת רכישת דירה בהנחה , ניתן להגיע עם הון עצמי מינימלי נמוך במיוחד של 100,000 ש"ח בלבד, מלבד אזורים שבהם מקבלים מענק מהמדינה, ואז ההון העצמי המינימלי הוא 60,000 ₪. הטבה זו, המאפשרת למשכנתא לכסות עד 90% ממחיר הרכישה בפועל, מוגבלת לדירות ששווי השוק שלהן אינו עולה על 2.1 מיליון ש"ח, וכפופה לגובה הכנסתכם החודשית הפנויה, כדי שתוכלו לעמוד ביחס ההחזר של החוב. חשוב לזכור כי רף ה-100,000 ש"ח מתייחס למחיר הדירה בלבד, ובפועל יש להצטייד בסכום נזיל נוסף של כמה עשרות אלפי שקלים לכיסוי עלויות נלוות כגון מדד תשומות הבנייה, שכר טרחת עורכי דין, אגרות ועלויות פיתוח.
כמה כסף כדאי להשאיר בצד לאחר תשלום ההון העצמי?
ההמלצה, היא לא לרוקן את חשבון הבנק, אלא להשאיר בו סכום נזיל שיוכל לכסות בין 3 - 6 חודשי מחיה של המשפחה.. כסף זה נועד לכיסוי עלויות נלוות לרכישת הדירה, כמו תשלום לעורכי דין, מתווכים, אגרות, שמאות, מעבר דירה, ריהוט ובדירות חדשות גם הצמדה למדד תשומות הבנייה ועלויות פיתוח. בנוסף, השארת הון נזיל מייצרת רשת ביטחון למקרים בלתי צפויים , כמו אובדן זמני של כושר השתכרות או הוצאות רפואיות דחופות.
איפה המשכנתא הכי זולה?
השוואת עלויות המשכנתא מתבצעת בשלב מתקדם יותר ולאחר מענה לשאלות המרכזיות בתכנון המשכנתא ועמידה בתבחינים האמורים:
- כמה אחוז הון עצמי צריך למשכנתא ביחס לשווי הנכס המיועד.
- מהי סך ההכנסה הפנויה למשפחה לאחר תחשיב כלל ההכנסות והתחייבויות הקבועות.
- מהו ההחזר החודשי המקסימלי בו נוכל לעמוד.
באמצעות הגדרה של הסכומים הללו ניתן להבין האם אני זכאי למשכנתא, ולהיעזר באתרי הבנקים ובאתרים פיננסיים אחרים, ובאמצעות מחשבון משכנתא פשוט לבצע סימולציות לשם הבנה האם אני זכאי למשכנתא, מה העלויות והאפשרויות.
כמה הון עצמי צריך למשכנתא מחשבון
לאחר שהנתונים הללו ברורים, ניתן להתחיל לבצע השוואות בין מסלולי המשכנתא השונים. הדרך הנוחה ביותר היא להשתמש במחשבון משכנתא פשוט, המאפשר להזין את סכום ההלוואה, תקופת ההחזר והריבית המשוערת ולקבל אומדן ראשוני של ההחזר החודשי.
כל אחד מהבנקים מציע מחשבון משלו, כאשר מחשבון משכנתא לאומי, מחשבון משכנתא פועלים, מחשבון משכנתא מזרחי ומחשבון משכנתא דיסקונט מאפשרים לבצע סימולציות בהתאם למוצרים ולמסלולים שמציע כל בנק. חשוב לזכור כי התוצאות המתקבלות הן הערכה בלבד ואינן מהוות הצעת משכנתא מחייבת.
לצד מחשבוני הבנקים, קיימים גם כלים ציבוריים כמו מחשבון משכנתא משרד האוצר, המסייע להבין את משמעות גובה ההלוואה, תקופת ההחזר והשפעת הריבית על העלות הכוללת של המשכנתא, ללא תלות בבנק מסוים.
בכל אחד מהמחשבונים ניתן למעשה לבצע מחשבון החזר משכנתא, כלומר להעריך כיצד שינוי בגובה ההלוואה, בריבית או במשך תקופת ההחזר ישפיע על התשלום החודשי ועל העלות הכוללת של ההלוואה. עם זאת, חשוב לזכור שהריבית הסופית, תנאי המימון והמסלולים שיוצעו בפועל נקבעים רק לאחר בחינת נתוני הלווה וניהול משא ומתן מול הבנקים.
איך לחשב ריבית משכנתא?
בשימוש במחשבונים חשוב להבין שחישוב ריבית המשכנתא אינו מסתכם בהכפלת סכום ההלוואה באחוז הריבית.
העלות הכוללת מושפעת מסוג הריבית שנבחרה, משך תקופת ההחזר, לוח הסילוקין, שינויים אפשריים בריבית הפריים או במדד המחירים לצרכן, וכן מהאופן שבו מתחלק כל תשלום חודשי בין הקרן לריבית.
בשנים הראשונות של המשכנתא חלק גדול יותר מההחזר מופנה לתשלום הריבית, ורק בהמשך גדל החלק שמקטין את קרן ההלוואה. לכן, כדי לקבל תמונה אמינה של העלות הצפויה, מומלץ לבצע סימולציות באמצעות מחשבון משכנתא ולהשוות בין מספר מסלולים, ולא להסתמך רק על שיעור הריבית המוצג בהצעת הבנק. כך ניתן להבין לא רק מה יהיה ההחזר החודשי, אלא גם כמה תשלמו לאורך כל חיי המשכנתא.
**המידע במאמר נועד לצורכי ידע כללי בלבד ואינו מהווה ייעוץ מקצועי מיועץ משכנתאות.
מאמר זה נכתב ע"י יועץ משכנתאות, יוני לאונוב - המסלול הנכון למשכנתאות.
מאמרים בתחום מחזור משכנתא

משכנתא הפוכה
מדריך למשכנתא הפוכה: מי זכאי, כמה כסף אפשר לקבל, אילו מסלולי החזר קיימים ומה חשוב לבדוק לפני חתימה מול הגוף המממן
ברין זה בית - משכנתאות ונדל"ן

ריבית משכנתא
מהי ריבית משכנתא, כיצד היא נקבעת ומה ההבדל בין פריים, ריבית קבועה ומשתנה? מדריך להשוואת ריביות משכנתא, חישוב ההחזר החודשי ובחירת מסלול מתאים.
גליה גל פתרונות מימון וליווי במשכנתאות

איחוד הלוואות
איחוד הלוואות מאפשר לרכז מספר הלוואות להחזר אחד. למדו איך התהליך עובד, למי הוא מתאים, מהם היתרונות והחסרונות ואילו אפשרויות מימון קיימות
טליה מנהיים

מחזור משכנתא
מדריך מקצועי על מחזור משכנתא: מתי כדאי לבדוק מחזור, אילו נתונים חשוב להשוות, איך בוחנים ריביות ומסלולים ומה צריך לדעת לפני שפונים לבנק.
יוני לאונוב - המסלול הנכון למשכנתאות

משכנתא למסורבים
קיבלתם סירוב למשכנתא? הכירו את הסיבות הנפוצות, מה ניתן לעשות כדי לשפר את סיכויי האישור, אילו פתרונות מימון קיימים ומתי כדאי לפנות לבנק אחר.
מיכאל קדוש - דרך ייעוץ משכנתאות ונדל"ן

משכנתא חוץ בנקאית
משכנתא חוץ בנקאית יכולה להתאים גם למסורבי בנקים ולמי שזקוק למימון גמיש. הכירו את הריביות, התנאים, היתרונות, החסרונות והגופים המממנים
אורה מסקליק
פנייה לבית העסק
תיעוד ומידע רגיש יש למסור לעסק בלבד.
BizReviews אודות
BizReviews היא פלטפורמת חוות הדעת העסקית המתקדמת והאמינה בישראל, המרכזת מידע וביקורות מאומתות על עסקים מכל הענפים והתחומים. המערכת, המהווה חלק מקבוצת אתרי חוות הדעת המובילה בישראל, מחברת בין צרכנים המחפשים שירותים ומוצרים איכותיים לבין עסקים מומלצים ומוכחים. אנו עושים זאת באמצעות טכנולוגיית אימות קפדנית ("חכמת ההמונים") ומנגנוני סינון מתקדמים – המבטיחים שקיפות מלאה בעולם העסקי ומאפשרים לכל צרכן לקבל החלטה מושכלת.
ניווט
יצירת קשראודותנומדיניות פרטיותתנאי שימושהצהרת נגישותמאמריםגלריית תמונותיצירת פרופיל עסקיכניסה לאזור אישיתחומי עיסוק פופולריים
ייעוץ משכנתאותסוכן נסיעותמשרד תיווךוטרינרקוסמטיקאיתרואה חשבוןסוכן ביטוחיועץ מסאדריכלייעוץ עסקימאלף כלביםעיצוב פניםמדיניות ותנאי שימוש
המידע והתוכן המוצגים באתר זה מיועדים לספק מידע אינפורמטיבי בלבד ומהווה הבעת דעה סובייקטיבית מטעם צדדים שלישיים שאינם קשורים למפעילי האתר. המוצג אינו מהווה תחליף לייעוץ מקצועי, ואין להסתמך עליו כייעוץ כאמור, אין להעביר תיעוד ומידע רגיש באמצעות האתר. כל שימוש במידע באתר טעון בדיקה ואימות עם הגורמים הרלוונטיים. השימוש באתר ובתכניו הינה באחריותו הבלעדית והמלאה של המשתמש.
חיפושים פופולריים
הזמנת טיסותחופשות בחו"להזמנת בתי מלוןמשכנתא לרכישת דירה יד שניהמשכנתא במחיר למשתכןמחזור משכנתאתיווך עסקאות מכרייעוץ ברכישת נכסהנהלת חשבונותבדיקת תיק ביטוח