
כמה משכנתא אפשר לקחת
ייעוץ משכנתאות|30 ביולי 2026

שביט ליאטו ייעוץ משכנתאות
יועץ משכנתאות בכיר וכלכלן
5.0
גובה המשכנתא שאפשר לקבל נקבע בעיקר לפי סוג העסקה, גובה ההכנסה הפנויה, דירוג האשראי והיציבות הפיננסית של הלווים. בחינה מוקדמת של הנתונים האלה מאפשרת להעריך מהו הסכום שהבנק עשוי לאשר, ולוודא שההחזר החודשי יהיה סביר ומאוזן לאורך זמן.
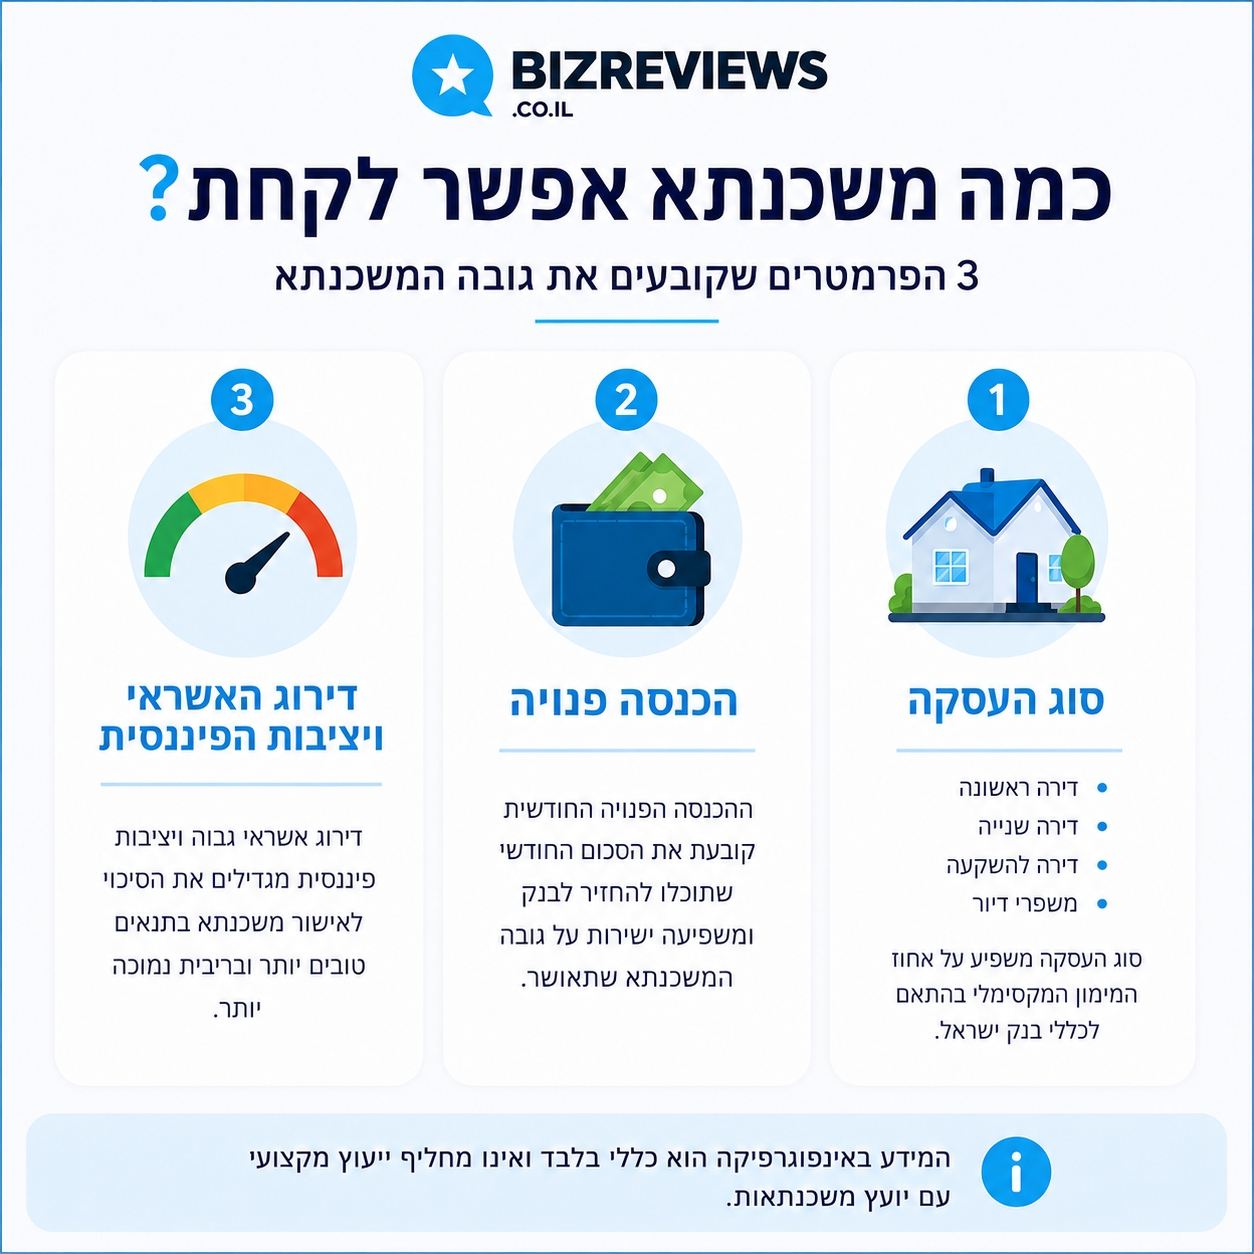
במאמר זה נלמד כמה משכנתא אפשר לקחת לפי סוג העסקה, ההכנסה הפנויה ודירוג האשראי? נכיר את מגבלות המימון, יחס ההחזר והדרכים להגדלת האישור.
תוכן עניינים:
- כמה משכנתא אפשר לקחת לפי סוג העסקה
- כמה משכנתא אפשר לקחת לפי ההכנסה הפנויה
- השפעה של דירוג אשראי והיציבות הפיננסית
- מחשבון משכנתא לפי החזר חודשי
- איך אפשר להגדיל את סכום המשכנתא שהבנק עשוי לאשר
- שאלות ותשובות על כמה משכנתא אפשר לקחת
כמה משכנתא אפשר לקחת לפי סוג העסקה
למה סוג העסקה משנה את סכום המשכנתא האפשרי?
סוג העסקה קובע את סכום המשכנתא האפשרי בשל שילוב בין רגולציית בנק ישראל לבין רמת הסיכון שהבנקים מוכנים לקחת. בנק ישראל מאפשר את המימון הגבוה ביותר לרוכשי דירה ראשונה כדי לסייע להם להגיע לקורת גג, אך מקשיח את התנאים כשמדובר בדירה נוספת להשקעה. במקביל, הבנקים מתמחרים את הסיכון הפיננסי של הנכס עצמו. בעוד שדירה מוכנה ובנויה היא בטוחה יציבה וקלה למכירה במקרה של חדלות פירעון, עסקאות מורכבות יותר כמו רכישת מגרש או בנייה עצמית, נחשבות למסוכנות יותר, ולכן גוררות הגבלות מימון מחמירות.
בהתאם לסוג העסקה נקבע כמה הון עצמי נדרש לקבלת המשכנתא. חשוב לדעת שהבנק מחשב את שיעור המימון בעיקר לפי שווי הנכס עצמו, ולא לפי כלל ההוצאות שמסביב לעסקה כגון: מס רכישה, דמי תיווך, שכר טרחת עורך דין, שיפוצים ועלויות מעבר שמתווספות לסכום העסקה הכולל.
כמה משכנתא אפשר לקחת לפי סוג הנכס או העסקה?
שיעורי המימון וההון העצמי לפי סוג העסקה
דירה ראשונה
רוכשי דירה יחידה יכולים לקבל מימון בשיעור של עד 75% משווי הנכס. בהתאם לכך, נדרש הון עצמי של לפחות 25%.
דירה חליפית
מי שמוכרים דירה קיימת ורוכשים במקומה דירה חדשה יכולים לקבל מימון בשיעור של עד 70% משווי הנכס. ההון העצמי הנדרש עומד על לפחות 30%.
דירה להשקעה
מי שכבר מחזיקים בנכס ורוכשים נכס נוסף מבלי למכור את הנכס הקיים יכולים לקבל מימון בשיעור של עד 50%. לכן, נדרש הון עצמי של לפחות 50%.
רכישת מגרש לבנייה עצמית
שיעור המימון ברכישת מגרש עשוי לנוע, בהערכה, בין 50% ל-75%, ובהתאם לכך ההון העצמי הנדרש עשוי לנוע בין 25% ל-50%. שיעור המימון בפועל משתנה בהתאם לשווי הקרקע, עלויות הבנייה, היתרי הבנייה, הערכת השמאי, שלבי שחרור הכספים, קיומו של ליווי בנקאי ונתונים נוספים הקשורים לעסקה.
כמה משכנתא אפשר לקחת לפי ההכנסה הפנויה
יחס החזר מהכנסה
הבנקים בוחנים בקפידה את ההכנסה הפנויה שלכם ובהתאם מגבילים את ההחזר החודשי, לרוב ל-30% עד 40% ממנה (לפי בנק ישראל, בחלק ניכר מההלוואות שיעור ההחזר הוא כ-30%-40% מההכנסה). כמה משכנתא אפשר לקחת לפי משכורת או הכנסה?
יחס ההחזר המומלץ, עומד על 30% מההכנסה, הבנק בוחן את ההכנסה הפנויה וההתחייבויות שלכם כדי לקבוע את גבולות הגזרה, בפועל, החזר שעולה על 30% עלול להגדיל את הסיכון הפיננסי שלכם. לכן, האחריות שלכם היא לא למתוח את החבל עד לקצה גבול היכולת שלכם, אלא לבחור בסכום שיאפשר לכם להמשיך לחיות ברווחה.
למה הכנסה גבוהה לא תמיד מספיקה לקבלת משכנתא גבוהה
משכורת גבוהה היא אינה ערובה לקבלת משכנתא גבוהה, מכיוון שהבנק אינו מסתכל על ההכנסה במנותק מיתר המשתנים. אם אותה הכנסה גבוהה מלווה בהתחייבויות כבדות, הון עצמי נמוך או חוסר יציבות תעסוקתית, רמת הסיכון של העסקה גדלה באופן משמעותי. הבנקים בוחנים את התזרים האמיתי שלכם, ומנתחים כיצד תמהיל המסלולים המוצע יתנהג בתרחישים של עליית ריבית או אינפלציה. במידה והמודל מראה כי ההלוואה תושפע מהשינויים בשוק או שיחס ההחזר ימתח עד לקצה, הבנק לא יהסס לצמצם את סכום המימון, לדרוש את קיצור תקופת ההלוואה, ואף לסרב לבקשה.
השפעה של דירוג אשראי והיציבות הפיננסית
הבנק בוחן את התנהלות האשראי הכוללת של הלווה, בדרך כלל באמצעות נתוני האשראי ממערכת נתוני אשראי של בנק ישראל, לצד דפי חשבון, תלושי שכר, התחייבויות קיימות ונתונים נוספים.
האם הלוואות, כרטיסי אשראי והתחייבויות שולמו בזמן?
האם היו פיגורים בהלוואות, משכנתאות או חיובים קבועים?
האם חזרו צ'קים בעבר ומה התדירות?
האם הלווים היו מעורבים בתהליכי הוצאה לפועל, כינוס נכסים, פשיטת רגל או חדלות פירעון?
ועוד בדיקות נוספות לבחינת היציבות הפיננסית של הלווים.
מחשבון משכנתא לפי החזר חודשי - מה הוא יכול להעריך?
עוד לפני הפגישה הראשונה בבנק, מחשבון משכנתא מאפשר לכם להעריך מראש את מסגרת האשראי שהבנק עשוי לאשר לכם. באמצעות הזנת סכום ההלוואה המבוקש ותקופת הפריסה, המחשבון מציג באופן מיידי את גובה ההחזר החודשי הצפוי ומשקף כיצד הוא ישתלב בתוך התקציב השוטף שלכם בכל מסלול ומסלול, וכן ממפה במדויק את פערי העלויות בין הגופים הפיננסיים השונים.
לדוגמא, במחשבון משכנתא, אתם יכולים לחשב את גבוה החזר משכנתא ל 1.5 מיליון ל 20 שנה בריבית 4.5% או למשל אתם יכולים להזין את גובה ההחזר החודשי המתאים לכם והמחשבון יחשב את סך המשכנתא המקסימלי שהבנק יסכים להעמיד לרשותכם, ומשם, בשילוב ההון העצמי, מחשב בדיוק את מחיר הדירה שאתם יכולים להרשות לעצמכם. חשוב להבין שהמחשבון מספק הערכה ראשונית בלבד. סכום המשכנתא שיאושר בפועל תלוי בבדיקת הבנק, בנתונים הפיננסים האישיים שלכם, בשווי הנכס וכמובן בתנאים שיחולו במועד הגשת הבקשה.
איך אפשר להגדיל את סכום המשכנתא שהבנק עשוי לאשר?
אם הבנק מאשר סכום נמוך מזה שתכננתם, זה לא בהכרח סוף הדרך. ניתן לשפר את סיכויי האישור באמצעות מספר פעולות מקדימות:
לצמצם התחייבויות קיימות לפני הגשת הבקשה
לסגור הלוואות קטנות, להפחית מסגרות אשראי מנוצלות או להקטין חיובים חודשיים קבועים. ככל שההכנסה הפנויה גבוהה יותר, כך יחס ההחזר משתפר והבנק עשוי לראות את העסקה כפחות מסוכנת.
להאריך את תקופת המשכנתא
פריסה ארוכה יותר מקטינה את ההחזר החודשי ועשויה לאפשר קבלת סכום גבוה יותר. יחד עם זאת, כדאי לזכור שפריסה ארוכה מגדילה את העלות הכוללת של המשכנתא.
צירוף לווה נוסף
צירוף בן משפחה מדרגה קרובה, כמו הורה. המטרה היא להציג לבנק הכנסה נוספת ויציבה, שתשפר את יחס ההחזר ותקטין את רמת הסיכון של ההלוואה מבחינתו.
שאלות ותשובות על כמה משכנתא אפשר לקחת
האם הבנק יכול לאשר פחות מהתקרה המותרת לפי בנק ישראל?
כן. תקרת המימון של בנק ישראל קובעת את הגבול העליון. בפועל, הבנק יכול לאשר שיעור מימון נמוך יותר וזאת בהתאם להכנסות הלווה, דירוג האשראי, שווי הנכס וסוג העסקה.
מה קורה אם השמאי מעריך את הנכס בסכום הנמוך ממחיר הרכישה?
במקרה כזה, הבנק עשוי לחשב את שיעור המימון לפי הערכת השמאי ולא לפי מחיר העסקה בחוזה.
האם הלוואות קיימות משפיעות על גובה המשכנתא שאפשר לקחת?
כן. הלוואות קיימות והתחייבויות קבועות עשויים להקטין את ההכנסה הפנויה שהבנק מחשב.
האם גיל הלווים משפיע על גובה המשכנתא או תקופת ההחזר?
גיל הלווים עשוי להשפיע על תקופת המשכנתא האפשרית ולעיתים גם על סכום ההלוואה שהבנק יהיה מוכן לאשר.
כמה משלמים על משכנתא של מיליון שקל?
על משכנתא של מיליון שקל, בריבית של 4.5% למשך 20 שנה, ההחזר החודשי עומד על 6,326 ₪. סך התשלום, כולל ריבית, יעמוד על 1,518,359 ₪. ל-25 שנים, סכום ההחזר עומד על 5,558 ₪, ול-30 שנים 5,067 ₪, כאשר סכום הריבית הכולל, עולה בהתאמה.
האם אפשר לקחת משכנתא על דירה קיימת?
בהחלט כן. התהליך עובד בדיוק כמו משכנתא רגילה, אך במקום שהכסף ישמש לקניית דירה חדשה, אתם מנצלים את השווי הקיים בנכס הנוכחי שלכם כדי לקבל אשראי בתנאי ריבית אטרקטיביים בהרבה מהלוואות רגילות בשוק.
האם אפשר להגדיל את סכום המשכנתא אחרי שכבר קיבלנו אישור?
לפעמים כן, אך הדבר מחייב בדיקה מחודשת של הבנק. אם המשכנתא כבר נלקחה, ניתן לבדוק גם אפשרות של מיחזור משכנתא או הגדלת המשכנתא הקיימת, בהתאם לשווי הנכס, ליתרת החוב, להכנסות וליכולת ההחזר שלכם.
האם אפשר לקחת יותר ממשכנתא אחת?
בהחלט. עם זאת, אישור של הלוואה נוספת תלוי במצב הכלכלי שלכם. הבנק יבחן בקפידה את סך ההתחייבויות, התנהלות האשראי ותזרים המזומנים שלכם. יש לזכור כי ככל שצוברים יותר נכסים ומשכנתאות, הבנקים נוטים להוריד את אחוזי המימון המאושרים, וכל תשלום חודשי קבוע נוסף מכביד על יחס ההחזר שלכם ומקשה על קבלת אשראי נוסף.
לכמה שנים אפשר לקחת משכנתא?
לרוב, אפשר לקחת משכנתא לעד 30 שנים.
האם קיימת משכנתא ל-40 שנה?
על פי הוראות בנק ישראל, תקופת הפריסה המקסימלית המותרת לכל מסלול משכנתא היא עד 30 שנה בלבד. ניתן לקבל משכנתא ל-40 שנים בהלוואות חוץ בנקאיות, אבל חשוב להבין כי הריביות הן גבוהות במיוחד, ומייקרות באופן משמעותי את סך הריביות הכולל.
ההמלצה היא, להימנע ממשכנתא ארוכת טווח, שתשעבד אתכם לכל החיים. אבל אם בכל זאת תחליטו לקחת משכנתא כזאת, הגדירו אסטרטגיית יציאה ברורה מראש, תכננו מהלכים להגדלת ההכנסה המשפחתית ומנגנונים להפחתה מואצת של החוב הכולל הרבה לפני ההגעה לגיל הפרישה.
**המידע במאמר נועד לצורכי ידע כללי בלבד ואינו מהווה ייעוץ מקצועי,
מאמר זה נכתב ע"י שביט ליאטו ייעוץ משכנתאות, יועץ משכנתאות בכיר וכלכלן.
מאמרים בתחום ייעוץ משכנתאות

כמה הון עצמי צריך למשכנתא
כמה הון עצמי צריך למשכנתא לדירה ראשונה, למשפרי דיור או לדירה להשקעה? מדריך מקיף עם אחוזי המימון, דוגמאות לחישוב והוצאות שחשוב לקחת בחשבון.
יוני לאונוב - המסלול הנכון למשכנתאות

משכנתא לכל מטרה
משכנתא לכל מטרה כנגד שעבוד דירה: למי היא מתאימה, מהם תנאי האישור, איך נקבעת הריבית וכמה מימון אפשר לקבל? כל מה שחשוב לבדוק לפני לקיחת ההלוואה.
תומר נאור

משכנתא במחיר למשתכן
מדריך מקיף למשכנתא בתוכנית מחיר למשתכן: הסבר על תהליך קבלת המשכנתא, השוואה לשוק החופשי, הטבות ומסלולי מימון ייחודיים לזכאים, וטיפים מקצועיים לקבלת תנאים מיטביים.
BizReviews

מה התהליך של לקיחת משכנתא?
תהליך לקיחת משכנתא מפורט: למדו את כל השלבים החיוניים, הגורמים לאישור, הטעויות הנפוצות והטיפים המעשיים שיעזרו לכם לקבל את המשכנתא בתנאים הטובים ביותר.
BizReviews

איך לבצע חישוב להחזר משכנתא?
למדו איך לחשב החזר משכנתא באופן מדויק: המדריך המקיף מסביר את הנוסחאות, הפרמטרים והמסלולים המשפיעים על התשלום החודשי, ומציע אסטרטגיות להקטנת העלויות באמצעות כלים טכנולוגיים וייעוץ מקצועי.
BizReviews

משכנתא למסורבים
קיבלתם סירוב למשכנתא? הכירו את הסיבות הנפוצות, מה ניתן לעשות כדי לשפר את סיכויי האישור, אילו פתרונות מימון קיימים ומתי כדאי לפנות לבנק אחר.
מיכאל קדוש - דרך ייעוץ משכנתאות ונדל"ן
פנייה לבית העסק
תיעוד ומידע רגיש יש למסור לעסק בלבד.
BizReviews אודות
BizReviews היא פלטפורמת חוות הדעת העסקית המתקדמת והאמינה בישראל, המרכזת מידע וביקורות מאומתות על עסקים מכל הענפים והתחומים. המערכת, המהווה חלק מקבוצת אתרי חוות הדעת המובילה בישראל, מחברת בין צרכנים המחפשים שירותים ומוצרים איכותיים לבין עסקים מומלצים ומוכחים. אנו עושים זאת באמצעות טכנולוגיית אימות קפדנית ("חכמת ההמונים") ומנגנוני סינון מתקדמים – המבטיחים שקיפות מלאה בעולם העסקי ומאפשרים לכל צרכן לקבל החלטה מושכלת.
ניווט
יצירת קשראודותנומדיניות פרטיותתנאי שימושהצהרת נגישותמאמריםגלריית תמונותיצירת פרופיל עסקיכניסה לאזור אישיתחומי עיסוק פופולריים
ייעוץ משכנתאותסוכן נסיעותמשרד תיווךוטרינרקוסמטיקאיתרואה חשבוןסוכן ביטוחיועץ מסאדריכלייעוץ עסקימאלף כלביםעיצוב פניםמדיניות ותנאי שימוש
המידע והתוכן המוצגים באתר זה מיועדים לספק מידע אינפורמטיבי בלבד ומהווה הבעת דעה סובייקטיבית מטעם צדדים שלישיים שאינם קשורים למפעילי האתר. המוצג אינו מהווה תחליף לייעוץ מקצועי, ואין להסתמך עליו כייעוץ כאמור, אין להעביר תיעוד ומידע רגיש באמצעות האתר. כל שימוש במידע באתר טעון בדיקה ואימות עם הגורמים הרלוונטיים. השימוש באתר ובתכניו הינה באחריותו הבלעדית והמלאה של המשתמש.
חיפושים פופולריים
הזמנת טיסותחופשות בחו"להזמנת בתי מלוןמשכנתא לרכישת דירה יד שניהמשכנתא במחיר למשתכןמחזור משכנתאתיווך עסקאות מכרייעוץ ברכישת נכסהנהלת חשבונותבדיקת תיק ביטוח