
משכנתא חוץ בנקאית
ייעוץ משכנתאות|16 בספטמבר 2026
אורה מסקליק
יועצת משכנתאות ונדל"ן באשדוד
5.0
משכנתא חוץ בנקאית היא הלוואה הניתנת כנגד שעבוד נכס נדל"ן על ידי גופים פיננסיים שאינם בנקים, כמו חברות ביטוח, קרנות וגופים מוסדיים. היא יכולה לשמש לרכישת נכס, לאיחוד הלוואות או כהלוואה לכל מטרה כנגד נכס קיים. משכנתא זו מאפשרת לרוב גמישות רבה יותר בתנאי האישור ותהליך מהיר יחסית, אך הריבית עשויה להיות גבוהה יותר מזו המוצעת בבנקים.
במאמר זה נלמד מהי משכנתא חוץ בנקאית, למי היא יכולה להתאים, מהם ההבדלים בינה לבין משכנתא בנקאית ואילו פתרונות מימון ניתן לקבל באמצעותה. בנוסף, נבחן את הריביות, היתרונות והחסרונות, הגופים המממנים ותפקידו של יועץ המשכנתאות בתהליך.
תוכן עניינים:
- מה זה משכנתא חוץ בנקאית
- משכנתא חוץ בנקאית לעומת משכנתא בנקאית
- למי יכולה להתאים משכנתא חוץ בנקאית?
- מי נותן משכנתא חוץ בנקאית?
- משכנתא חוץ בנקאית ריבית
- משכנתא חוץ בנקאית מחשבון
- משכנתא חוץ בנקאית - יתרונות
- משכנתא חוץ בנקאית - חסרונות
- מה חשוב לבדוק לפני שפונים לגוף חוץ בנקאי?
- תפקידו של יועץ משכנתאות בתהליך משכנתא חוץ בנקאית
- שאלות ותשובות על משכנתא חוץ בנקאית
מה זה משכנתא חוץ בנקאית
משכנתא חוץ בנקאית היא הלוואה הניתנת על ידי גופים פיננסיים פרטיים שאינם בנקים אבל מפוקחים על ידי רשות שוק ההון. ההלוואה יכולה לשמש לרכישת נכס, לאיחוד הלוואות או למטרות נוספות. היא עשויה להתאים במיוחד למי שאינו עומד בתנאי הבנקים, זקוק לגמישות רבה יותר או מחפש פתרון מימון מהיר יחסית.
במשכנתא זו, ניתן לקבל אחוזי מימון גבוהים, ופתרונות מותאמים אישית, גם במקרים שהבנק מסרב לתת הלוואה. עם זאת, מכיוון שהסיכון עבור הגוף החוץ בנקאי גבוה יותר, העלות הכוללת וההחזרים החודשיים נוטים להיות גבוהים בהתאם.
משכנתא חוץ בנקאית לעומת משכנתא בנקאית
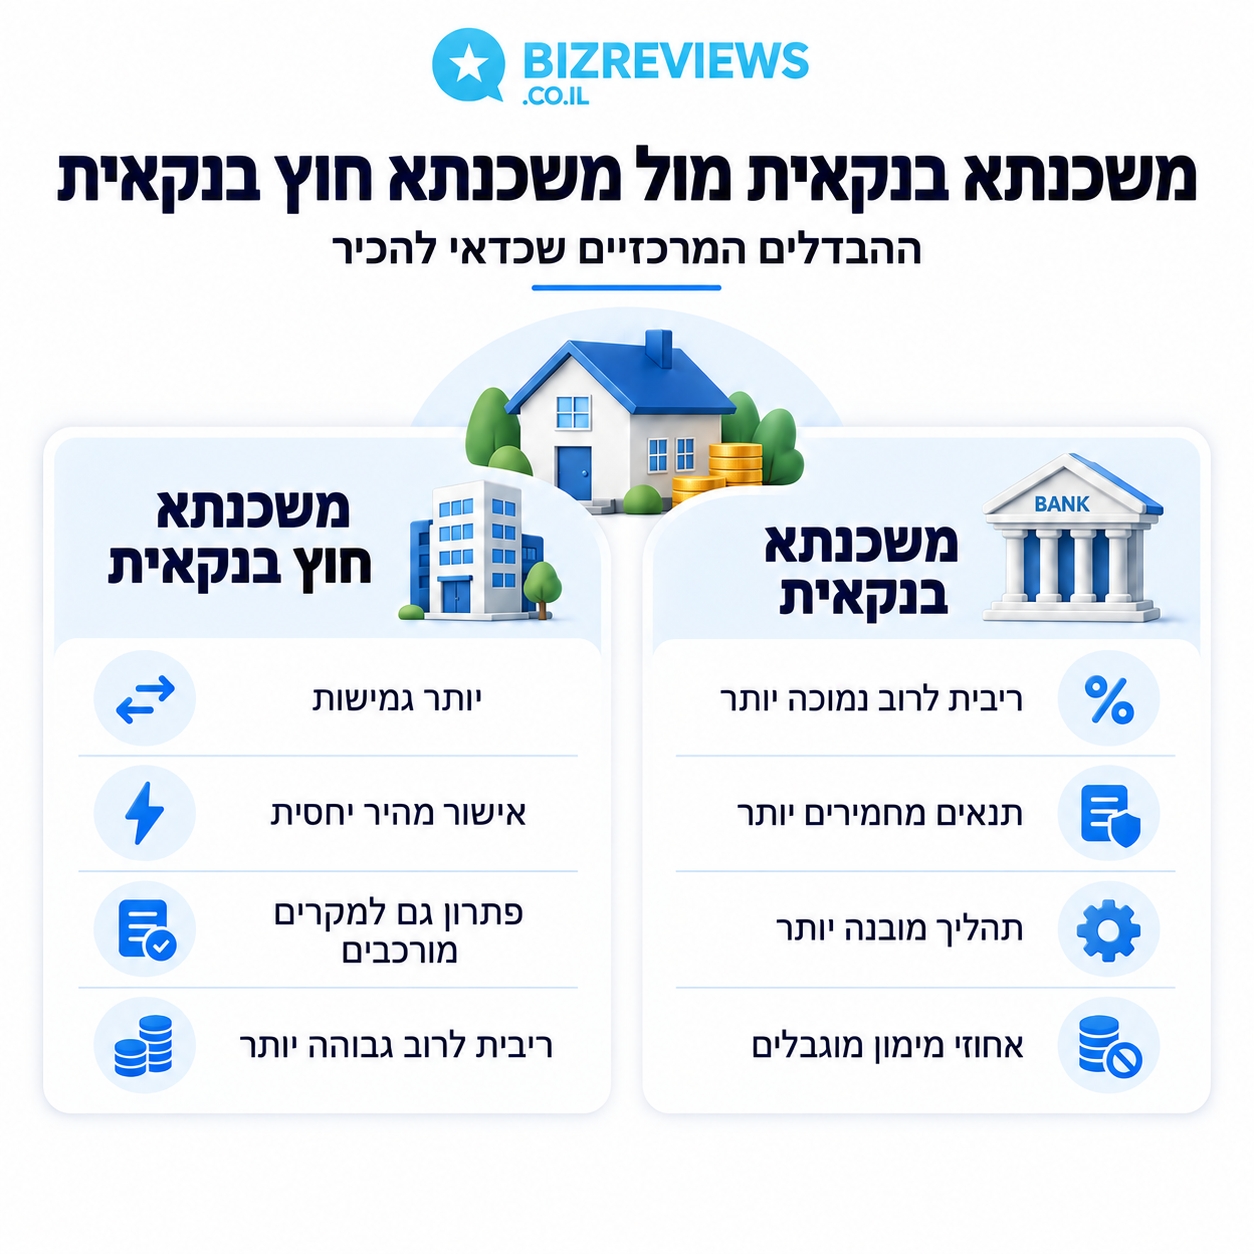
ההבדל המהותי טמון בגוף המממן וברגולציה החלה עליו. בעוד שהבנקים כפופים לפיקוח ולהנחיות הנוקשות של בנק ישראל, הרי שהגופים החוץ בנקאיים מפוקחים כאמור, על ידי רשות ההון. הבדל זה משפיע על תנאי המשכנתא בהיבטים שלהלן:
- רמת הגמישות - בעוד שהבנקים כפופים להנחיות רגולטוריות נוקשות וברורות ותנאי ההלוואה שלהם שמרניים, הרי שהגופים החוץ בנקאיים, יכולים להיות גמישים יותר, ולאפשר מסלולים מגוונים יותר מאשר בבנק, אחוז מימון גבוה יותר, הון עצמי נמוך יותר ואפשרות להתגמש גם בגובה ההחזר החודשי.
- אחוזי המימון - בעוד שהבנקים יכולים לתת עד 75% מימון משווי הנכס, אחוזי המימון בגופים חוץ בנקאיים יכולים להיות גבוהים יותר ובתנאים מסוימים להגיע אף ל 90%.
- ריבית - ככלל, הריביות בגופים חוץ בנקאיים גבוהות יותר בהשוואה לריביות הבנק.
- תהליך אישור המשכנתא - קצר ויעיל בגופים חוץ בנקאיים, בהשוואה לתהליך ארוך, מסורבל ומוקפד מאוד בגופים הבנקאיים.
- מגוון מסלולים - בגופים החוץ בנקאיים קיים מגוון מסלולים ללקיחת משכנתא, בהשוואה לבנקים, שבהם המסלולים מצומצמים באופן יחסי.
למי יכולה להתאים משכנתא חוץ בנקאית?
משכנתא חוץ בנקאית מתאימה לסוג הלווים שלהלן:
משכנתא חוץ בנקאית למסורבים
מבקשי משכנתא שנדחו על ידי הבנק, בשל מגוון סיבות, אם בשל חובות, דירוג אשראי שלילי, חשבון עו"ש בעייתי, הכנסה שאינה קבועה, וגם בשל אופי הנכס, כמו למשל נכס שממוקם בסביבה מורכבת.
משכנתא חוץ בנקאית לנכס קיים
משכנתא חוץ בנקאית יכולה להתאים גם למי שכבר מחזיק בנכס ורוצה לקבל מימון כנגד השווי שלו. במקרה כזה, משעבדים את הנכס הקיים לטובת הגוף החוץ בנקאי ומקבלים הלוואה שיכולה לשמש למטרות שונות, גם כאשר הבנק אינו מאשר את סכום המימון המבוקש או את ההלוואה.
הכסף יכול לשמש, בין היתר, לסגירת חובות ואיחוד הלוואות, רכישת נכס נוסף, שיפוץ, מימון עסק או לכל מטרה אחרת. גובה המימון שניתן לקבל תלוי בשווי הנכס, במשכנתאות או בשעבודים שכבר רשומים עליו, ביכולת ההחזר ובתנאי הגוף המממן. מידע נוסף ניתן למצוא גם במאמר כמה משכנתא אפשר לקחת
צורך במימון מהיר
עסקאות נדל"ן דחופות, כינוס נכסים או הזדמנות להשקעה, הדורשות גיוס הון בתוך ימים אחדים.
הלוואה חוץ בנקאית למשכנתא
הלוואת משכנתא חוץ בנקאית יכולה לשמש כפתרון ביניים עד להתייצבות כלכלית של הלווים, למשל עד לשיפור דירוג האשראי, מכירת נכס או עד שניתן יהיה לבחון מחזור משכנתא ומעבר למימון בנקאי. לרוב מדובר במימון לטווח קצר יחסית, ולכן חשוב להגדיר מראש כיצד ומתי ההלוואה תיפרע.
משכנתא חוץ בנקאית ללא הון עצמי
משכנתא חוץ בנקאית ללא הון עצמי עשויה להיות רלוונטית למי שמעוניין לרכוש נכס אך אינו מחזיק בהון העצמי הנדרש לקבלת משכנתא בנקאית רגילה. בבנקים, שיעור המימון לרכישת דירה מוגבל בהתאם לסוג העסקה - עד 75% לדירה יחידה, עד 70% לדירה חליפית ועד 50% לדירה להשקעה. במימון חוץ בנקאי ניתן לעיתים לבחון מבנה מימון גמיש יותר, למשל באמצעות שעבוד נכס נוסף או שילוב של מספר מקורות מימון. עם זאת, "ללא הון עצמי" אינו אומר בהכרח שניתן לקבל 100% מימון על בסיס הנכס הנרכש בלבד, וכל בקשה נבחנת בהתאם לשווי הבטוחות, יכולת ההחזר, נתוני האשראי ומדיניות הגוף המממן. שוק המשכנתאות החוץ בנקאיות פועל לצד המערכת הבנקאית ומפוקח במסגרת שונה ממנה.
מי נותן משכנתא חוץ בנקאית?
הגופים שנותנים משכנתא חוץ בנקאית, הם חברות ביטוח, חברות אשראי, בתי השקעות, קרנות מימון שאינן בנקאיות, חברות להלוואות חברתיות.
חברות משכנתא חוץ בנקאית
כפי שנאמר, שוק המשכנתאות החוץ בנקאיות כולל חברות מימון חוץ בנקאי שמציעות מגוון פתרונות אשראי. כאשר בוחנים אפשרות כזו, חשוב לא להסתפק בשם הגוף המממן, אלא לבדוק בפועל את הריבית, שיעור המימון, תקופת ההחזר, דרגת השעבוד, העלויות הנלוות ואסטרטגיית היציאה מההלוואה.
במסגרת ההשוואה, לווים רבים בודקים אפשרויות כמו משכנתא חוץ בנקאית כלל, משכנתא חוץ בנקאית הראל, משכנתא חוץ בנקאית מגדל, משכנתא חוץ בנקאית מיטב דש, משכנתא חוץ בנקאית מימון ישיר, לצד גופים נוספים הפועלים בתחום. בכל מקרה, חשוב לוודא שההצעה ברורה ושכל תנאי ההחזר מובנים לפני החתימה.
משכנתא חוץ בנקאית ריבית
ריבית משכנתא חוץ בנקאית נקבעת לפי רמת הסיכון של העסקה, שווי הנכס, שיעור המימון, תקופת ההחזר ונתוני הלווה. במקרים רבים ריבית משכנתא חוץ בנקאית עשויה לנוע סביב 7%-10%. הפער ממשכנתא בנקאי עשוי לנוע סביב 1%-4% בשנה ואף יותר בתיקים מורכבים.
מאחר שגופים חוץ-בנקאיים מאפשרים לעיתים פתרונות גם במקרים שבהם הבנק דחה את הבקשה, הריבית עשויה להיות גבוהה יותר בהתאם לרמת הסיכון. בנוסף, בשונה מהבנקים שנמנעים ממתן משכנתא כנגד נכסים בעייתיים, הגופים החוץ-בנקאיים מוכנים לקחת את הסיכון - ומתמחרים את הריבית בהתאם. לבסוף, גובה הריבית נגזר גם מהמענה המהיר ומהגמישות התפעולית שהם מציעים, במיוחד בהלוואות לתקופות קצרות.
משכנתא חוץ בנקאית מחשבון
בהתאם לסכום המשכנתא, אפשר לבדוק מראש את תמהיל ההלוואה, אחוז הריבית, תקופת ההחזר, גובה ההחזר, סך כל הסכום הצפוי שישולם עד תום תקופת ההלוואה.
משכנתא חוץ בנקאית - יתרונות
- גמישות והתאמה אישית - אפשרות להתאים את מסלול המשכנתא בצורה מדויקת יותר לצורכי הלווה, גם במקרים מורכבים.
- פתרון גם למסורבי בנקים - גופים חוץ בנקאיים עשויים לאשר מימון גם במקרים שבהם הבנק דחה את בקשת המשכנתא.
- תהליך אישור מהיר יחסית - במקרים רבים ניתן להשלים את תהליך הבדיקה והאישור בתוך פרק זמן קצר יחסית, בהתאם למורכבות התיק ולהשלמת המסמכים.
- אפשרות למימון גם עם הון עצמי נמוך - בחלק מהמקרים ניתן לבחון פתרונות מימון גם כאשר ההון העצמי של הלווה נמוך יחסית.
- אפשרות למימון בשיעור גבוה במיוחד - במקרים מסוימים ניתן לבחון משכנתא חוץ בנקאית ללא הון עצמי, בהתאם לשווי הנכס, יכולת ההחזר, דרגת השעבוד ומדיניות הגוף המממן.
- מגוון רחב של מסלולי מימון - ניתן לבחון מסלולים שונים בהתאם למטרת ההלוואה, תקופת ההחזר והמצב הפיננסי של הלווה.
משכנתא חוץ בנקאית - חסרונות
- ריביות מאוד גבוהות. מגיעות לרוב לטווח שבין 7% - 10%.
- טווח החזר קצר, באופן שעשוי להוביל להחזרים חודשיים גבוהים.
- עלויות גבוהות של הקמת משכנתא. פיקוח פחות הדוק מאשר בבנקים, מצב שעלול לפגוע בלווים.
מה חשוב לבדוק לפני שפונים לגוף חוץ בנקאי?
לפני שפונים לגוף חוץ בנקאי חשוב לבצע ניתוח מעמיק של הצרכים שלכם מצד אחד, ומאידך את היכולות הפיננסיות שלכם. בנוסף, כדאי לבדוק האם קיימות חלופות מימון אחרות שיכולות להתאים למצבכם, כמו הלוואה פנסיונית, הלוואה בנקאית רגילה, איחוד הלוואות או מחזור התחייבויות קיימות.
בפנייה לגוף חוץ בנקאי חשוב לבדוק היטב את תנאי ההלוואה: גובה הריבית, תקופת ההחזר, ההחזר החודשי, האפשרות לפירעון מוקדם והאם קיימים קנסות או עמלות נוספות. לצד זאת, מומלץ לבדוק גם את אמינות הגוף המממן - לקרוא חוות דעת של לקוחות, לברר אם הוגשו נגדו תלונות משמעותיות, לבדוק מה טיבן, ולוודא האם הוא הוזכר בהליכים משפטיים רלוונטיים.
מכיוון שמדובר במימון יקר ומורכב יותר ממשכנתא בנקאית רגילה, מומלץ במיוחד לבחון את ההצעה גם עם יועץ משכנתאות שמכיר פתרונות חוץ-בנקאיים. יועץ כזה יכול לעזור להבין את תנאי ההלוואה, להשוות בין גופים שונים, לבדוק את יכולת ההחזר ולוודא שקיימת אסטרטגיית יציאה ברורה לפני החתימה.
תפקידו של יועץ משכנתאות בתהליך משכנתא חוץ בנקאית
יועץ משכנתאות מנוסה יכול לסייע בבחינת מצבו הפיננסי של הלווה, להבין מדוע הבנק סירב לבקשה או אילו מגבלות קיימות, ולהתאים פתרון מימון חוץ בנקאי לצורך הספציפי. במסגרת הליווי, היועץ בוחן בין היתר את שווי הנכס, יכולת ההחזר, שיעור המימון, הריבית, תקופת ההלוואה והעלויות הנלוות, ומשווה בין הצעות של גופים שונים. בנוסף, חשוב שיועץ המשכנתאות יסייע לבנות מראש אסטרטגיית יציאה ברורה, במיוחד כאשר מדובר במימון יקר או קצר טווח.
שאלות ותשובות על משכנתא חוץ בנקאית
מה הריבית הנוכחית על משכנתא חוץ בנקאית?
הריבית על משכנתא חוץ בנקאית גבוהה בדרך כלל מזו המוצעת בבנקים, ובמקרים רבים נעה בטווח של כ-7%-10%. גובה הריבית משתנה בהתאם לרמת הסיכון של הלווה, סוג הגוף המממן, מסלול ההלוואה ותנאי המימון שנקבעו.
האם ניתן לקבל משכנתא חוץ בנקאית ללא שיעבוד נכס?
לא. משכנתא חוץ בנקאית ניתנת כנגד שעבוד נכס מקרקעין, המשמש בטוחה להחזר ההלוואה. העובדה שהמימון מתקבל מגוף חוץ בנקאי ולא מבנק אינה משנה את הצורך בשעבוד, שהוא חלק מהותי ממבנה המשכנתא.
האם ניתן לקבל משכנתא חוץ בנקאית ללא הון עצמי?
משכנתא חוץ בנקאית ללא הון עצמי עשויה להתאפשר כאשר ניתן להעמיד נכס קיים, בבעלות הלווה או בן משפחה, כבטוחה נוספת להלוואה. גופים חוץ בנקאיים עשויים להציע שיעורי מימון גבוהים יותר מהבנקים, לעיתים עד 85%-90% ואף מימון מלא במבנים מסוימים, אך בדרך כלל בתנאי ריבית יקרים יותר.
מהי "אסטרטגיית יציאה" ולמה היא קריטית בלקיחת משכנתא חוץ-בנקאית?
משכנתא חוץ-בנקאית משמשת לרוב כפתרון קצר מועד, לשנה עד חמש שנים, עד להתייצבות כלכלית. לצורך זה, נדרשת "אסטרטגיית יציאה", שתגדיר מראש איך תחזירו את ההלוואה, אם על ידי מכירת הנכס, הגדלת הכנסות ותיקון דירוג האשראי, כדי למחזר את ההלוואה חזרה למשכנתא בנקאית זולה. לקיחת הלוואה יקרה כזו ללא אסטרטגיית יציאה ברורה עלולה להגדיל מאוד את הסיכון.
מה קורה אם לא מצליחים לעמוד בהחזר החודשי?
בדומה לבנק, גם גוף חוץ-בנקאי ישלח כמה התראות על אי תשלום. עם זאת, מכיוון שהגופים החוץ-בנקאיים גמישים יותר מבנקים, במקרה של קושי תזרימי זמני ניתן לעתים קרובות להגיע איתם להסדרים מהירים, כמו פריסת תשלומים, או ארכה למכירת הנכס באופן עצמאי. אם לא מצליחים להגיע להסדר, ייפתח נגד הלווה הליך משפטי, ובמקרים קיצוניים, הנכס עלול להימכר לצורך כיסוי ההלוואה.
האם מותר לשלב בין משכנתא בנקאית למשכנתא חוץ-בנקאית?
כן. במצב כזה, חלק מסכום ההלוואה מתקבל מהבנק בריבית נמוכה, ומשכנתא חוץ-בנקאית משלימה את יתרת ההלוואה. מנגנון זה חוסך תשלום ריבית גבוהה על כל סכום המשכנתא.
אילו מסמכים ובדיקות נדרשים לקבלת משכנתא חוץ-בנקאית?
המסמכים הנדרשים: נסח טאבו, שמאות מקרקעין מטעם שמאי מוסמך, תעודות זהות ודפי עו"ש, לרוב 3 חודשים אחרונים, תלושי שכר/דוחות מע"מ לעצמאים דוח ריכוז נתונים ממאגר האשראי (דו"ח BDI).
המאמר נכתב על ידי אורה מסקליק, יועצת משכנתאות ונדל"ן באשדוד
מאמרים בתחום מחזור משכנתא

מחזור משכנתא
מדריך מקצועי על מחזור משכנתא: מתי כדאי לבדוק מחזור, אילו נתונים חשוב להשוות, איך בוחנים ריביות ומסלולים ומה צריך לדעת לפני שפונים לבנק.
יוני לאונוב - המסלול הנכון למשכנתאות

משכנתא לכל מטרה
משכנתא לכל מטרה כנגד שעבוד דירה: למי היא מתאימה, מהם תנאי האישור, איך נקבעת הריבית וכמה מימון אפשר לקבל? כל מה שחשוב לבדוק לפני לקיחת ההלוואה.
תומר נאור

החזר משכנתא 1.5 מיליון
בדקו כמה משלמים בחודש, איזו הכנסה נדרשת ומה משפיע על החזר משכנתא 1.5 מיליון, לפי ריבית, שנים, תמהיל ועלויות נלוות
עו"ד גיתי בוטבול - ייעוץ משכנתאות

איחוד הלוואות
איחוד הלוואות מאפשר לרכז מספר הלוואות להחזר אחד. למדו איך התהליך עובד, למי הוא מתאים, מהם היתרונות והחסרונות ואילו אפשרויות מימון קיימות
טליה מנהיים

משכנתא למסורבים
קיבלתם סירוב למשכנתא? הכירו את הסיבות הנפוצות, מה ניתן לעשות כדי לשפר את סיכויי האישור, אילו פתרונות מימון קיימים ומתי כדאי לפנות לבנק אחר.
מיכאל קדוש - דרך ייעוץ משכנתאות ונדל"ן

ריבית משכנתא
מהי ריבית משכנתא, כיצד היא נקבעת ומה ההבדל בין פריים, ריבית קבועה ומשתנה? מדריך להשוואת ריביות משכנתא, חישוב ההחזר החודשי ובחירת מסלול מתאים.
גליה גל פתרונות מימון וליווי במשכנתאות
פנייה לבית העסק
תיעוד ומידע רגיש יש למסור לעסק בלבד.
BizReviews אודות
BizReviews היא פלטפורמת חוות הדעת העסקית המתקדמת והאמינה בישראל, המרכזת מידע וביקורות מאומתות על עסקים מכל הענפים והתחומים. המערכת, המהווה חלק מקבוצת אתרי חוות הדעת המובילה בישראל, מחברת בין צרכנים המחפשים שירותים ומוצרים איכותיים לבין עסקים מומלצים ומוכחים. אנו עושים זאת באמצעות טכנולוגיית אימות קפדנית ("חכמת ההמונים") ומנגנוני סינון מתקדמים – המבטיחים שקיפות מלאה בעולם העסקי ומאפשרים לכל צרכן לקבל החלטה מושכלת.
ניווט
יצירת קשראודותנומדיניות פרטיותתנאי שימושהצהרת נגישותמאמריםגלריית תמונותיצירת פרופיל עסקיכניסה לאזור אישיתחומי עיסוק פופולריים
ייעוץ משכנתאותסוכן נסיעותמשרד תיווךוטרינרקוסמטיקאיתרואה חשבוןסוכן ביטוחיועץ מסאדריכלייעוץ עסקימאלף כלביםעיצוב פניםמדיניות ותנאי שימוש
המידע והתוכן המוצגים באתר זה מיועדים לספק מידע אינפורמטיבי בלבד ומהווה הבעת דעה סובייקטיבית מטעם צדדים שלישיים שאינם קשורים למפעילי האתר. המוצג אינו מהווה תחליף לייעוץ מקצועי, ואין להסתמך עליו כייעוץ כאמור, אין להעביר תיעוד ומידע רגיש באמצעות האתר. כל שימוש במידע באתר טעון בדיקה ואימות עם הגורמים הרלוונטיים. השימוש באתר ובתכניו הינה באחריותו הבלעדית והמלאה של המשתמש.
חיפושים פופולריים
הזמנת טיסותחופשות בחו"להזמנת בתי מלוןמשכנתא לרכישת דירה יד שניהמשכנתא במחיר למשתכןמחזור משכנתאתיווך עסקאות מכרייעוץ ברכישת נכסהנהלת חשבונותבדיקת תיק ביטוח